El 1 de septiembre de 2026, los datos del Dubai Land Department confirman un flujo de unas 120.000 viviendas previstas para entrega durante el año, un pico de oferta que exige una selección más fina de los inmuebles.
Contenido
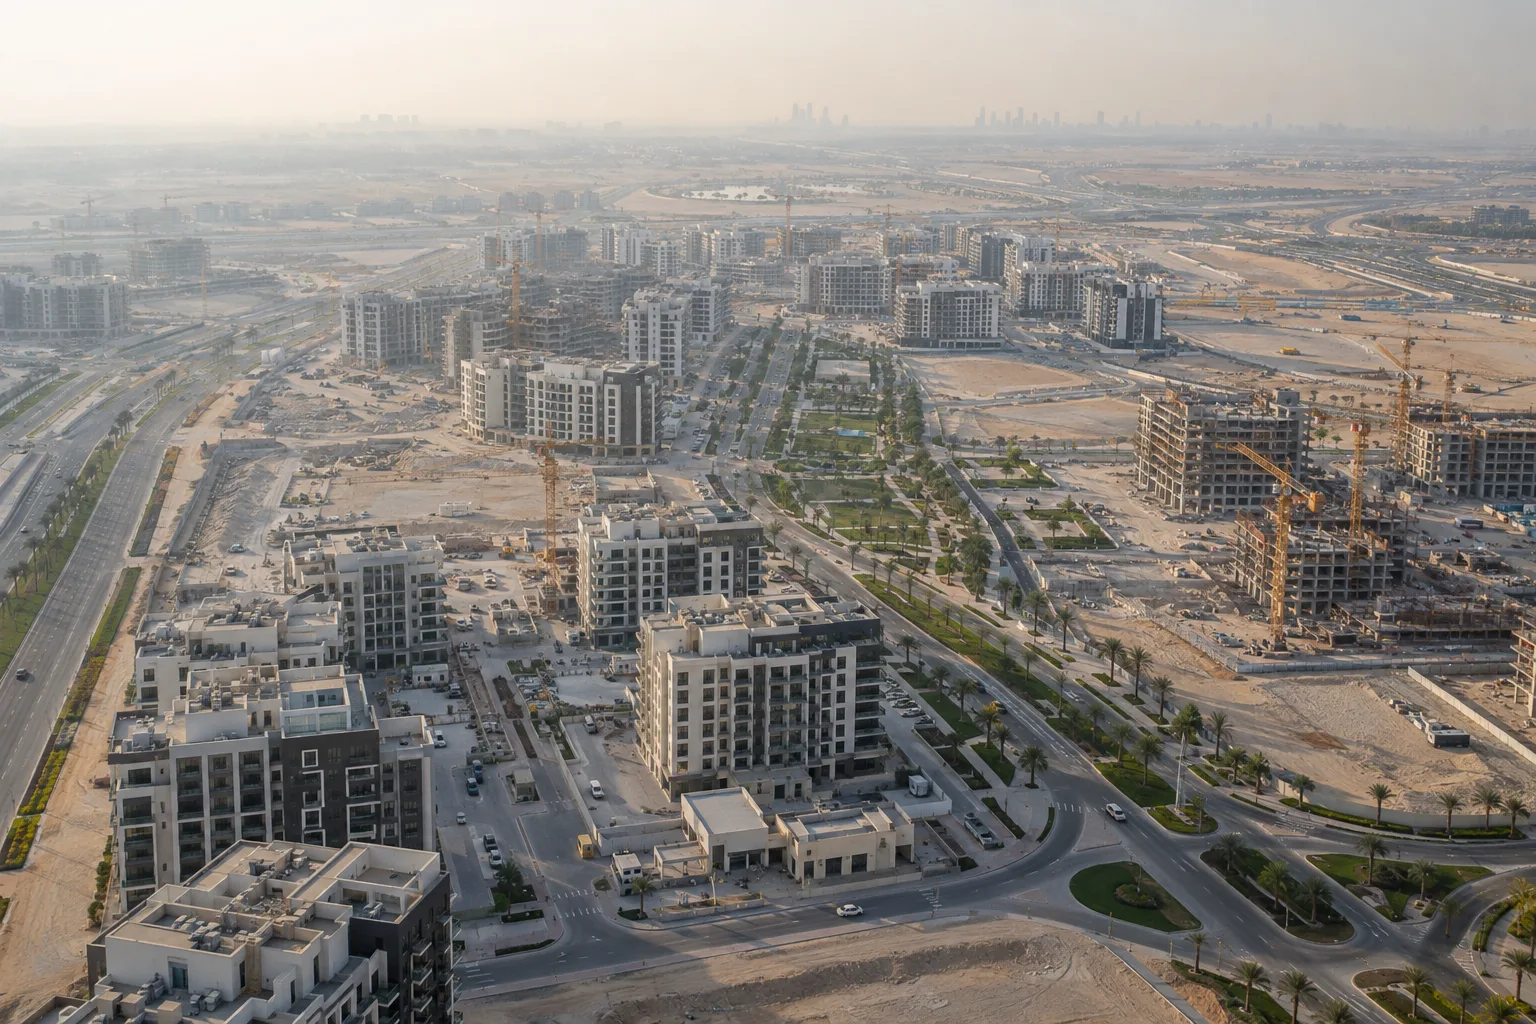
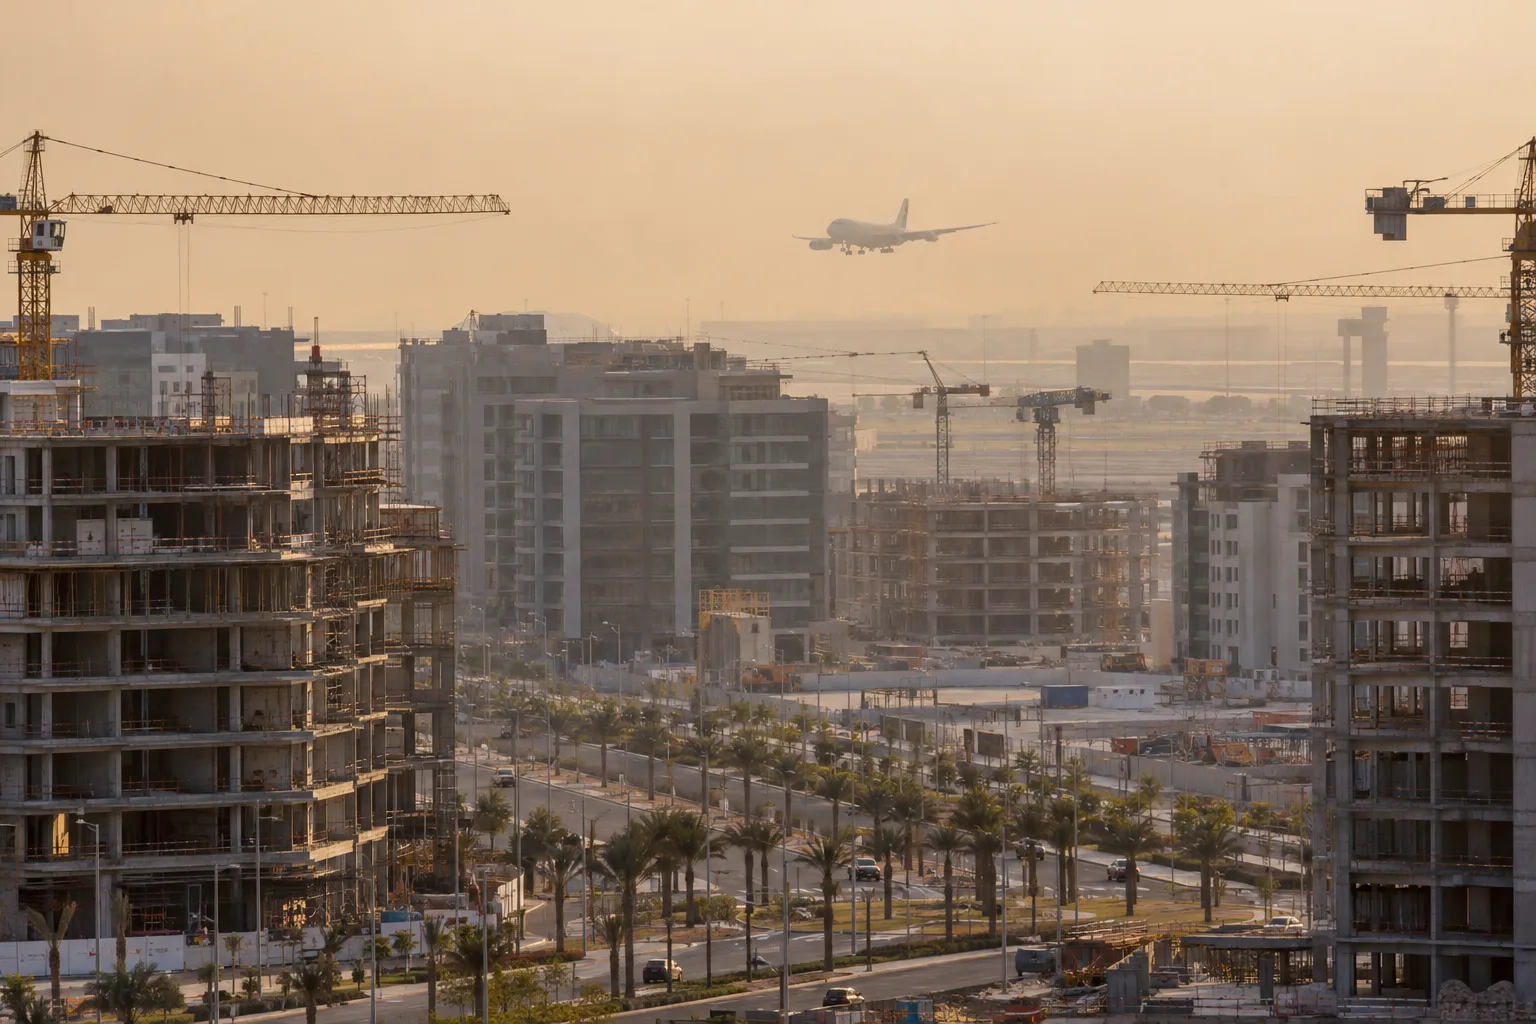
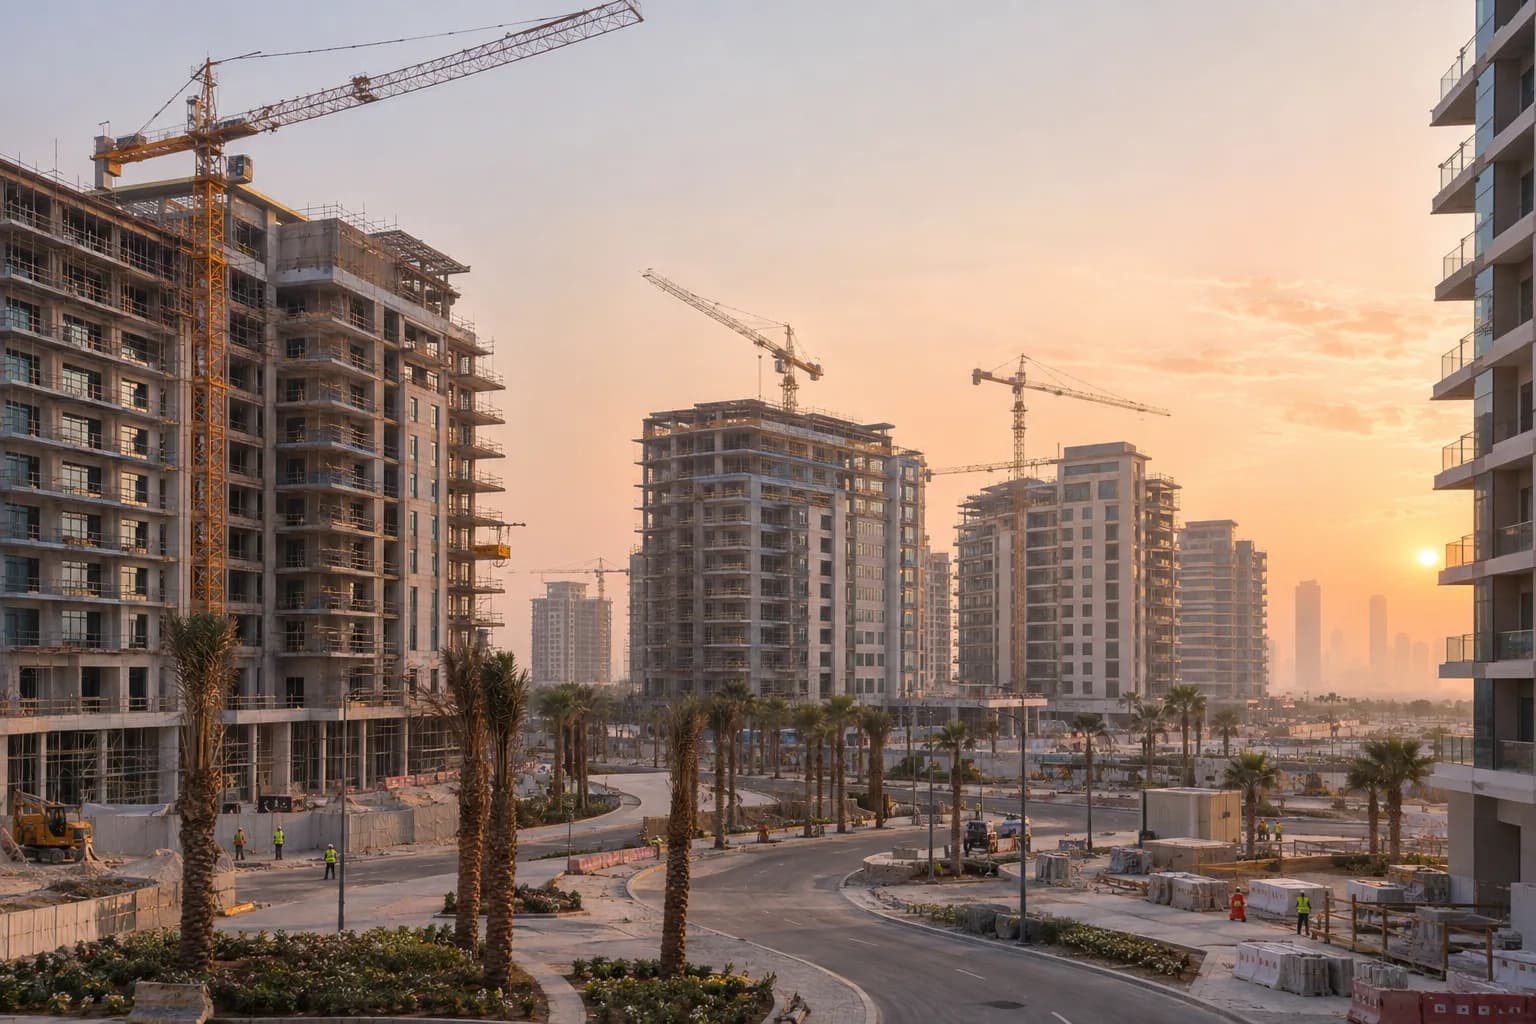
Dubái afronta un año decisivo. A 1 de septiembre de 2026, los datos del Dubai Land Department (DLD), la autoridad territorial del emirato, y los informes de mercado publicados este año convergen en una misma cifra: unas 120.000 viviendas están programadas para entregarse a lo largo de todo 2026. Es un volumen récord, que marca el cambio de un ciclo impulsado durante varios años por la demanda hacia otro en el que la oferta de obra nueva llega masivamente al mercado. Los analistas consideran que esta oleada de entregas puede presionar los precios y los alquileres en ciertos segmentos, a medida que las torres se entregan a sus propietarios.
Lo esencial
- Unas 120.000 viviendas están programadas para entregarse en Dubái en 2026, según los datos del Dubai Land Department y los informes de mercado de 2026.
- En 2025 Dubái registró un año récord con cerca de 270.000 transacciones inmobiliarias.
- El volumen de las transacciones inmobiliarias en Dubái alcanzó unos 917.000 millones de AED en 2025.
- Los analistas creen que este flujo de entregas de 2026 puede presionar los precios y los alquileres a medida que se absorbe la oferta nueva.
- En Dubái, los particulares no pagan impuestos sobre los ingresos por alquiler ni sobre las plusvalías inmobiliarias.
Un pico de oferta tras un 2025 récord
La oleada de entregas de 2026 llega justo después de un máximo de actividad. En 2025, Dubái firmó unas 270.000 transacciones inmobiliarias por un volumen cercano a los 917.000 millones de AED, según el seguimiento de transacciones del Dubai Land Department. El mercado entra por tanto en 2026 con una dinámica sólida, pero con una ecuación nueva: la llegada simultánea de unas 120.000 viviendas de obra nueva vendidas sobre plano en los ciclos anteriores.
Es lo propio de un mercado maduro: la oferta que se entrega hoy refleja las ventas sobre plano de los años pasados. Los analistas prevén que esa absorción pueda presionar los precios y los alquileres en los segmentos y barrios más densamente construidos. No todas las ubicaciones están igual de expuestas, y es precisamente ahí donde se juega el rendimiento de una inversión. Nuestro panorama para invertir en Dubái detalla los fundamentos de este mercado.
A descubrir
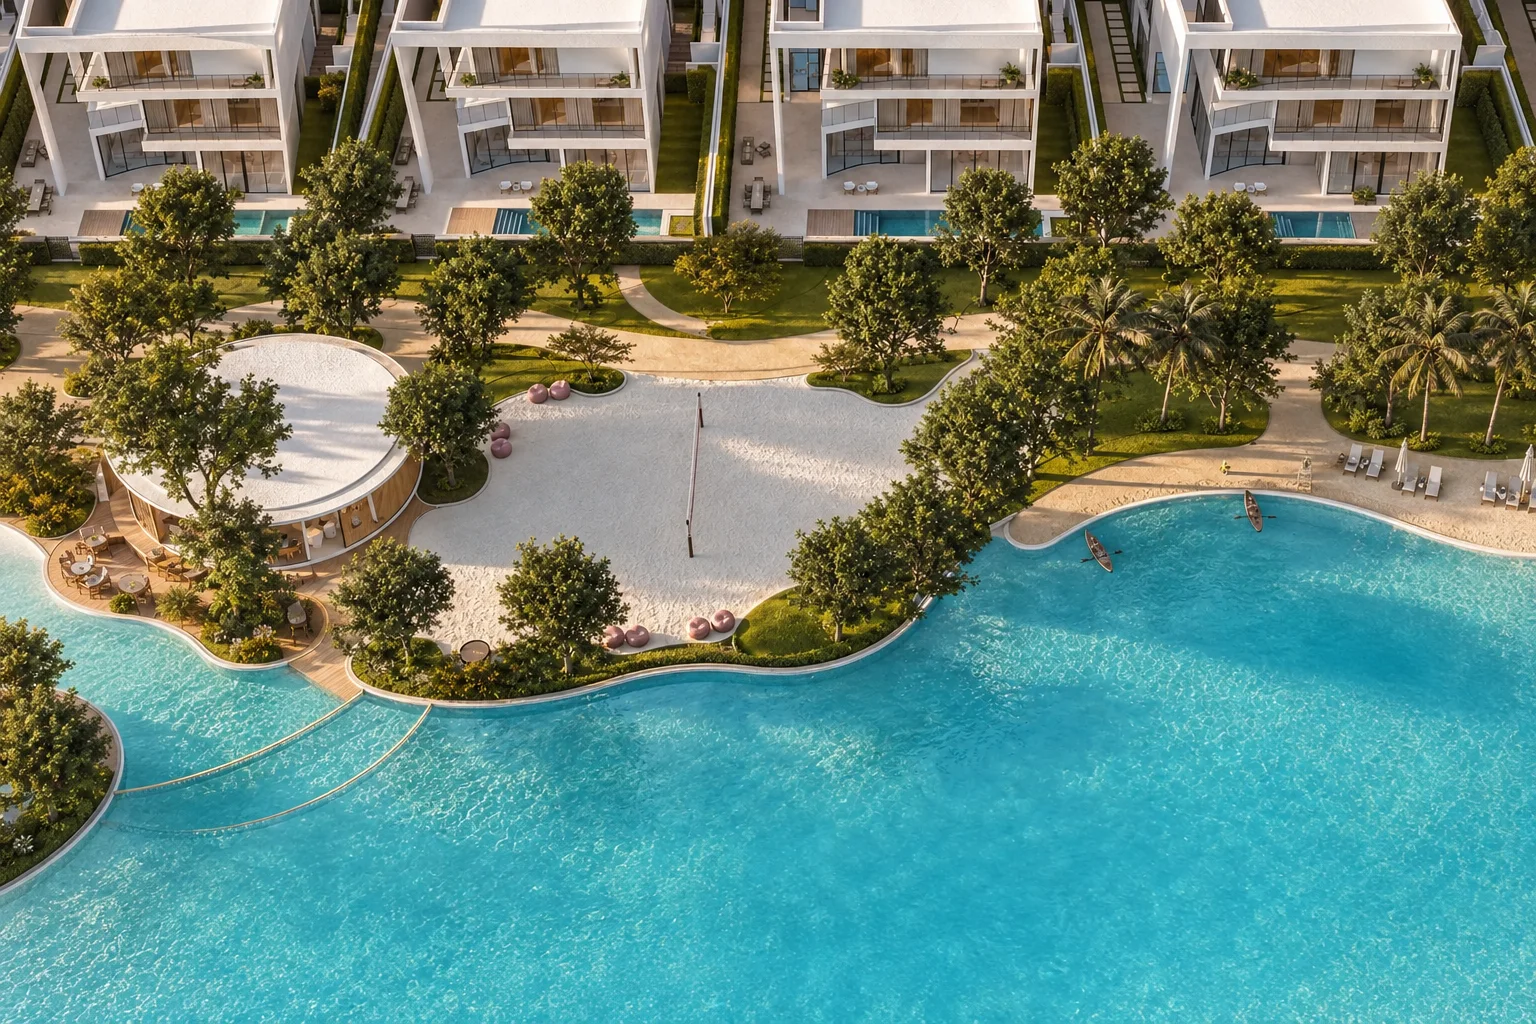
Ver proyectos: Keturah Reserve
Desde 3.871.000 AED
Una selección de obra nueva con acompañamiento integral.
Ver proyectos
Por qué no todos los barrios reaccionarán igual
Un aumento de la oferta nunca tiene un efecto uniforme en una ciudad. Las zonas donde se entregan muchas torres al mismo tiempo ven crecer mecánicamente la competencia en el alquiler y en la reventa; los barrios maduros, mejor dotados de servicios y donde el suelo es escaso, suelen resistir mejor. La calidad de la torre, su promotor, la ubicación precisa dentro del barrio y el nivel de los gastos de comunidad se convierten en criterios decisivos.
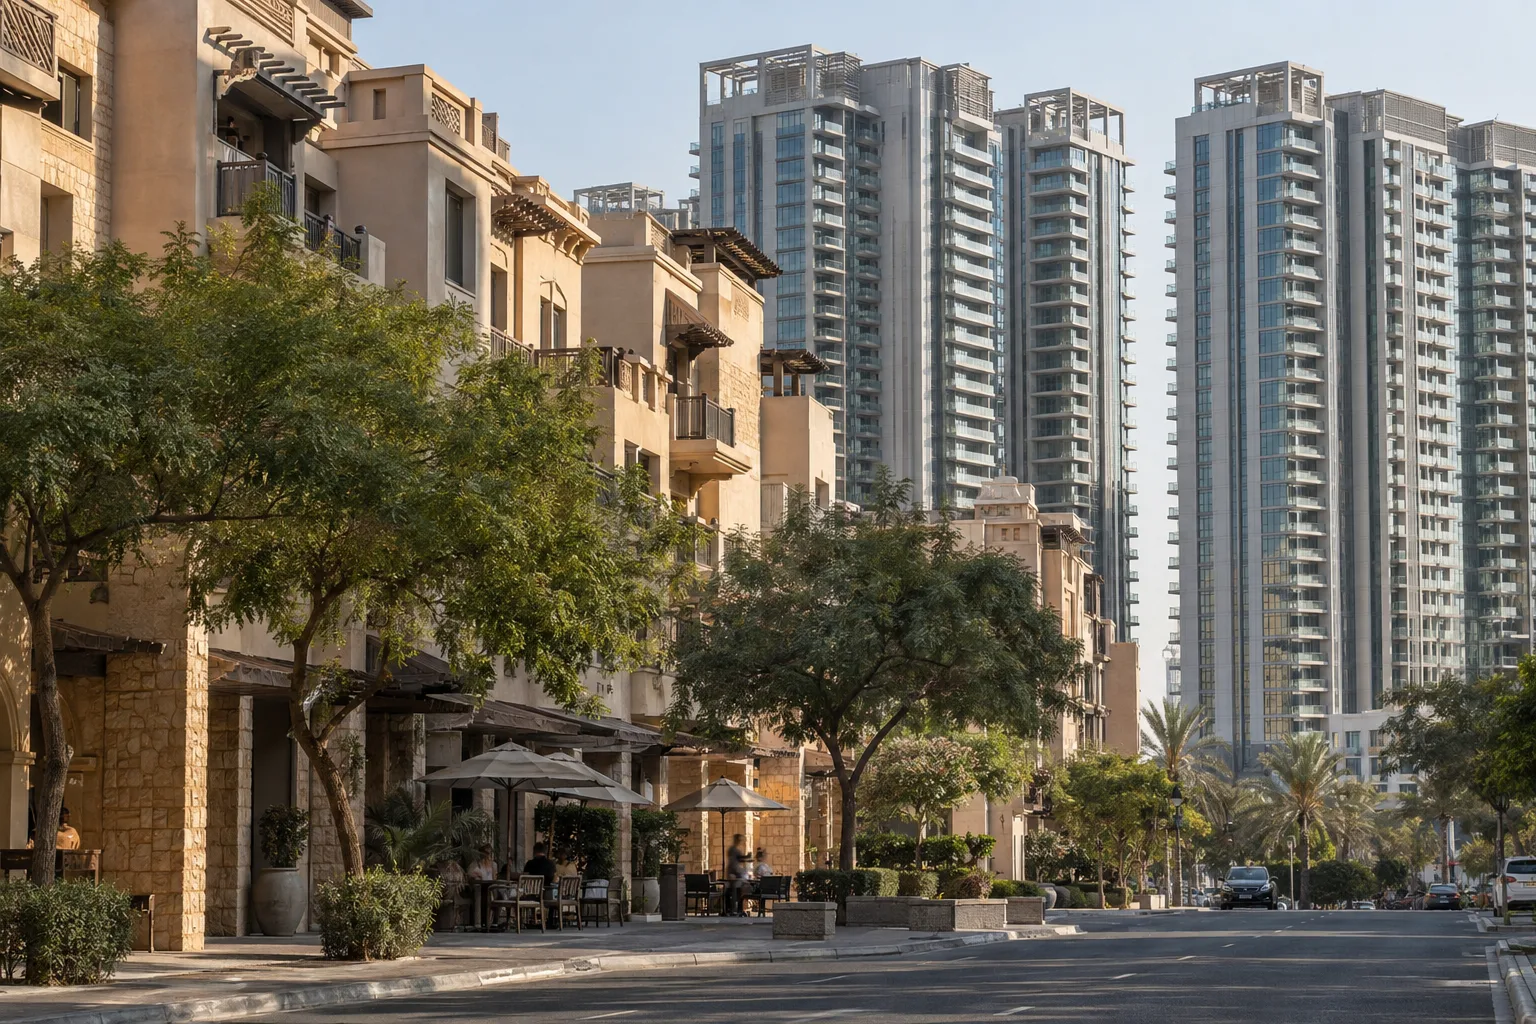
Para el inversor, el reto ya no es comprar «Dubái», sino elegir el bien adecuado en el edificio adecuado. Nuestra guía de los mejores barrios para la rentabilidad del alquiler y nuestro análisis de la rentabilidad real del alquiler en Dubái ayudan a distinguir las zonas que absorben la oferta sin descolgarse.
Lo que cambia para el inversor
En Lucretia leemos esta oleada de entregas no como una señal de retirada, sino como un cambio de método. Un mercado con oferta creciente premia la selección y castiga la compra oportunista. En concreto, ahora prestamos una atención reforzada a tres elementos: la microubicación (calle, vistas, distancia al transporte y a los comercios), la calidad y la reputación del promotor, y el nivel de los gastos de comunidad, que merman directamente la rentabilidad neta una vez alquilado el bien.
El marco fiscal, por su parte, sigue siendo una ventaja estructural. En Dubái, los particulares no pagan impuestos sobre los ingresos por alquiler ni sobre las plusvalías inmobiliarias: un aumento puntual de la oferta no cambia nada de esta ventaja, que sigue sosteniendo la rentabilidad neta y la lógica de creación de patrimonio. La atención se centra en el precio de entrada y en la liquidez en la reventa, no en la fiscalidad.
En un ciclo de oferta alta, la estrategia de salida se prepara desde la compra. Acompañamos a nuestros clientes en el calendario de reventa, en la diferenciación del bien frente a las viviendas nuevas de la competencia y en el posicionamiento del alquiler; nuestra guía sobre las estrategias de compraventa en Dubái detalla este enfoque. Ninguna rentabilidad ni ninguna plusvalía se garantizan por adelantado; en cambio, una selección rigurosa sí se prepara, y ese es el corazón de nuestro acompañamiento.
Fuente: drivenproperties.com — 2026-09-01
Guía gratuita, recibida por WhatsApp
Reciba la guía «Invertir en Dubái»
Fiscalidad, visados, financiación, etapas de compra: 14 páginas escritas por nuestros asesores, enviadas a su WhatsApp en minutos.
Este artículo forma parte de nuestra guide
Guía de inversión inmobiliaria en Dubái para extranjeros
Sobre el autor
Benoit CLAUDEL
Director de Estrategia y Operaciones
Con más de 18 años de experiencia en el sector inmobiliario y la gestión patrimonial, Benoît ha desarrollado una experiencia reconocida en el acompañamiento de inversores privados, directivos de empresa y family offices. Tras iniciar su carrera en una agencia inmobiliaria y trabajar en uno de los gabinetes de gestión patrimonial más reputados de París, se incorporó a LCL como Responsable de Banca Privada de Île-de-France, asesorando a clientes de altos ingresos en sus estrategias inmobiliarias. Emprendedor, fundó y dirigió durante 7 años su propio gabinete de gestión patrimonial, estructurando soluciones de inversión y optimización patrimonial. Actualmente en Lucretia, Benoît supervisa la estrategia operativa, el rendimiento comercial y la formación de los asesores. Interviene en los expedientes de alto valor añadido, en particular las inversiones a través de sociedades holding francesas, la estructuración jurídica y la fiscalidad patrimonial.