El 13 de septiembre de 2026, el Abu Dhabi Real Estate Centre (ADREC) confirma un marco que permite financiar un bien off-plan mediante hipoteca desde la fase de construcción, a partir del 50 % del precio pagado.
Contenido
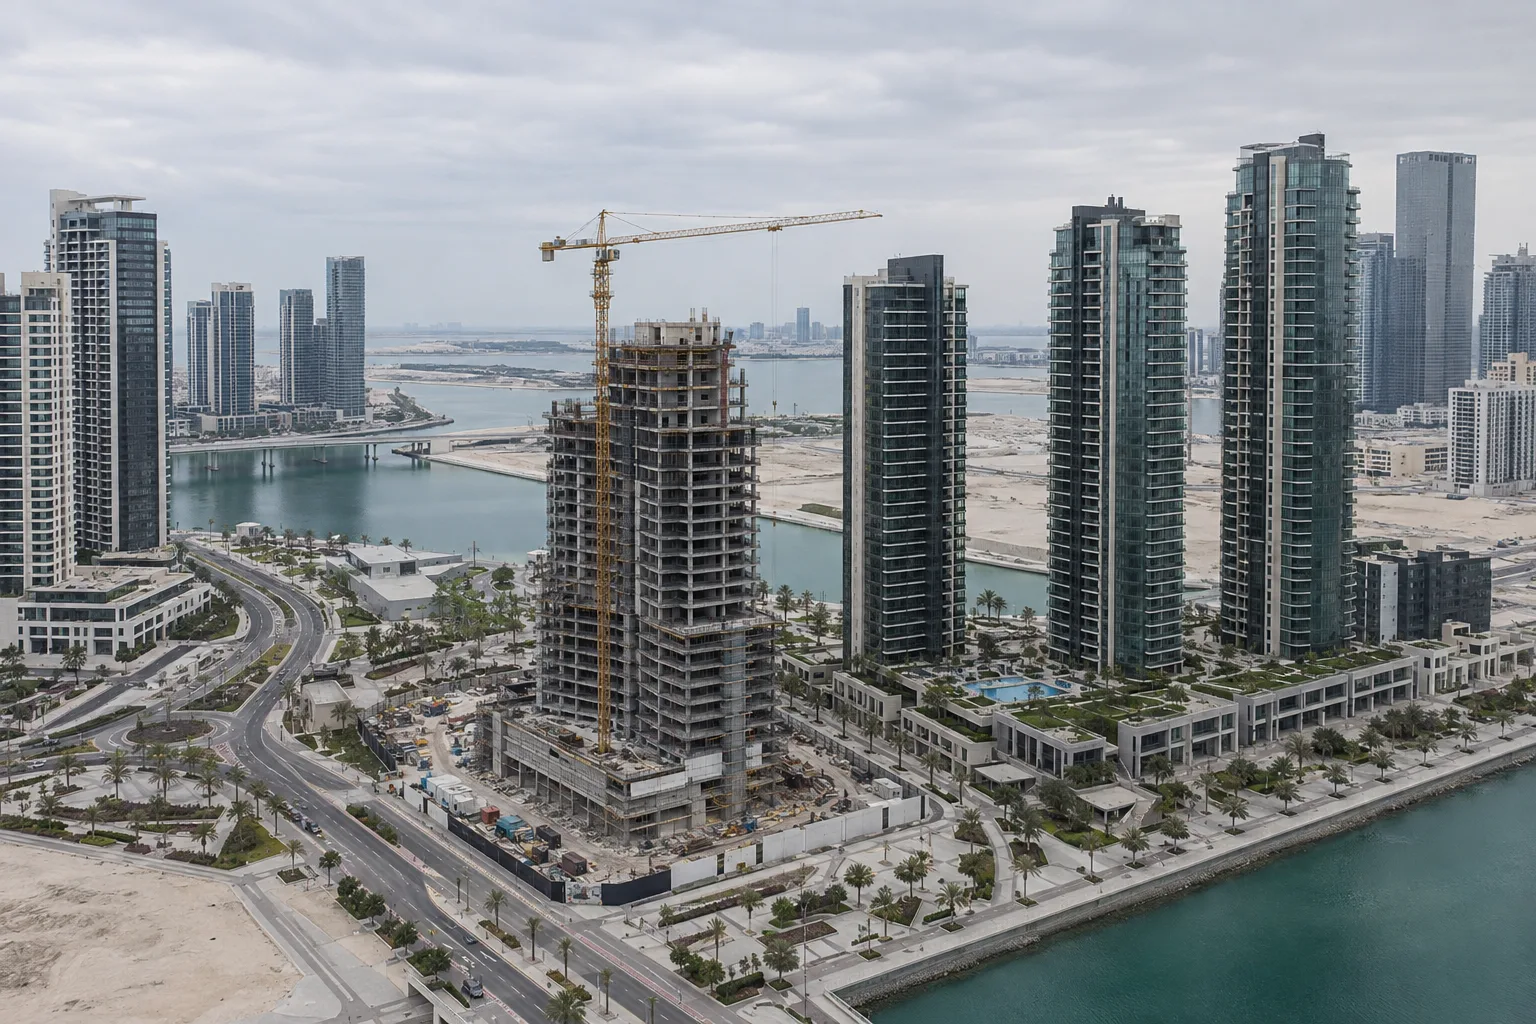
El 13 de septiembre de 2026, el Abu Dhabi Real Estate Centre (ADREC), el regulador inmobiliario del emirato, confirmó la puesta en marcha de un marco inédito: el comprador de un inmueble en construcción (off-plan) puede ahora contratar una hipoteca sobre plano en Abu Dabi respaldada por ese bien antes de su entrega. En términos concretos, un adquirente que ya haya abonado el 50 % del precio puede financiar con un banco los plazos restantes y el saldo de la entrega de llaves. La capacidad del ADREC para inscribir hipotecas sobre unidades off-plan está operativa desde marzo de 2026; la primera operación a gran escala la cerraron la promotora Aldar Properties y el banco Abu Dhabi Commercial Bank (ADCB).
Lo esencial
- El marco del ADREC permite a un comprador que ha pagado el 50 % del precio de un bien off-plan contratar una hipoteca durante la construcción, con el banco financiando los plazos restantes y el saldo en la entrega.
- La capacidad del ADREC para registrar hipotecas sobre unidades off-plan está operativa desde marzo de 2026.
- La primera operación bajo este marco la llevaron a cabo la promotora Aldar Properties y el banco Abu Dhabi Commercial Bank (ADCB), anunciada a principios de septiembre de 2026.
- La hipoteca queda formalmente inscrita en el registro inmobiliario inicial (Initial Real Estate Register) antes de la entrega de llaves.
- Las transacciones inmobiliarias totales de Abu Dabi alcanzaron los 19.200 millones de dólares en el periodo destacado por el ADREC en septiembre de 2026.
Cómo funciona esta nueva financiación off-plan
El dispositivo del ADREC responde a una pregunta sencilla: ¿en qué momento puede un comprador off-plan financiar su bien mediante una hipoteca? Ahora la respuesta es «desde que se ha pagado el 50 % del precio», sin esperar a la entrega. Una vez alcanzado ese umbral, el adquirente acude a un banco que asume los plazos restantes y el pago final de la entrega de llaves.
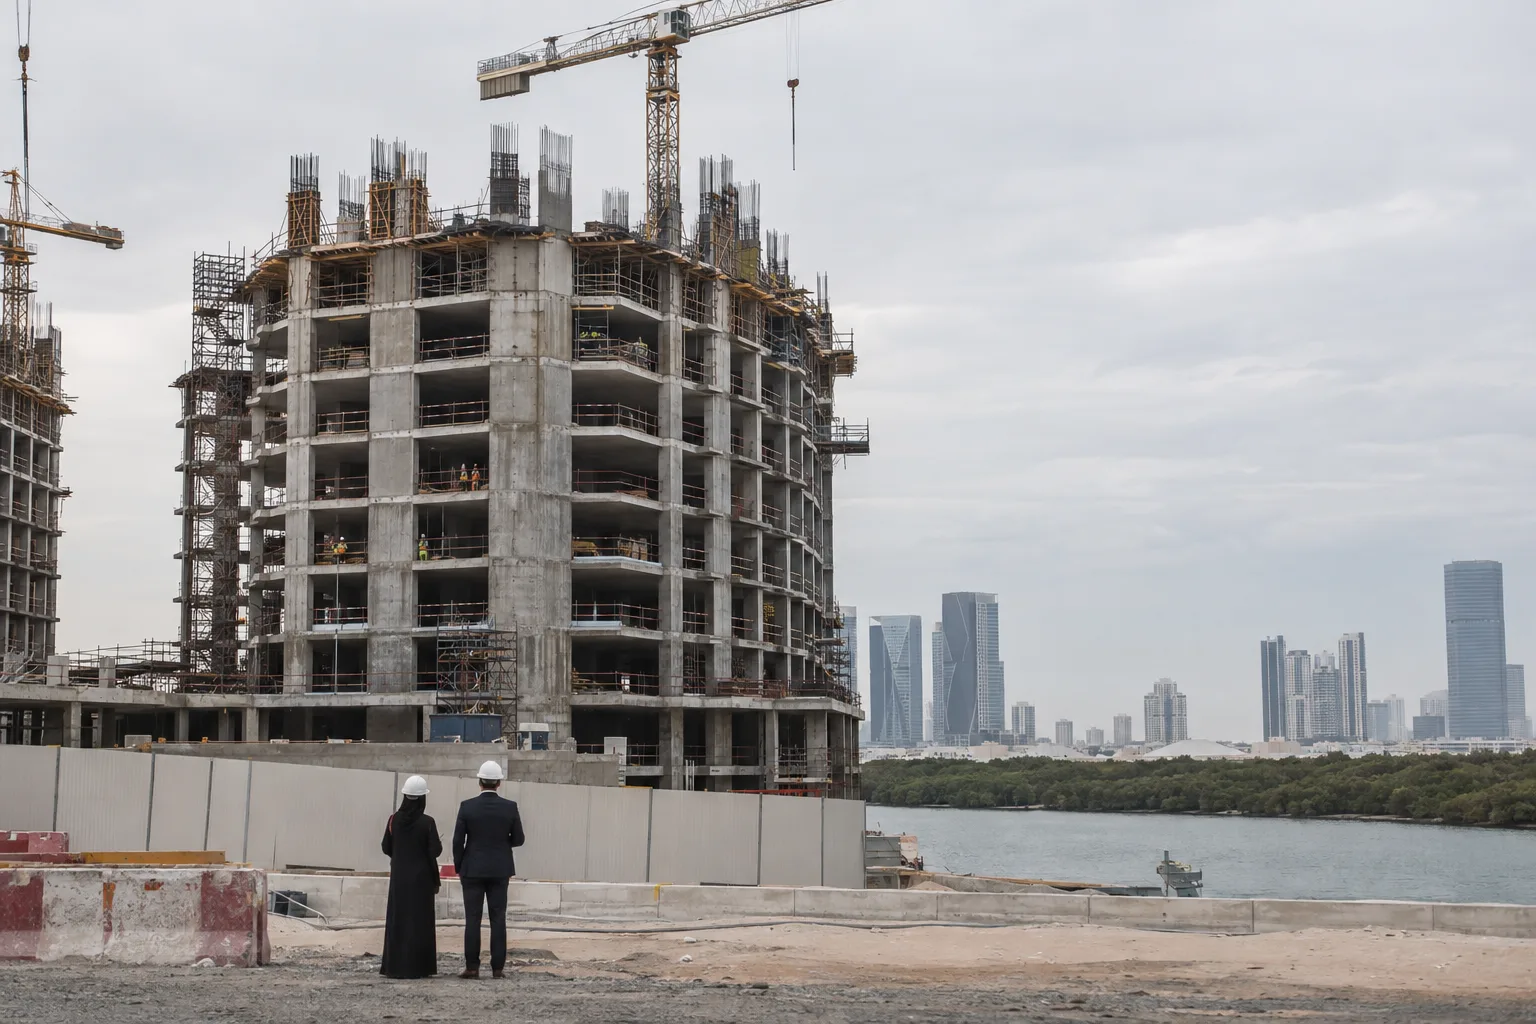
La novedad jurídica reside en la inscripción: la hipoteca se registra en el registro inmobiliario inicial del emirato incluso antes de que el bien exista físicamente. Esta formalización ofrece al banco una garantía real sobre una unidad en construcción, algo que antes no era posible. La promotora Aldar Properties y el banco ADCB sirvieron de caso de referencia al completar la primera inscripción bajo este marco.
Por qué Abu Dabi abre este frente ahora
El emirato estructura su mercado en un momento de fuerte actividad: el ADREC destaca unas transacciones inmobiliarias totales de 19.200 millones de dólares en 2026. Al estandarizar la inscripción de las hipotecas off-plan, el regulador busca ampliar la base de compradores y asegurar la cadena entre promotoras, bancos y adquirentes.
Hasta ahora, la compra off-plan en Abu Dabi se apoyaba en gran medida en los planes de pago de las promotoras, lo que en la práctica reservaba este segmento a perfiles con una tesorería considerable. Al hacer accesible el crédito bancario desde la construcción, el emirato acerca el off-plan a la compra en el mercado secundario. Para entender el papel de esta financiación en una estrategia de conjunto, detallamos los fundamentos del mercado en nuestra guía para invertir en Abu Dabi.
Lo que cambia para el inversor
Para un inversor, este marco cambia dos cosas concretas. En primer lugar, la fuente de los fondos queda asegurada de antemano: en lugar de inmovilizar la totalidad del precio en un plan de pago de la promotora, se puede preservar la liquidez y hacer que el banco asuma los plazos desde que se ha pagado el 50 %. En segundo lugar, elimina el punto de fricción habitual de la entrega, donde hasta ahora había que organizar un crédito a contrarreloj para saldar el importe restante. La certeza sobre las condiciones de financiación se traslada al inicio del proyecto, no al final.
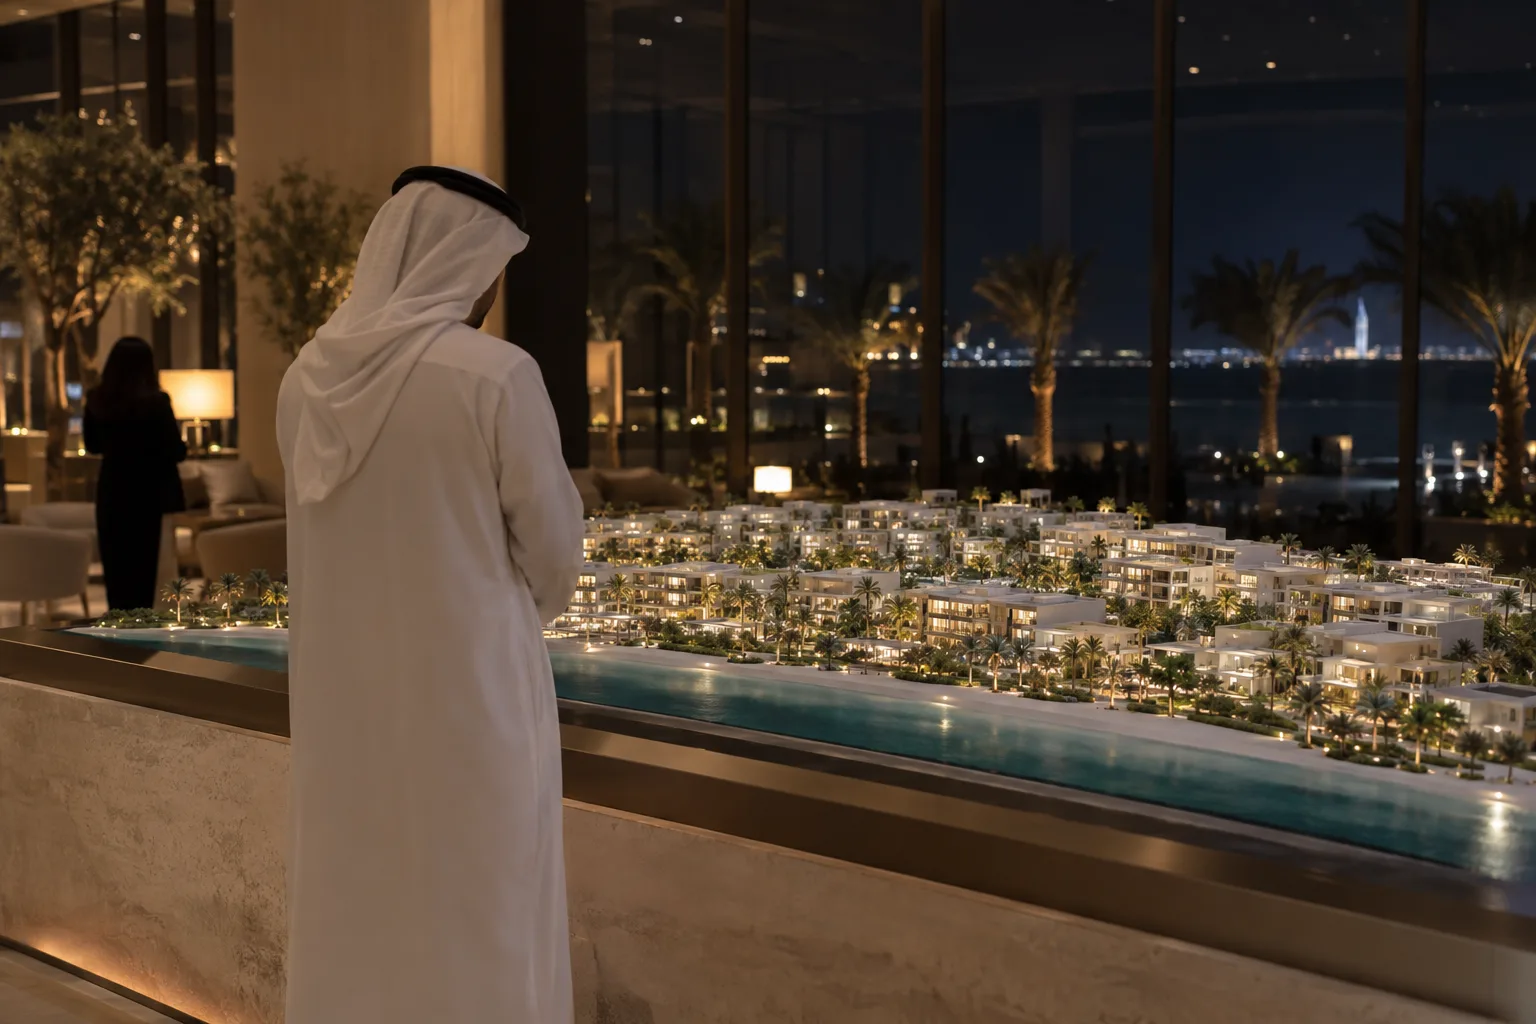
Esta palanca hace además que el off-plan deje de estar reservado a los grandes patrimonios: al movilizar crédito, un mismo capital inicial permite acceder a bienes de mejor ubicación o diversificar en varias unidades. No obstante, seguimos atentos a las condiciones bancarias reales —tipo de interés, aportación exigida, elegibilidad de la promotora y del proyecto—, que dependerán de cada expediente y de cada entidad. El apalancamiento amplifica tanto las ganancias como los riesgos; se pilota, no se sufre.
En Lucretia analizamos caso por caso si esta financiación sirve a su objetivo —reventa en la entrega, alquiler, residencia— y cómo se articula con la fiscalidad ventajosa del emirato. Para encuadrar una adquisición bajo este nuevo régimen, le acompañamos desde la selección del bien hasta la inscripción, dentro de nuestra oferta para invertir en Abu Dabi.
Fuente: thenationalnews.com — 2026-09-13
Guía gratuita, recibida por WhatsApp
Reciba la guía «Invertir en Abu Dabi»
Fiscalidad, visados, financiación, etapas de compra: 14 páginas escritas por nuestros asesores, enviadas a su WhatsApp en minutos.
Este artículo forma parte de nuestra guide
Guía para invertir en inmobiliario en Abu Dabi: comprar, alquilar y revender con tranquilidad
Sobre el autor
Benoit CLAUDEL
Director de Estrategia y Operaciones
Con más de 18 años de experiencia en el sector inmobiliario y la gestión patrimonial, Benoît ha desarrollado una experiencia reconocida en el acompañamiento de inversores privados, directivos de empresa y family offices. Tras iniciar su carrera en una agencia inmobiliaria y trabajar en uno de los gabinetes de gestión patrimonial más reputados de París, se incorporó a LCL como Responsable de Banca Privada de Île-de-France, asesorando a clientes de altos ingresos en sus estrategias inmobiliarias. Emprendedor, fundó y dirigió durante 7 años su propio gabinete de gestión patrimonial, estructurando soluciones de inversión y optimización patrimonial. Actualmente en Lucretia, Benoît supervisa la estrategia operativa, el rendimiento comercial y la formación de los asesores. Interviene en los expedientes de alto valor añadido, en particular las inversiones a través de sociedades holding francesas, la estructuración jurídica y la fiscalidad patrimonial.