
Un particular no paga impuestos ni sobre sus alquileres ni sobre su plusvalía en Dubái. Detallamos los únicos costes reales: gastos de transferencia, comunidad, sucesión y fiscalidad desde el lado de Francia.
Contenido
- ¿Qué impuestos paga realmente un inversor inmobiliario en Dubái?
- Los verdaderos costes de compra: DLD, agencia y gastos fijos (caso con cifras)
- De la rentabilidad bruta al flujo de caja neto: ¿qué gastos merman la rentabilidad?
- Fiscalidad inmobiliaria en Dubái desde el lado de Francia: el convenio de 1989 y el crédito fiscal
- Residencia, financiación y estatus: lo que cambia el escenario fiscal y práctico
- Off-plan: escrow, señal y fiscalidad en la reventa
- Transmisión y sucesión: la trampa que hay que anticipar
La fiscalidad inmobiliaria en Dubái parte de un principio sencillo: un particular que posee un inmueble a título personal paga 0 % de impuestos sobre sus ingresos por alquiler y 0 % sobre su plusvalía al revender (portal oficial del gobierno de los EAU). Sin retención anual, sin ningún impuesto sobre bienes inmuebles comparable a los de Europa.
Esta ausencia de impuestos no significa que comprar salga gratis. Unos gastos de adquisición puntuales, unas cuotas de comunidad recurrentes y unas normas de sucesión específicas condicionan la rentabilidad real. Los repasamos uno a uno, con cifras en la mano, porque son precisamente estas partidas las que recoge nuestra guía de errores que hay que evitar al invertir en Dubái, donde los gastos olvidados y una rentabilidad mal leída son los que más caro salen.
¿Qué impuestos paga realmente un inversor inmobiliario en Dubái?
En Dubái no existe impuesto sobre la renta de las personas físicas ni impuesto sobre las ganancias de capital inmobiliarias para un particular que posee a título personal. El principio del 0 % detallado más arriba se confirma partida por partida en cuanto se entra en el detalle, tal y como desarrollamos en nuestra guía sobre qué impuestos paga un particular por los ingresos de alquiler en Dubái.
El IVA sigue la misma lógica de favor para la vivienda: 0 % sobre las ventas y los alquileres residenciales, quedando el tipo del 5 % reservado a los inmuebles comerciales (Federal Tax Authority). Un piso comprado para alquilar nunca entra, por tanto, en el ámbito del IVA.
El impuesto de sociedades del 9 % por encima de 375 000 AED de beneficios, vigente desde junio de 2023, no afecta a un particular que posee su inmueble a título personal (Federal Tax Authority). Va dirigido a las personas jurídicas, no a la tenencia directa.
Los verdaderos costes de compra: DLD, agencia y gastos fijos (caso con cifras)
El principal coste de entrada es el gasto de transferencia del Dubai Land Department: 4 % del precio de compra, a los que se suman unos gastos administrativos fijos.
Estos gastos fijos del DLD suponen entre 4 700 y 5 500 AED aproximadamente: el title deed en torno a 580 AED (40 AED en off-plan), los gastos de plano unos 250 AED y la oficina del trustee entre 4 000 y 4 200 AED (fuente Property Finder). En el mercado de segunda mano, los honorarios de agencia por el lado del comprador ascienden al 2 % del precio + 5 % de IVA; en off-plan comprado directamente al promotor, por lo general no hay comisión alguna por el lado del comprador (fuente Property Finder).
Caso con cifras: un dos ambientes de 800 pies² en Dubailand Residence Complex
Tomemos un piso en el barrio de Dubailand Residence Complex, a 1 277 AED/pie² según los datos de Bayut (marzo de 2026). Para 800 pies², el precio queda en 1 021 600 AED.
- Gasto de transferencia DLD (4 %): 40 864 AED (Dubai Land Department)
- Honorarios de agencia (2 % + 5 % de IVA): 21 454 AED (Property Finder)
- Gastos fijos DLD: unos 5 000 AED (Property Finder)
El presupuesto de entrada al margen del precio alcanza, pues, cerca de 67 300 AED, es decir, alrededor del 6,6 % del precio. Es esta partida, y no un impuesto anual, la que pesa en la compra.
De la rentabilidad bruta al flujo de caja neto: ¿qué gastos merman la rentabilidad?
La rentabilidad que muestran los portales es una rentabilidad bruta, calculada como alquiler sobre precio, antes de gastos: va del 7,1 % en Arjan al 5,6 % en Downtown Dubai y al 4,5 % en Palm Jumeirah (datos Bayut, marzo de 2026). Estas diferencias de un barrio a otro se enmarcan en una dinámica de fondo que analizamos en nuestro estudio de las tendencias del mercado inmobiliario de Dubái.

El principal gasto recurrente es la service charge anual, regulada por la RERA a través del sistema Mollak: entre 3 y 30 AED/pie²/año según el inmueble (RERA / DLD Service Charge Index). Los pisos se sitúan en torno a 10-20 AED/pie²/año, las torres de lujo en 20-50+ y las villas en 2-6.
La brecha entre lo premium y lo asequible
En Palm Jumeirah, el alquiler alcanza 196 AED/pie²/año (Bayut, marzo de 2026), pero una torre de lujo puede soportar entre 20 y 50+ AED/pie²/año de gastos: la merma relativa es fuerte. En Arjan, el alquiler de 106 AED/pie²/año (Bayut, marzo de 2026) soporta unos gastos de piso estándar mucho más ligeros, lo que preserva mejor el neto.
El detalle de la vacancia del alquiler, los gastos de gestión y el cálculo completo de la rentabilidad neta figura en nuestra guía completa para invertir en Dubái.
Fiscalidad inmobiliaria en Dubái desde el lado de Francia: el convenio de 1989 y el crédito fiscal
Para un residente fiscal francés, los ingresos inmobiliarios de Dubái tributan en los Emiratos en virtud del convenio fiscal Francia-EAU firmado el 19 de julio de 1989 (fuente BOFiP). La doble imposición se elimina mediante un mecanismo de crédito fiscal.
En la práctica, ese crédito fiscal es igual al impuesto francés: el impuesto debido en Francia sobre esos ingresos queda neutralizado. Ahora bien, los alquileres percibidos en Dubái sí se tienen en cuenta para determinar el tipo efectivo de imposición aplicado a los demás ingresos del hogar.
La distinción es clara: un residente fiscal francés declara y aplica el convenio; un residente fiscal en los Emiratos queda fuera del ámbito del impuesto francés sobre esos mismos ingresos. Lucretia clarifica este marco y luego orienta hacia un estudio patrimonial a medida, porque cada configuración familiar exige una respuesta propia.
Esta base fiscal —0 % sobre los ingresos por alquiler y la plusvalía, plena propiedad en zona freehold— pesa mucho en cuanto se compara Dubái con otros destinos lifestyle. Para medir lo que cambia este marco frente a un mercado con un ticket de entrada más bajo pero una seguridad de la propiedad más frágil, nuestro análisis Dubái o Bali: qué mercado para qué perfil pone ambos modelos en perspectiva.
Residencia, financiación y estatus: lo que cambia el escenario fiscal y práctico
Una inversión inmobiliaria de al menos 2 000 000 AED da derecho al Golden Visa de 10 años (portal oficial de los EAU). Es el umbral que convierte una compra en un proyecto de residencia.
A descubrir
Ver proyectos: DWTN Residences
Desde 2.271.477 AED
Una selección de obra nueva con acompañamiento integral.
Ver proyectos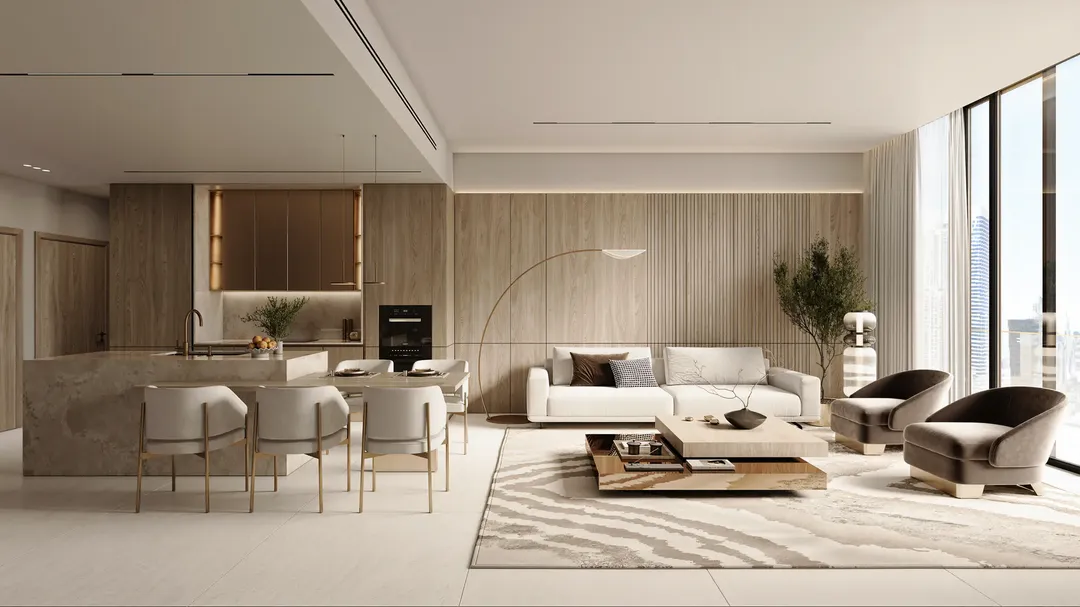
La tramitación del expediente es rápida: unos pocos días hábiles una vez completo el expediente, previendo de 2 a 4 semanas en total con el Emirates ID y la revisión médica (Dubai Land Department). Las condiciones exactas, los documentos que reunir y las trampas que evitar se detallan en nuestra guía dedicada al Golden Visa de Dubái por la vía inmobiliaria.
Financiación: residente y no residente no juegan en la misma liga
El CBUAE limita el crédito de los expatriados residentes (CBUAE Rulebook):
| Situación | Financiación máxima |
|---|---|
| Inmueble ≤ 5 M AED (residente) | 80 % |
| Inmueble > 5 M AED (residente) | 70 % |
| Segundo inmueble | 60 % |
| Compra off-plan | 50 % |
| No residente (en la práctica) | 50 a 75 % (aportación 25 a 50 %) |
La apertura de cuenta y la logística de la compra se cubren en nuestra guía completa para invertir en Dubái.
Off-plan: escrow, señal y fiscalidad en la reventa
En off-plan, los fondos quedan asegurados en una cuenta de depósito en garantía (escrow) obligatoria desde la ley n.º 8 de 2007, bajo supervisión de RERA/DLD (Dubai Land Department). Sus pagos no van directamente al promotor.
¿Un proyecto?
Hable con un asesor Lucretia
Acompañamiento a medida, sin compromiso.
La señal en la reserva va del 5 al 20 % del precio, a menudo del 10 al 20 %, a veces precedida de un booking fijo de unos 20 000 a 100 000 AED antes de la firma del SPA (fuentes de mercado SBA/Grosvenor).
Comprar sobre plano reduce los gastos de entrada detallados más arriba: el title deed sigue siendo mínimo y el comprador se ahorra la comisión de agencia del mercado de segunda mano. En la reventa, la plusvalía sigue tributando al 0 % para un particular (portal oficial de los EAU); ahora bien, para transformar esa exención en ganancia real hay que razonar en neto de gastos: nuestras estrategias de compraventa para obtener una plusvalía detallan las palancas y las trampas que borran una ganancia demasiado corta.
Un proyecto como The Archive en Dubailand Residence Complex, desde 700 000 AED según nuestro catálogo, ilustra este ticket de entrada en obra nueva.
Transmisión y sucesión: la trampa que hay que anticipar
Por defecto, la sharía puede aplicarse a las sucesiones en Dubái, lo que trastoca las reglas de reparto que se esperan en Europa (DIFC Courts). Es el punto de vigilancia que más a menudo se descuida.
La solución existe y es sencilla: un testamento registrado en los DIFC Wills o en los tribunales de Dubái asegura la transmisión para los no musulmanes, designando libremente a los herederos del inmueble.
Con mis clientes veo casi siempre lo mismo: se optimiza la rentabilidad al dírham, y se olvida el testamento. Y sin embargo es el primer documento que hago poner en marcha en cuanto el inmueble deja de ser una simple inversión.
— Benoit CLAUDEL, Director de Estrategia y Operaciones
A nivel local, ningún impuesto de sucesiones grava la transmisión para los particulares. Pero la fiscalidad sucesoria francesa sí puede aplicarse según la residencia del fallecido y de los herederos. Anticipar la estructura de tenencia —residencia, ingresos o transmisión— se decide de antemano, no en la reventa.
En esta guía
Artículos de esta guía
Este artículo forma parte de nuestra guide
Guía de inversión inmobiliaria en Dubái para extranjeros
Sobre el autor
Benoit CLAUDEL
Director de Estrategia y Operaciones
Con más de 18 años de experiencia en el sector inmobiliario y la gestión patrimonial, Benoît ha desarrollado una experiencia reconocida en el acompañamiento de inversores privados, directivos de empresa y family offices. Tras iniciar su carrera en una agencia inmobiliaria y trabajar en uno de los gabinetes de gestión patrimonial más reputados de París, se incorporó a LCL como Responsable de Banca Privada de Île-de-France, asesorando a clientes de altos ingresos en sus estrategias inmobiliarias. Emprendedor, fundó y dirigió durante 7 años su propio gabinete de gestión patrimonial, estructurando soluciones de inversión y optimización patrimonial. Actualmente en Lucretia, Benoît supervisa la estrategia operativa, el rendimiento comercial y la formación de los asesores. Interviene en los expedientes de alto valor añadido, en particular las inversiones a través de sociedades holding francesas, la estructuración jurídica y la fiscalidad patrimonial.





