
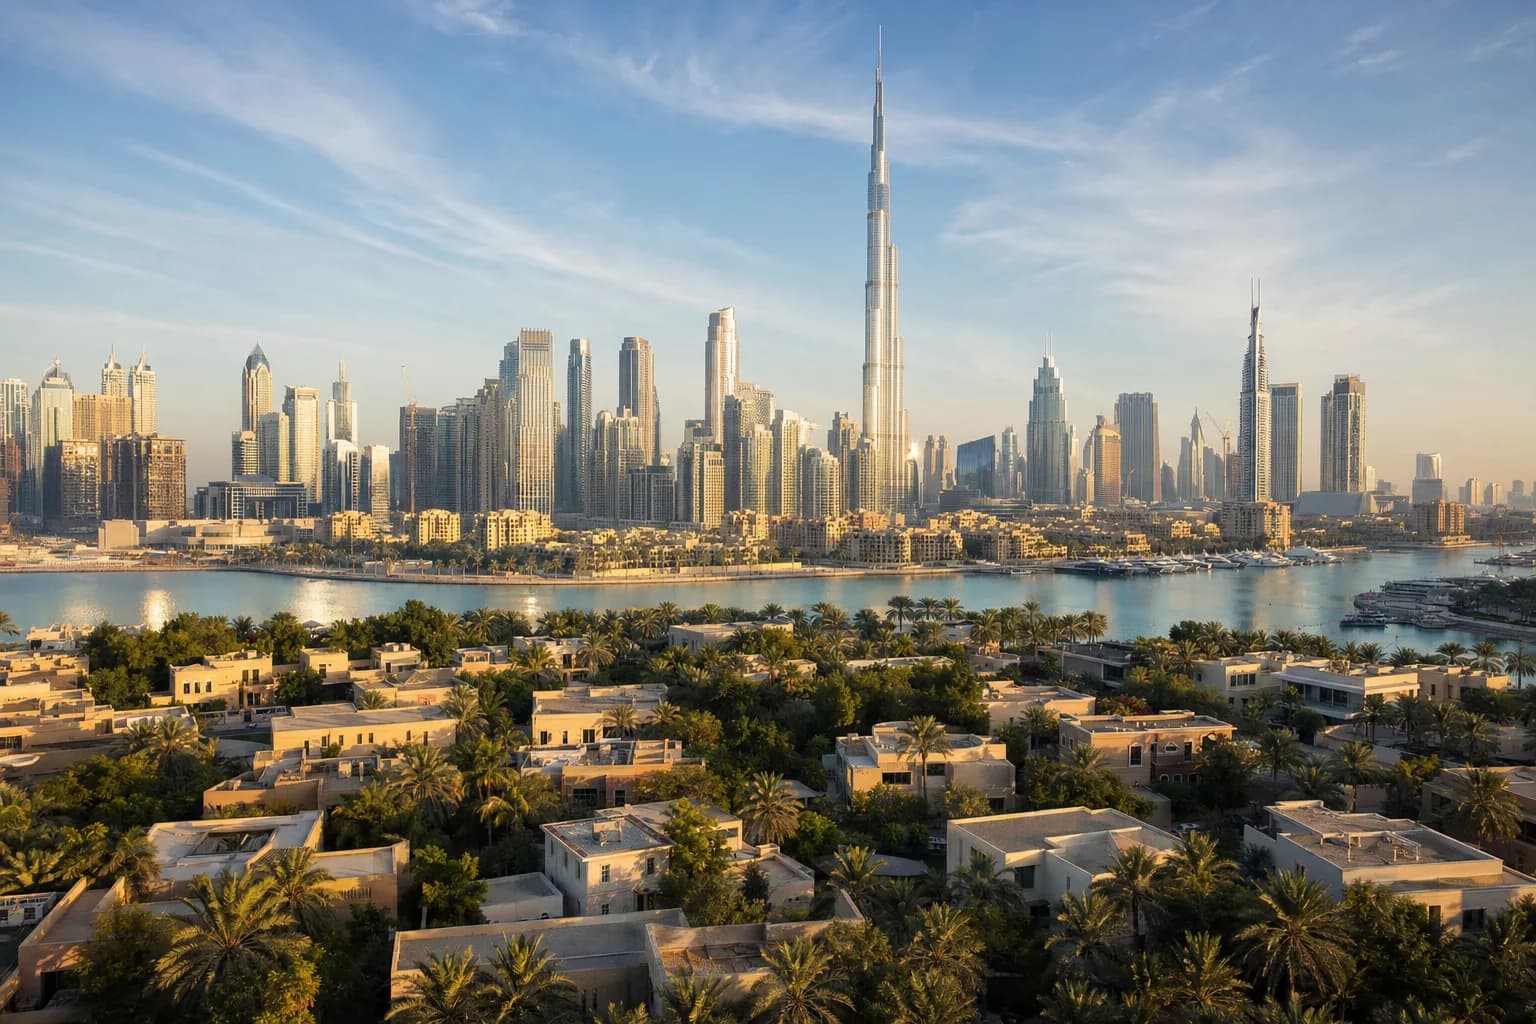
Seguridad jurídica, plena propiedad y 0 % de impuestos inclinan la balanza hacia Dubái; el ticket muy bajo y la apuesta lifestyle atraen hacia Bali, con una reserva importante sobre la propiedad.
Contenido
- Invertir en Dubái o en Bali: la respuesta corta según su perfil
- ¿Se puede ser realmente propietario? Seguridad jurídica y fiscalidad comparadas
- Ticket de entrada y rentabilidad: ¿qué mercado pone a trabajar su capital?
- Costes de adquisición, gastos y financiación: el coste real comparado
- Residencia, visado y horizonte de tenencia: ¿qué se gana además de la rentabilidad?
- ¿Cuál elegir según su perfil?
Invertir en Dubái o en Bali es, ante todo, elegir entre la seguridad del título y la apuesta por el estilo de vida: en Dubái, la plena propiedad (freehold) está abierta a los extranjeros en las zonas designadas desde 2002 y los particulares no pagan ningún impuesto sobre las rentas del alquiler ni sobre la plusvalía (portal oficial del gobierno de los EAU); en Bali, el extranjero no puede tener la plena propiedad y debe recurrir a una estructura de arrendamiento. Esta división estructura toda la decisión.
Acompañamos a inversores en ambos mercados, y nuestro papel nunca es señalar un ganador universal. Esta guía compara cuatro criterios de decisión —propiedad y fiscalidad, ticket y rentabilidad, coste real, residencia— y luego resuelve por perfil. En Dubái, el precio mediano de mercado se sitúa en 1.883 AED/pie² y la rentabilidad bruta mediana en el 5,6 % según los datos de Bayut. Si su elección ya está tomada a favor del emirato, nuestra guía completa de inversión en Dubái recorre el proceso de la A a la Z.
Invertir en Dubái o en Bali: la respuesta corta según su perfil
Para un inversor que busca seguridad jurídica, plena propiedad y una fiscalidad del 0 %, la respuesta es Dubái; para un ticket de entrada muy bajo y una apuesta por el estilo de vida ligada al turismo, es Bali, con una reserva importante sobre la propiedad.
La división aparece desde el primer momento. En Dubái, un extranjero obtiene un título de plena propiedad (freehold) en las zonas designadas y no paga ningún impuesto sobre sus rentas. En Bali, la ley indonesia prohíbe la plena propiedad a los extranjeros: se posee mediante arrendamiento o a través de una estructura de uso, nunca a título personal, un punto que desarrollamos en la siguiente sección.
¿Se puede ser realmente propietario? Seguridad jurídica y fiscalidad comparadas
Es el criterio que lo decide todo: en Dubái, el extranjero accede a la plena propiedad en las zonas freehold con un título (title deed) registrado en el Dubai Land Department, con unos gastos de transferencia del 4 % del precio; en Bali, el extranjero nunca accede a ese estatus.
En Dubái, se compra a nombre propio en zonas como Palm Jumeirah o Downtown Dubai, con un título oponible a terceros. En Bali, el inversor recurre a un arrendamiento (leasehold, generalmente de 25 a 30 años) o a una estructura de tipo Hak Pakai: el control del inmueble descansa en un montaje contractual, no en un título de propiedad.
La fiscalidad, con cifras y fechas
- 0 % de impuesto sobre las rentas del alquiler y la plusvalía para los particulares (Federal Tax Authority).
- 0 % de IVA sobre las ventas y alquileres residenciales (5 % en el sector comercial).
- 9 % de impuesto de sociedades por encima de 375.000 AED de beneficios, desde junio de 2023, únicamente en caso de tenencia a través de sociedad, no a nombre propio.
El convenio fiscal entre Francia y los EAU de 1989 neutraliza la doble imposición mediante un crédito fiscal, pero las rentas cuentan para el tipo efectivo; nuestra guía sobre la fiscalidad en Dubái detalla este mecanismo. Un punto común a ambos mercados: anticipar la sucesión. En Dubái, la sharía puede aplicarse por defecto; un testamento registrado ante los DIFC Courts asegura la transmisión de los no musulmanes.
Veredicto del criterio: Dubái se impone claramente en cuanto a seguridad del título y claridad fiscal. En Bali, el riesgo jurídico de la estructura de arrendamiento es el verdadero coste oculto.
Ticket de entrada y rentabilidad: ¿qué mercado pone a trabajar su capital?
En Dubái, los tickets de entrada van de 500.000 a 2 M AED, con una mediana de 1,2 M AED entre los proyectos que referenciamos; la base de datos no aporta ninguna serie de precios ni de rentabilidad cifrada para Bali, cuyo análisis sigue siendo cualitativo.
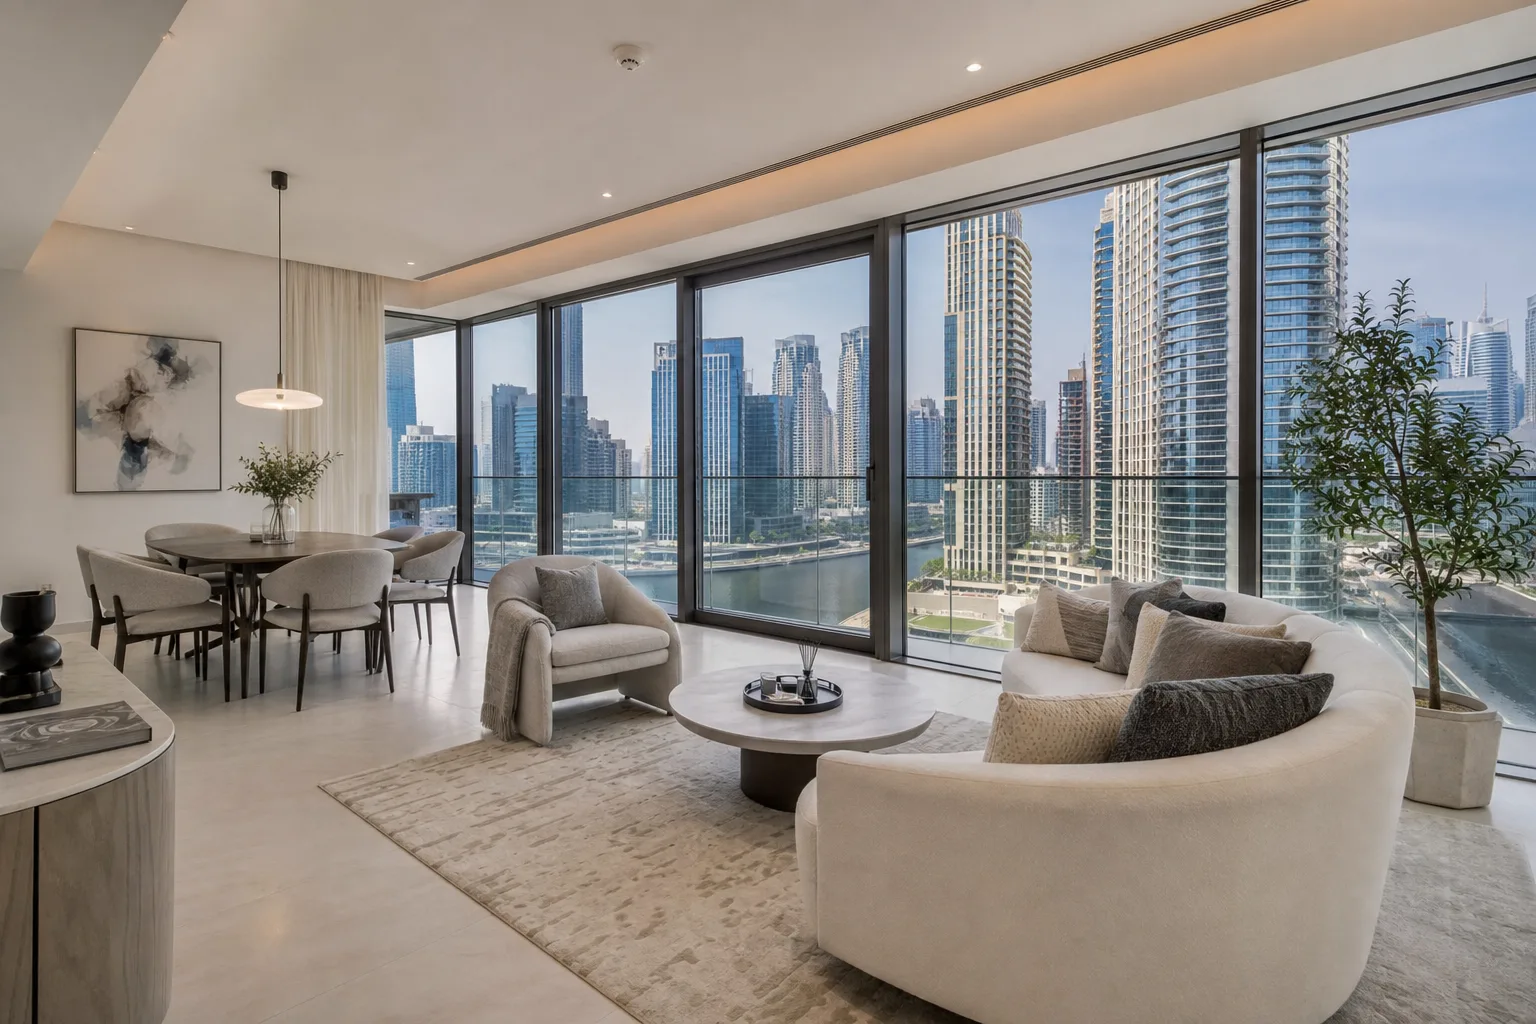
A descubrir
Ver proyectos: Lunaya
Desde 6.798.750 AED
Una selección de obra nueva con acompañamiento integral.
Ver proyectos
| Criterio | Dubái | Bali |
|---|---|---|
| Ticket de entrada | 500.000 a 2 M AED (mediana 1,2 M AED) | Muy bajo, pero sin cifrar en la base |
| Rentabilidad bruta | 5 a 8 % según el barrio (Bayut) | Apuesta lifestyle/turismo |
| Base de la rentabilidad | Alquiler real por pie², datos publicados | Estacionalidad turística |
La rentabilidad depende del barrio, no del país. Según los datos de Bayut, los barrios asequibles rinden entre el 7 y el 10 % bruto y las zonas premium en torno al 5-6 %. En marzo de 2026, Arjan registra una rentabilidad bruta calculada del 7,1 % a 1.485 AED/pie², Dubai Sports City el 6,8 % a 1.318 AED/pie² y Dubai International City el 7,7 %, frente a Palm Jumeirah con un 4,5 % a 4.336 AED/pie².
En el conjunto del mercado, la horquilla va del 1,5 % (La Mer) al 7,7 % (Dubai International City) en 65 barrios, con una mediana del 5,6 % según los datos de Bayut. La rentabilidad indicada es bruta, calculada sobre el alquiler por pie², nunca neta ni garantizada. Para situar estas cifras en su contexto, nuestra guía sobre las tendencias del mercado inmobiliario de Dubái lee barrio a barrio la evolución de precios y rentabilidades.
Costes de adquisición, gastos y financiación: el coste real comparado
En Dubái, el coste de adquisición es elevado pero perfectamente claro: 4 % de gastos de transferencia en el Dubai Land Department, unos 4.700 a 5.500 AED de gastos fijos, y honorarios de agencia del 2 % + 5 % de IVA en el mercado secundario, a menudo nulos en la compra sobre plano al promotor.
Recurso gratuito
Reciba nuestra guía de inversión
Lo esencial — estrategia, fiscalidad, pasos — para descargar.
Lo que pesa sobre el neto
Los gastos de comunidad (service charges) van de 3 a 30 AED/pie²/año, regulados a través del sistema Mollak de la RERA: unos 10 a 20 para un apartamento, 20 a 50+ para una torre de lujo, 2 a 6 para una villa. Esta partida recurrente se integra en el cálculo de la rentabilidad neta, y nuestra guía sobre la gestión del alquiler y los gastos comunitarios en Dubái detalla cómo pasar de lo bruto a los gastos reales.
En cuanto al crédito, un no residente obtiene en la práctica una financiación del 50 al 75 % del valor (aportación del 25 al 50 %); el límite reglamentario del CBUAE llega al 80 % para un expatriado residente y baja al 50 % en compra sobre plano. Nuestra guía de financiación para no residentes pone cifras a cada caso.
La seguridad del anticipo también distingue a ambos mercados. En la compra sobre plano en Dubái, los fondos pasan por una cuenta de garantía (escrow) obligatoria desde la ley n.º 8 de 2007, bajo supervisión de la RERA/DLD, para un anticipo del 5 al 20 %; la base de datos no recoge ningún equivalente en Bali. Veredicto: costes elevados pero seguros en Dubái, con un apalancamiento bancario accesible incluso para el no residente, una ventaja decisiva para quien quiere modelizar con precisión su flujo de caja.
Residencia, visado y horizonte de tenencia: ¿qué se gana además de la rentabilidad?
En Dubái, la compra inmobiliaria abre una palanca ausente en Bali: el Golden Visa de 10 años desde 2.000.000 AED de inversión inmobiliaria, según el portal oficial del gobierno de los EAU.
La tramitación es rápida: generalmente unos pocos días hábiles una vez completado el expediente, y de 2 a 4 semanas en total contando el Emirates ID y el examen médico. Este permiso transforma la inversión en un proyecto de vida o de movilidad, mientras que el arrendamiento balinés sigue siendo una colocación con un horizonte limitado.
Entre mis clientes, la decisión suele inclinarse el día en que comprenden que en Dubái el inmueble y la residencia de larga duración se financian en un mismo gesto: es una comodidad que pocos mercados ofrecen.
— Benoit CLAUDEL, Director de Estrategia y Operaciones
Nuestra guía dedicada al Golden Visa a través de la inversión inmobiliaria detalla las condiciones y los trámites. Para comparar de forma objetiva ambos mercados según su situación, un acompañamiento a medida sigue siendo la mejor forma de empezar.
¿Cuál elegir según su perfil?
Dubái conviene al inversor que prioriza la seguridad del título, la fiscalidad del 0 % y un flujo de caja modelizable; Bali se dirige a quien acepta una estructura de arrendamiento a cambio de un ticket bajo y una apuesta por el turismo.
¿Un proyecto?
Hable con un asesor Lucretia
Acompañamiento a medida, sin compromiso.
- Quiere poseer a nombre propio y transmitir con tranquilidad → Dubái, donde el freehold y el testamento DIFC aseguran la tenencia.
- Busca una rentabilidad bruta del 7 % o más en alquiler de larga duración → Dubái, en barrios asequibles como Arjan o Dubai International City.
- Busca la residencia de larga duración además de la inversión → Dubái, mediante el Golden Visa desde 2 M AED.
- Prioriza el menor ticket posible y una apuesta por el estilo de vida → Bali, asumiendo plenamente el riesgo jurídico del arrendamiento.
Para explorar los proyectos y barrios del emirato antes de decidir, nuestra página de mercado de Dubái reúne lo esencial. La elección correcta depende de su horizonte y de su tolerancia al riesgo jurídico, no de una clasificación cerrada.
Este artículo forma parte de nuestra guide
Guía de inversión inmobiliaria en Dubái para extranjeros
Sobre el autor
Benoit CLAUDEL
Director de Estrategia y Operaciones
Con más de 18 años de experiencia en el sector inmobiliario y la gestión patrimonial, Benoît ha desarrollado una experiencia reconocida en el acompañamiento de inversores privados, directivos de empresa y family offices. Tras iniciar su carrera en una agencia inmobiliaria y trabajar en uno de los gabinetes de gestión patrimonial más reputados de París, se incorporó a LCL como Responsable de Banca Privada de Île-de-France, asesorando a clientes de altos ingresos en sus estrategias inmobiliarias. Emprendedor, fundó y dirigió durante 7 años su propio gabinete de gestión patrimonial, estructurando soluciones de inversión y optimización patrimonial. Actualmente en Lucretia, Benoît supervisa la estrategia operativa, el rendimiento comercial y la formación de los asesores. Interviene en los expedientes de alto valor añadido, en particular las inversiones a través de sociedades holding francesas, la estructuración jurídica y la fiscalidad patrimonial.





