
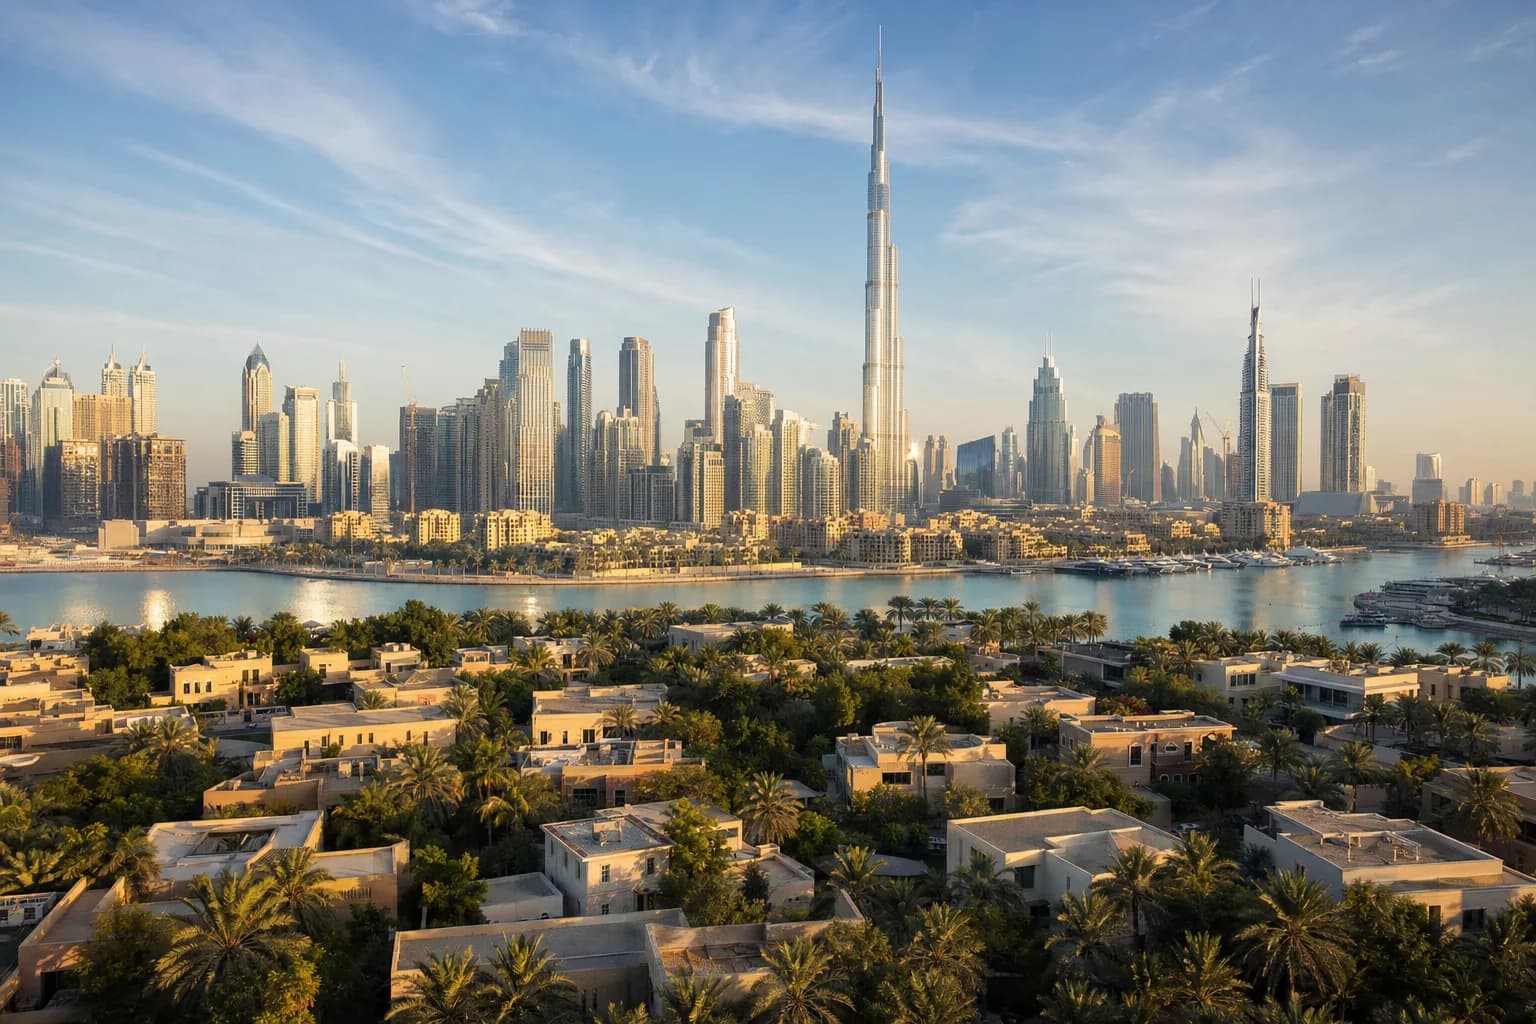
Sécurité juridique, pleine propriété et 0 % d'impôt penchent vers Dubaï ; le ticket très bas et le pari lifestyle attirent vers Bali, sous réserve majeure sur la propriété.
Sommaire
- Investir à Dubaï ou à Bali : la réponse courte selon votre profil
- Peut-on vraiment être propriétaire ? Sécurité juridique et fiscalité comparées
- Ticket d'entrée et rendement : quel marché fait travailler votre capital ?
- Coûts d'acquisition, charges et financement : le coût réel comparé
- Résidence, visa et horizon de détention : que gagne-t-on en plus du rendement ?
- Lequel choisir selon votre profil ?
Investir à Dubaï ou à Bali, c'est d'abord arbitrer entre la sécurité du titre et le pari lifestyle : à Dubaï, la pleine propriété (freehold) est ouverte aux étrangers dans les zones désignées depuis 2002 et les particuliers ne paient aucun impôt sur les revenus locatifs ni sur la plus-value (portail officiel du gouvernement des EAU) ; à Bali, l'étranger ne peut pas détenir en pleine propriété et passe par un montage locatif. Ce clivage structure toute la décision.
Nous accompagnons des investisseurs sur les deux marchés, et notre rôle n'est jamais de désigner un gagnant universel. Ce guide compare quatre critères de décision — propriété et fiscalité, ticket et rendement, coût réel, résidence — puis tranche par profil. À Dubaï, le prix médian de marché s'établit à 1 883 AED/pi² et le rendement brut médian à 5,6 % selon les données Bayut. Si votre choix est déjà fait pour l'émirat, notre guide complet d'investissement à Dubaï reprend le parcours de A à Z.
Investir à Dubaï ou à Bali : la réponse courte selon votre profil
Pour un investisseur qui veut la sécurité juridique, la pleine propriété et une fiscalité 0 %, la réponse est Dubaï ; pour un ticket d'entrée très bas et un pari lifestyle adossé au tourisme, c'est Bali — avec une réserve majeure sur la propriété.
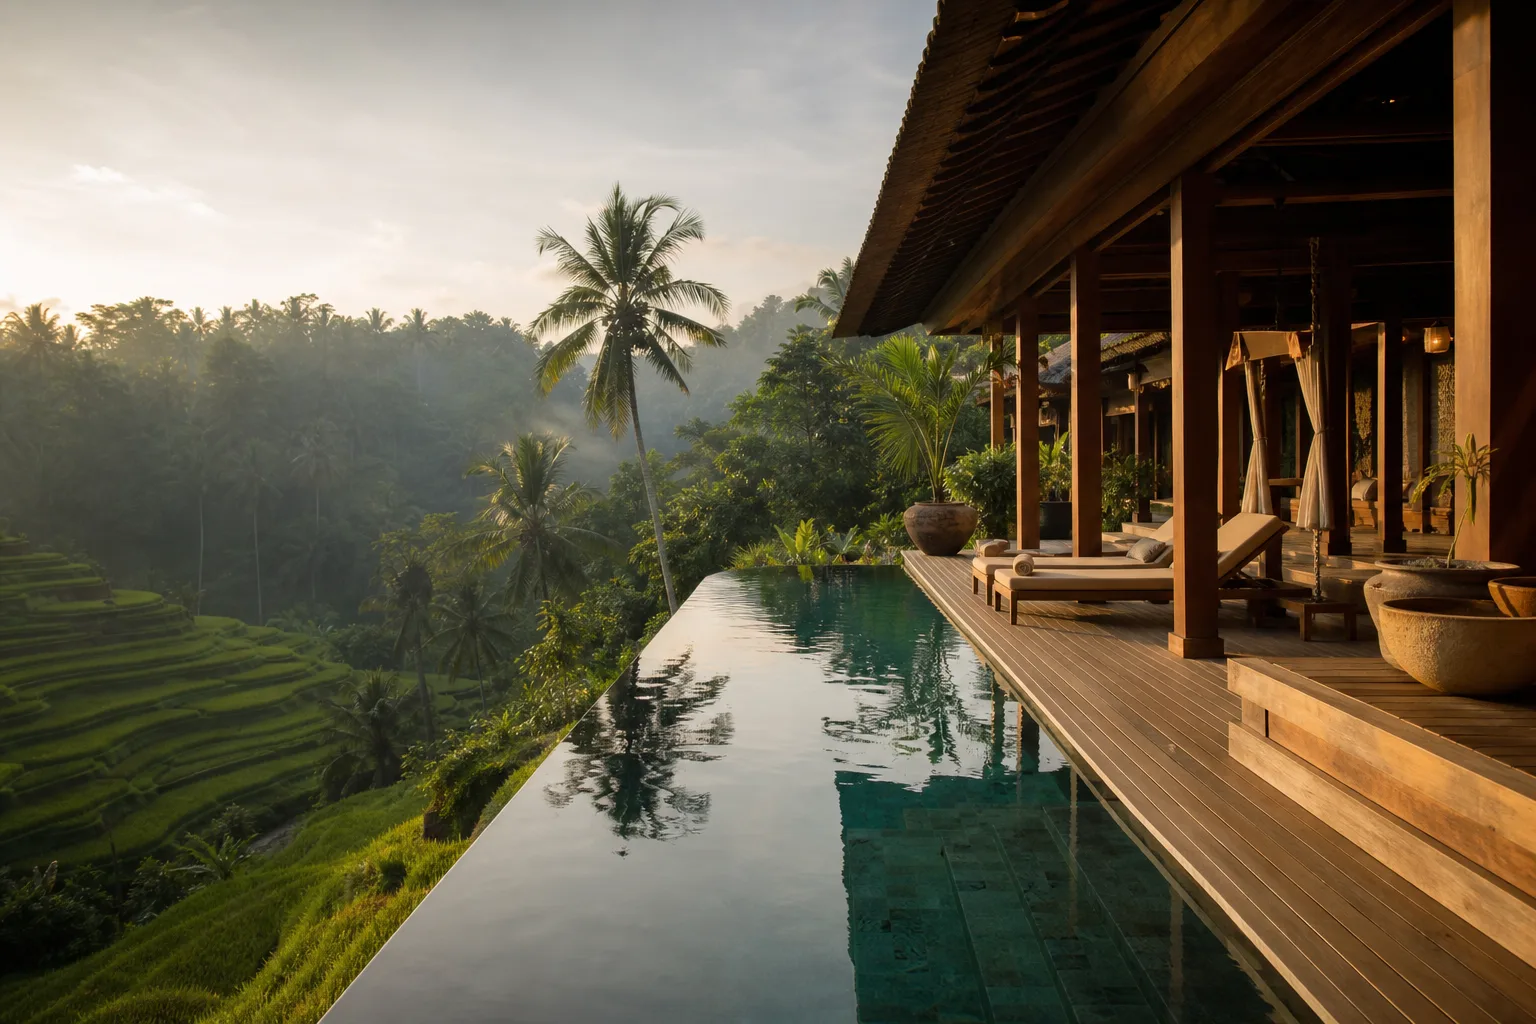
Le clivage se pose dès le départ. À Dubaï, un étranger obtient un titre de pleine propriété (freehold) dans les zones désignées et ne paie aucun impôt sur ses revenus. À Bali, la loi indonésienne interdit la pleine propriété aux étrangers : on détient par bail ou via une structure d'usage, jamais en nom propre — un point développé dans la section suivante.
Peut-on vraiment être propriétaire ? Sécurité juridique et fiscalité comparées
C'est le critère qui départage tout : à Dubaï, l'étranger accède à la pleine propriété dans les zones freehold avec un titre (title deed) enregistré au Dubai Land Department, contre des frais de transfert de 4 % du prix ; à Bali, l'étranger n'accède jamais à ce statut.
À Dubaï, on achète en son nom sur des zones comme Palm Jumeirah ou Downtown Dubai, avec un titre opposable. À Bali, l'investisseur passe par un bail (leasehold, généralement 25 à 30 ans) ou une structure de type Hak Pakai : le contrôle du bien repose sur un montage contractuel, pas sur un titre de propriété.
La fiscalité, chiffrée et datée
- 0 % d'impôt sur les revenus locatifs et la plus-value pour les particuliers (Federal Tax Authority).
- 0 % de TVA sur les ventes et locations résidentielles (5 % sur le commercial).
- 9 % d'impôt sur les sociétés au-delà de 375 000 AED de bénéfices, depuis juin 2023 — uniquement en cas de détention via société, pas en nom propre.
La convention fiscale France-EAU de 1989 neutralise la double imposition par un crédit d'impôt, mais les revenus comptent pour le taux effectif ; notre guide sur la fiscalité à Dubaï détaille ce mécanisme. Point commun aux deux marchés : anticiper la succession. À Dubaï, la charia peut s'appliquer par défaut ; un testament enregistré auprès des DIFC Courts sécurise la transmission des non-musulmans.
Verdict du critère : Dubaï l'emporte nettement sur la sécurité du titre et la lisibilité fiscale. À Bali, le risque juridique du montage locatif est le vrai coût caché.
Ticket d'entrée et rendement : quel marché fait travailler votre capital ?
À Dubaï, les tickets d'entrée s'échelonnent de 500 000 à 2 M AED, avec une médiane de 1,2 M AED parmi les projets que nous référençons ; le socle ne fournit pas de série de prix ni de rendement chiffrés pour Bali, dont l'analyse reste qualitative.
À découvrir
Découvrez The Archive
Dès 679 604 AED
Une sélection de biens neufs accompagnée de A à Z par nos experts.
Voir les projets
| Critère | Dubaï | Bali |
|---|---|---|
| Ticket d'entrée | 500 000 à 2 M AED (médiane 1,2 M AED) | Très bas, mais non chiffré au socle |
| Rendement brut | 5 à 8 % selon le quartier (Bayut) | Pari lifestyle/tourisme |
| Base du rendement | Loyer réel au pi², données publiées | Saisonnalité touristique |
Le rendement dépend du quartier, pas du pays. Selon les données Bayut, les quartiers abordables rapportent 7 à 10 % brut et les zones premium environ 5 à 6 %. En mars 2026, Arjan affiche un rendement brut calculé de 7,1 % à 1 485 AED/pi², Dubai Sports City 6,8 % à 1 318 AED/pi² et Dubai International City 7,7 %, face à Palm Jumeirah à 4,5 % pour 4 336 AED/pi².
Sur l'ensemble du marché, l'amplitude va de 1,5 % (La Mer) à 7,7 % (Dubai International City) sur 65 quartiers, médiane 5,6 % selon les données Bayut. Le rendement affiché est brut, calculé sur le loyer au pi² — jamais net ni garanti. Pour situer ces écarts dans leur contexte, notre analyse des tendances du marché immobilier de Dubaï lit ces chiffres quartier par quartier.
Coûts d'acquisition, charges et financement : le coût réel comparé
À Dubaï, le coût d'acquisition est élevé mais parfaitement lisible : 4 % de frais de transfert au Dubai Land Department, environ 4 700 à 5 500 AED de frais fixes, et des honoraires d'agence de 2 % + 5 % de TVA dans le secondaire — souvent nuls en off-plan acheté au promoteur.
Ce qui pèse sur le net
Les charges de copropriété (service charges) vont de 3 à 30 AED/pi²/an, régulées via le système Mollak de la RERA : environ 10 à 20 pour un appartement, 20 à 50+ pour une tour de luxe, 2 à 6 pour une villa. Ce poste récurrent s'intègre au calcul du rendement net, comme le détaille notre guide sur la gestion locative et les charges à Dubaï.
Côté crédit, un non-résident obtient en pratique un financement de 50 à 75 % de la valeur (apport de 25 à 50 %) ; le plafond réglementaire CBUAE atteint 80 % pour un expatrié résident et descend à 50 % en off-plan. Notre guide du financement pour non-résidents chiffre chaque cas.
La sécurité de l'acompte départage aussi les deux marchés. En off-plan à Dubaï, les fonds transitent par un compte séquestre (escrow) obligatoire depuis la loi n° 8 de 2007, sous supervision RERA/DLD, pour un acompte de 5 à 20 % ; le socle ne recense aucun équivalent côté Bali. Verdict : coûts élevés mais sécurisés à Dubaï, avec un levier bancaire accessible même au non-résident — un atout décisif pour qui veut modéliser précisément son cash-flow.
Résidence, visa et horizon de détention : que gagne-t-on en plus du rendement ?
À Dubaï, l'achat immobilier ouvre un levier absent à Bali : le Golden Visa de 10 ans dès 2 000 000 AED d'investissement immobilier, selon le portail officiel du gouvernement des EAU.
Le traitement est rapide : généralement quelques jours ouvrés une fois le dossier complet, et 2 à 4 semaines au total en comptant l'Emirates ID et la visite médicale. Ce titre transforme l'investissement en projet de vie ou de mobilité, là où le bail balinais reste un placement à horizon contraint.
Chez mes clients, l'arbitrage bascule souvent le jour où ils comprennent qu'à Dubaï le bien et la résidence longue durée se financent d'un même geste — c'est un confort que peu de marchés offrent.
— Benoit CLAUDEL, Directeur Stratégie & Opérations
Notre guide dédié au Golden Visa par l'immobilier détaille conditions et démarches. Pour comparer objectivement les deux marchés selon votre situation, un accompagnement sur-mesure reste la meilleure entrée en matière.
Lequel choisir selon votre profil ?
Dubaï convient à l'investisseur qui priorise la sécurité du titre, la fiscalité 0 % et un cash-flow modélisable ; Bali s'adresse à celui qui accepte un montage locatif en échange d'un ticket bas et d'un pari sur le tourisme.
Ressource gratuite
Recevez notre guide de l'investissement
L'essentiel — stratégie, fiscalité, étapes — à télécharger.
- Vous voulez posséder en nom propre et transmettre sereinement → Dubaï, où le freehold et le testament DIFC sécurisent la détention.
- Vous visez un rendement brut de 7 % et plus sur du locatif long → Dubaï, sur des quartiers abordables comme Arjan ou Dubai International City.
- Vous cherchez la résidence longue durée en plus du placement → Dubaï, via le Golden Visa dès 2 M AED.
- Vous privilégiez le plus petit ticket possible et un pari lifestyle → Bali, en intégrant pleinement le risque juridique du bail.
Pour explorer les projets et quartiers de l'émirat avant de trancher, notre page marché Dubaï réunit l'essentiel. Le bon choix dépend de votre horizon et de votre tolérance au risque juridique — pas d'un classement figé.
Cet article fait partie de notre guide
Guide d'investissement immobilier à Dubaï pour l'étranger
À propos de l'auteur
Benoit CLAUDEL
Directeur Stratégie & Opérations
Avec plus de 18 années d'expérience dans l'immobilier et la gestion de patrimoine, Benoît a développé une expertise reconnue dans l'accompagnement d'investisseurs privés, dirigeants d'entreprise et family offices. Après avoir débuté en agence immobilière et travaillé au sein de l'un des cabinets de gestion de patrimoines les plus réputés de Paris, il rejoint ensuite LCL en tant que Responsable Banque Privée Île-de-France, conseillant des clients à hauts revenus sur leurs stratégies immobilières. Entrepreneur, il fonde et dirige pendant 7 ans son propre cabinet de gestion de patrimoine, structurant des solutions d'investissement et d'optimisation patrimoniale. Aujourd'hui chez Lucretia, Benoît supervise la stratégie opérationnelle, la performance commerciale et la formation des conseillers. Il intervient sur les dossiers à forte valeur ajoutée, notamment les investissements via holding française, la structuration juridique et la fiscalité patrimoniale.





