Deux logiques opposées, un même marché à 0 % d'impôt : encaisser un loyer régulier ou capter la valorisation. Voici comment trancher selon votre horizon et votre profil.
Sommaire
- Acheter pour louer ou revendre à Dubaï : la réponse courte selon votre profil
- Rendement locatif ou plus-value : que rapporte vraiment chaque stratégie ?
- Trésorerie et horizon de détention : quel capital chaque stratégie immobilise ?
- Off-plan ou bien livré : quel véhicule sert chaque stratégie ?
- Où acheter selon la stratégie visée : la carte des quartiers
- Ce que la fiscalité et la résidence changent à l'arbitrage
- Louer ou revendre : lequel choisir selon votre profil
Acheter pour louer ou revendre à Dubaï dépend de votre horizon : pour un revenu régulier tenu dans le temps, on achète pour louer et on vise un rendement brut de 4,5 à 7,1 % selon le quartier (Bayut, mars 2026) ; pour un gain en capital sur un horizon court ou moyen, on achète pour revendre en captant la valorisation. Il n'existe pas de gagnant universel : le bon choix découle de votre besoin de liquidité, de votre capital disponible et de la durée pendant laquelle vous acceptez d'immobiliser votre argent.
Ces deux stratégies partagent un atout décisif : un particulier ne paie ni impôt sur le revenu locatif ni impôt sur la plus-value à Dubaï. L'arbitrage se joue donc ailleurs — sur le quartier, le véhicule (neuf ou livré), la trésorerie et votre objectif de résidence.
Acheter pour louer ou revendre à Dubaï : la réponse courte selon votre profil
Pour un revenu régulier et une détention longue, achetez pour louer ; pour un gain en capital sur un horizon court ou moyen, achetez pour revendre — les deux sortent nettes d'impôt localement, mais ne servent pas le même objectif.
Les deux logiques s'opposent frontalement. Louer, c'est encaisser un rendement brut de 4,5 à 7,1 % selon le quartier (Bayut, mars 2026) et le tenir année après année. Revendre, c'est parier sur la valorisation : la médiane du marché progresse de +2,6 % sur 12 mois, mais certains quartiers affichent +50 à +147,6 % sur 60 mois selon les données Bayut (mars 2026). Le loyer rentre chaque mois ; la plus-value se réalise en une fois, à la sortie.
Un particulier ne paie ni impôt sur le revenu locatif ni impôt sur la plus-value immobilière aux Émirats, selon le portail officiel du gouvernement des EAU. Les deux stratégies sont donc nettes localement — l'arbitrage se fait sur l'horizon, la trésorerie et le profil.
Rendement locatif ou plus-value : que rapporte vraiment chaque stratégie ?
La location rapporte un flux annuel — un rendement brut de 4,5 % à 7,1 % selon le quartier (Bayut, mars 2026) — quand la revente vise un gain en capital ponctuel, jusqu'à +147,6 % sur 60 mois dans les zones les plus dynamiques.
Côté louer, les quartiers abordables mènent : Arjan affiche 7,1 % de rendement brut, Dubai Sports City 6,8 % et Dubai Silicon Oasis 6,3 %, selon les données Bayut (mars 2026). Les quartiers premium rapportent moins en flux : Downtown Dubai 5,6 %, Palm Jumeirah 4,5 %. Ce rendement est brut, hors service charges et hors vacance.
Côté revendre, la valorisation passée dessine une autre carte : Jumeirah Garden City a progressé de +147,6 % sur 60 mois, Dubai Industrial City de +132,1 % et Dubai Silicon Oasis de +108,9 %, selon les données Bayut (mars 2026). Cette hausse passée n'est pas une garantie de hausse future.
Un même quartier sert rarement les deux objectifs. Palm Jumeirah ne rend que 4,5 % en loyer, mais son prix a grimpé de +69,1 % sur 60 mois — un profil de plus-value, pas de cash-flow.
| Stratégie | Horizon | Ce qu'on encaisse | Mesure chiffrée (Bayut) |
|---|---|---|---|
| Louer | Long | Loyer annuel récurrent | Rendement brut 4,5 à 7,1 % |
| Revendre | Court / moyen | Gain en capital ponctuel | Évolution +50 à +147,6 % sur 60 mois |
Trésorerie et horizon de détention : quel capital chaque stratégie immobilise ?
Louer immobilise le capital longtemps mais génère un loyer dès la livraison, tandis que revendre concentre l'effort sur les coûts d'entrée à amortir sur peu d'années.
À découvrir
Découvrez Artistry Residences
Dès 2 347 000 AED
Une sélection de biens neufs accompagnée de A à Z par nos experts.
Voir les projets
En stratégie locative, votre argent reste engagé, mais il travaille chaque mois. Il faut y soustraire les service charges annuelles, comprises entre 3 et 30 AED/pi²/an et régulées par la RERA via Mollak, selon le DLD (Service Charge Index). Ces charges grignotent le rendement brut chaque année, sur toute la durée de détention.
En stratégie de revente, l'enjeu est d'amortir vite les coûts d'entrée. Sur le secondaire, comptez 4 % de frais de transfert au Dubai Land Department, plus 4 700 à 5 500 AED de frais fixes (title deed, plan, trustee office, selon Property Finder), plus 2 % d'honoraires d'agence majorés de 5 % de TVA à la charge de l'acheteur (cadre RERA). Sur un horizon court, ces frais pèsent lourd rapporté à quelques années de détention.
Le financement modifie l'équation : un non-résident obtient en pratique un LTV de 50 à 75 % selon la banque, soit un apport de 25 à 50 %, dans le cadre fixé par la CBUAE. Le choix entre apport comptant et effet de levier est détaillé dans notre guide cash ou crédit pour investir à Dubaï.
| Critère | Louer | Revendre |
|---|---|---|
| Mise de départ | Capital immobilisé longtemps | Capital mobilisé sur peu d'années |
| Coût dans le temps | Service charges 3-30 AED/pi²/an | Frais d'entrée à amortir vite |
| Quand l'argent rentre | Loyer dès la livraison | À la revente uniquement |
Off-plan ou bien livré : quel véhicule sert chaque stratégie ?
Le bien livré sert d'abord la location, avec un loyer immédiat mais des frais d'entrée pleins, quand l'off-plan sert d'abord la valorisation captée pendant la construction.
Un bien livré met votre capital au travail sans attendre : le loyer tombe dès la mise en location. En contrepartie, vous payez les frais d'entrée complets — 4 % DLD et 2 % d'agence sur le secondaire. L'off-plan, lui, favorise le pari sur la hausse : vous entrez à un prix de lancement et espérez revendre plus cher à mesure que le chantier avance.
Le neuf demande moins de trésorerie au départ. L'acompte de réservation va de 5 à 20 % du prix (souvent 10-20 %), les fonds sont sécurisés sur un compte séquestre obligatoire (loi n° 8 de 2007, supervision RERA/DLD selon le Dubai Land Department), et l'achat au promoteur ne comporte généralement aucune commission d'agence côté acheteur.
Parmi les projets que nous référençons, un bien comme Albero d'Emaar Properties à Dubai Creek Harbour (à partir de 1,9 M AED, livraison septembre 2029) illustre la logique de valorisation off-plan, tandis que The Archive d'Imtiaz Developments à Dubailand Residence Complex (à partir de 700 000 AED, livraison septembre 2028) vise un rendement locatif abordable. L'arbitrage détaillé neuf/livré est traité dans notre guide off-plan ou prêt à vivre à Dubaï.
Où acheter selon la stratégie visée : la carte des quartiers
Pour louer, ciblez les quartiers à rendement élevé ; pour revendre, ciblez ceux dont la valorisation est déjà prouvée sur 60 mois — les deux se recouvrent rarement.
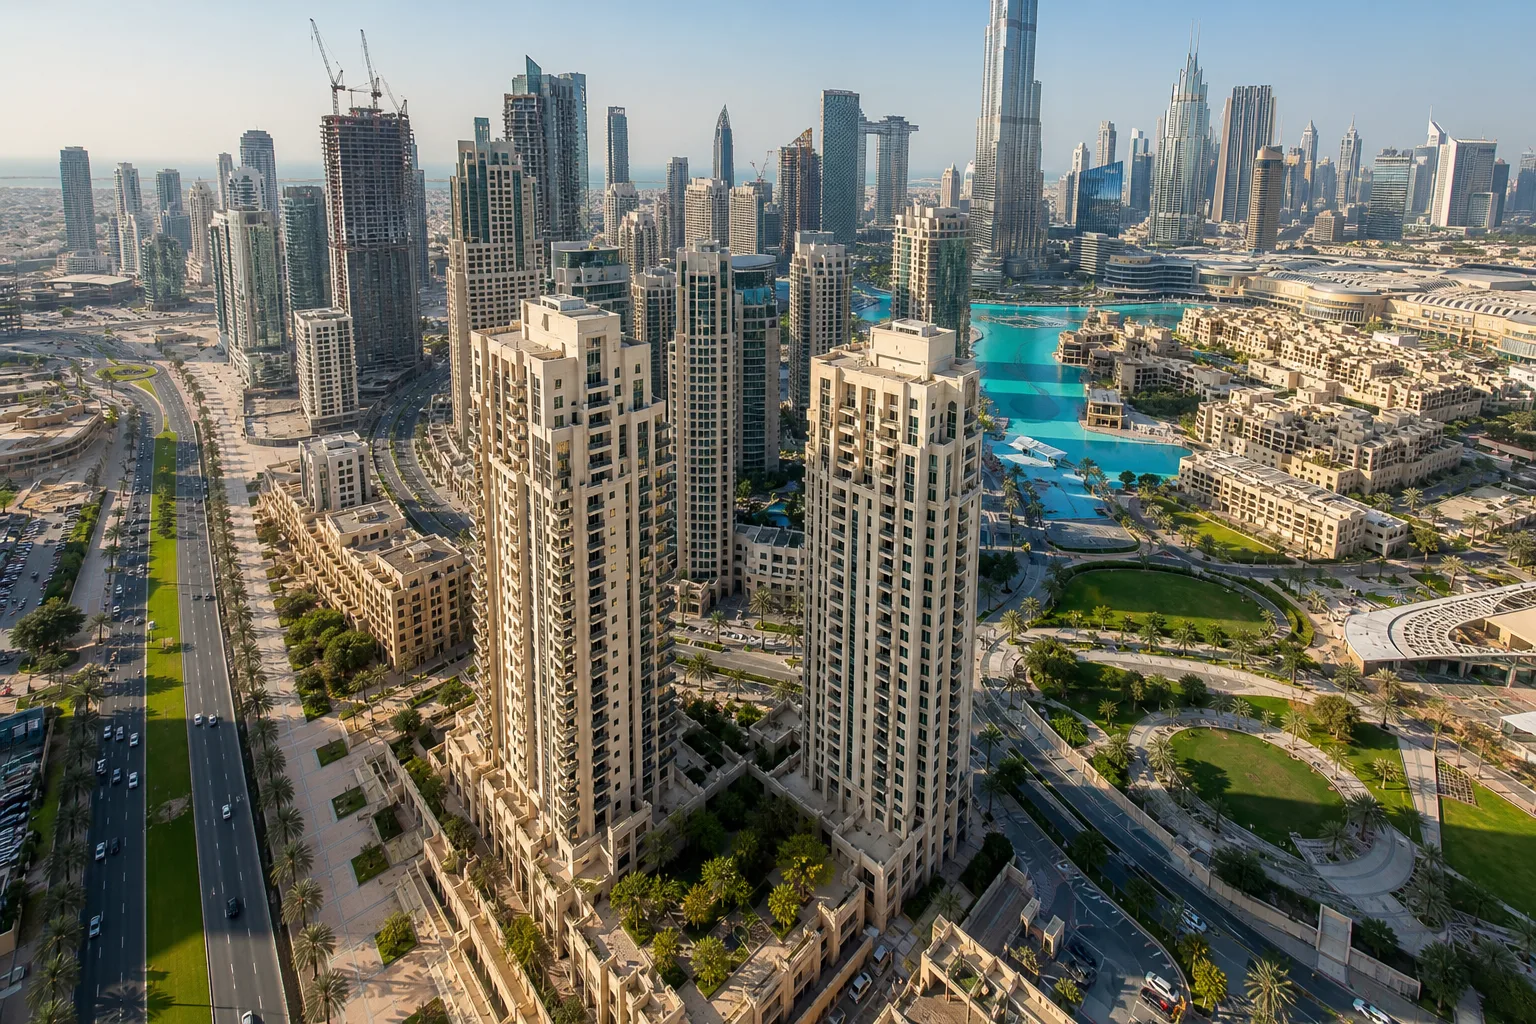
Pour un objectif locatif, les rendements bruts les plus élevés se trouvent dans l'abordable : Arjan à 7,1 % (1 485 AED/pi²), Dubai Sports City à 6,8 % (1 318 AED/pi²) et Dubai Silicon Oasis à 6,3 %, selon les données Bayut (mars 2026). Le ticket d'entrée y reste modéré, ce qui limite le capital immobilisé.
Pour un objectif de revente, regardez la valorisation passée : Dubai Industrial City affiche +132,1 % sur 60 mois, Dubai South +87 % et Business Bay +64,9 %, selon les données Bayut (mars 2026). Ces quartiers ont capté une hausse forte, sans garantie qu'elle se répète.
Certains quartiers premium servent surtout la plus-value et la liquidité, malgré un rendement plus bas, à l'image de Palm Jumeirah à 4,5 %. À titre de repère, la médiane du marché s'établit à 5,6 % sur 65 quartiers disposant de séries vente et location (Bayut, mars 2026). Le choix du quartier selon l'objectif est approfondi dans où investir à Dubaï par quartier et, pour le cash locatif, dans meilleurs quartiers pour le rendement locatif.
Ce que la fiscalité et la résidence changent à l'arbitrage
Localement, aucune des deux stratégies n'est pénalisée : 0 % sur le loyer comme sur la plus-value pour un particulier, et 5 % de TVA seulement sur l'immobilier commercial selon la Federal Tax Authority — le choix se joue donc ailleurs.
Un projet en tête ?
Parlez à un conseiller Lucretia
Un accompagnement sur-mesure, sans engagement.
Les ventes et locations résidentielles ne supportent pas de TVA à Dubaï ; seul l'immobilier commercial est taxé à 5 %, selon le barème de la Federal Tax Authority. Ni louer ni revendre du résidentiel ne subit de frottement fiscal émirati.
Côté pays de résidence, la nuance compte. Pour un résident fiscal français, la convention de 1989 rend les revenus immobiliers imposables aux Émirats et neutralise la double imposition par un crédit d'impôt, mais ces revenus comptent pour le taux effectif (BOFiP). Ce mécanisme vise le loyer perçu ; le traitement d'une plus-value n'est pas identique. Le sujet locatif est développé dans revenus locatifs à Dubaï.
L'axe résidence tranche souvent l'arbitrage. La location longue s'accorde avec un objectif de Golden Visa : un bien d'au moins 2 000 000 AED y ouvre droit, le dossier complet étant instruit en quelques jours ouvrés (2 à 4 semaines au total avec l'Emirates ID et la visite médicale). Revendre vite fait, à l'inverse, perdre le bien qui porte le visa.
Point de vigilance commun aux deux : par défaut, la charia peut s'appliquer aux successions. Un testament enregistré auprès des DIFC Courts sécurise la transmission pour les non-musulmans, quelle que soit la stratégie retenue.
Louer ou revendre : lequel choisir selon votre profil
Choisissez la location si vous cherchez un revenu passif, une détention longue ou une résidence ; choisissez la revente si vous visez un gain en capital sur un horizon court à moyen et acceptez une sortie active.
Le profil « revenu passif, détention longue, recherche de résidence » gagne à acheter pour louer, en visant un rendement brut de 6 à 7 % dans les quartiers abordables comme Arjan ou Dubai Sports City (Bayut, mars 2026). Ce profil encaisse un flux dès la livraison, amortit ses frais dans le temps et peut viser le Golden Visa avec un bien d'au moins 2 M AED.
Le profil « recherche de gain en capital, horizon court à moyen, tolérance au risque de marché » gagne à acheter pour revendre — souvent en off-plan, sur des quartiers à valorisation prouvée. Ici, la rapidité d'amortissement des frais d'entrée et le timing de sortie priment sur le loyer.
Chez mes clients, la meilleure décision n'est presque jamais théorique : elle vient du moment où ils ont besoin de récupérer leur argent, et du temps qu'ils acceptent de laisser le bien travailler.
— Ralph BERTUCCI, Consultant Manager
Beaucoup combinent les deux dans le temps : louer plusieurs années pour encaisser un flux, puis revendre une fois la valorisation matérialisée. Nous accompagnons régulièrement ces reventes et ces cessions de contrats off-plan, avec des chiffres de terrain sur les frais et les délais. Pour cadrer votre stratégie, découvrez notre accompagnement sur le marché de Dubaï.
Cet article fait partie de notre guide
Guide d'investissement immobilier à Dubaï pour l'étranger
À propos de l'auteur
Ralph BERTUCCI
Consultant Manager
Fort de plus de 6 ans d'expérience dans l'immobilier, notamment en tant que marchand de biens, Ralph est un expert incontournable chez Lucretia. Son œil averti et son sens du détail font de lui un allié précieux pour les investisseurs à Dubaï. Passionné par son métier, il met son expertise au service de ses clients, en offrant des conseils stratégiques et en les guidant vers les meilleures opportunités sur le marché, tout en veillant à maximiser leur rentabilité.