Comment organiser le paiement d'un bien à Dubaï depuis un compte européen : circuit du virement, choix du canal de change et justificatifs d'origine des fonds.
Sommaire
- Comment payer son bien à Dubaï depuis l'Europe : le circuit du virement en quatre étapes
- Faut-il ouvrir un compte bancaire aux Émirats, et comment choisir le canal de virement ?
- Cas chiffré : combien coûte le change et le transfert sur un achat à 1,2 M AED
- Quels justificatifs préparer pour que le virement passe la conformité bancaire ?
- Pourquoi payer par virement tracé est la norme à Dubaï
- Points de vigilance et pièges du virement, du change et des justificatifs
Oui, vous pouvez régler un bien à Dubaï par virement pour un achat immobilier depuis un compte européen, à condition de tracer chaque flux : en off-plan, les fonds partent vers le compte séquestre réglementé du promoteur, imposé par la loi n° 8 de 2007 sous supervision RERA/DLD (Dubai Land Department), tandis que dans le secondaire le règlement se fait au moment du transfert au DLD. Aucun paiement en liquide, aucun canal informel : la traçabilité conditionne la validité de l'achat.
Le défi n'est pas de virer, mais d'orchestrer l'ordre des paiements, de maîtriser le coût du change EUR→AED et de préparer les justificatifs que la banque émiratie exige avant de créditer le compte. Nous pilotons ces achats entièrement à distance pour nos clients européens, et l'expérience montre que les frictions viennent presque toujours du calendrier et des documents, jamais du virement lui-même.
Comment payer son bien à Dubaï depuis l'Europe : le circuit du virement en quatre étapes
Le paiement d'un bien à Dubaï suit un circuit bancaire tracé : virement SEPA ou SWIFT depuis votre compte européen vers un compte destinataire réglementé, jamais d'espèces. La destination change selon le type d'achat.
En off-plan, les fonds vont sur le compte séquestre (escrow) du projet. L'argent n'est pas remis directement au promoteur : nous détaillons ce mécanisme dans notre guide sur le compte séquestre à Dubaï.
Dans le secondaire, le règlement intervient le jour du transfert au DLD, via le trustee office qui facture 4 000 à 4 200 AED (Property Finder). Le vendeur est alors payé par un manager's cheque en AED, un chèque de banque émis localement. D'où une contrainte : votre virement international doit arriver avant sur un compte local pour permettre d'émettre ce chèque le jour J.
L'ordre des paiements
- Réservation : acompte de 5 à 20 % du prix (souvent 10-20 %) versé sur l'escrow (sources de marché SBA/Grosvenor).
- Échéances suivantes : selon le calendrier du promoteur, sans redévelopper ici le paiement échelonné.
Faut-il ouvrir un compte bancaire aux Émirats, et comment choisir le canal de virement ?
Un compte local aux Émirats n'est pas indispensable pour payer, sauf dans deux cas : émettre le manager's cheque exigé au transfert DLD dans le secondaire, et rembourser un crédit local. Pour un achat off-plan réglé directement sur l'escrow, votre compte européen suffit.
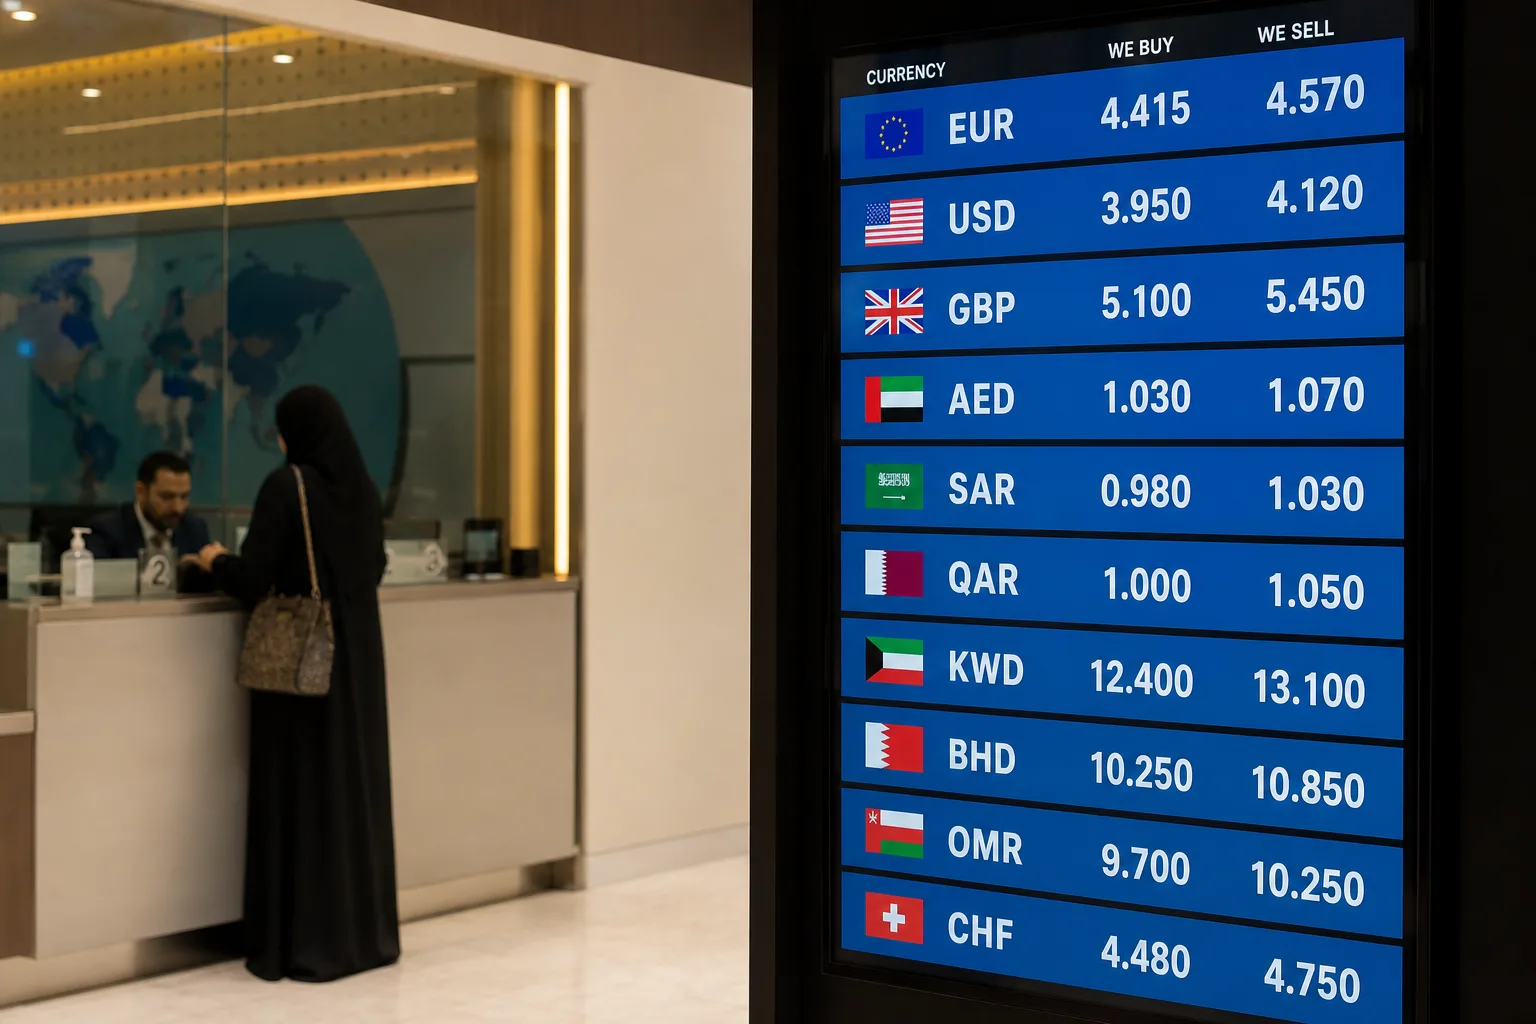
Le canal de virement pèse lourd sur le montant réellement reçu. Un virement bancaire classique en SWIFT applique souvent un spread de change élevé, quand des plateformes spécialisées comme Wise ou Currencies Direct affichent un taux plus proche du taux interbancaire avec des frais fixes lisibles. Sur des sommes à six chiffres, l'écart de spread se compte en milliers d'euros.
Ce compte local, quand il est nécessaire, s'ouvre le plus souvent sans que vous ayez à faire le déplacement : c'est l'un des maillons du parcours d'achat à Dubaï à distance par procuration, où signature, ouverture de compte et enregistrement se pilotent depuis votre pays.
Comparatif des canaux de virement EUR→AED
Chaque canal se juge sur trois critères : le spread appliqué au taux interbancaire, la lisibilité des frais et le délai de crédit.
| Canal | Spread de change | Frais | Usage typique |
|---|---|---|---|
| Virement bancaire SWIFT | Élevé, souvent opaque | Frais fixes + part des banques correspondantes | Gros montant unique via sa banque habituelle |
| Plateforme spécialisée (Wise, Currencies Direct) | Proche de l'interbancaire | Frais fixes lisibles | Change optimisé, montant crédité connu à l'avance |
| Conversion à l'arrivée par la banque émiratie | Souvent défavorable | Intégrés au taux | À éviter si le montant net sur l'escrow doit être précis |
Frais SWIFT en cascade et délais
Un virement SWIFT transite par une ou plusieurs banques correspondantes, chacune pouvant prélever sa part. L'option de frais choisie change le résultat :
- OUR : l'émetteur paie tous les frais, le bénéficiaire reçoit le montant plein.
- SHA : frais partagés, la banque correspondante se sert au passage.
- BEN : le bénéficiaire supporte tout, le montant crédité est amputé.
Choisissez OUR si le contrat exige un montant net précis sur l'escrow. Comptez plusieurs jours ouvrés pour un virement international vers les EAU : anticipez toujours par rapport à la date de transfert DLD ou à l'échéance off-plan, faute de quoi un retard de crédit peut faire glisser tout le calendrier.
Cas chiffré : combien coûte le change et le transfert sur un achat à 1,2 M AED
Sur un ticket de 1,2 M AED — la médiane des 107 projets à prix affichable de notre catalogue — le coût du change EUR→AED dépend directement du spread appliqué, et il s'ajoute aux frais locaux du DLD. C'est souvent le poste le plus sous-estimé d'un achat à distance.
À découvrir
Découvrez The Archive
Dès 679 604 AED
Une sélection de biens neufs accompagnée de A à Z par nos experts.
Voir les projets
Le spread est la marge que la banque ou la plateforme ajoute au taux interbancaire. Sur 1,2 M AED, un écart de 1 % de spread représente 12 000 AED de différence sur le seul change — l'ordre de grandeur d'une bonne partie des frais fixes du DLD. D'où l'intérêt de comparer les canaux avant d'envoyer.
À ce change s'ajoutent les frais locaux du DLD : 4 % du prix de transfert plus les frais fixes — title deed environ 580 AED, frais de plan environ 250 AED, trustee office 4 000 à 4 200 AED (Property Finder), soit près de 4 800 à 5 000 AED au total. Nous les détaillons dans le guide des frais d'achat immobilier à Dubaï.
Le versement échelonné en plusieurs virements
Sur un projet comme The Archive d'Imtiaz Developments, à Dubailand Residence Complex à partir de 700 000 AED, le prix ne part pas en un seul flux : l'acompte à la réservation puis chaque échéance donnent lieu à un virement distinct. Chaque envoi supporte son propre coût de change — raison de plus pour verrouiller un canal compétitif dès le départ.
Enfin, dans le secondaire, les honoraires d'agence (2 % + 5 % de TVA à la charge de l'acheteur) se règlent par un virement séparé. Ne les confondez jamais avec le paiement du bien : ce sont deux flux, deux bénéficiaires, deux justificatifs.
Quels justificatifs préparer pour que le virement passe la conformité bancaire ?
La banque émiratie qui reçoit les fonds, comme la banque européenne qui les émet, applique des contrôles KYC/AML et réclame une preuve d'origine des fonds avant de créditer le compte. Un dossier incomplet fait rejeter ou geler le virement.
Préparez en amont les pièces qui justifient d'où vient l'argent :
- Preuve d'épargne (relevés bancaires), acte de vente d'un bien précédent, ou tout document expliquant la constitution du capital.
- Contrat de travail et avis d'imposition, pour rattacher les fonds à des revenus déclarés.
Documents qui relient le virement à l'achat
Le virement doit correspondre au bénéficiaire nommé au contrat. Réunissez le SPA en off-plan ou le MOU (Form F) dans le secondaire, le reçu de réservation, et le RIB du compte escrow.
Si le bien atteint 2 000 000 AED, le paiement tracé par virement facilite la constitution du dossier de résidence : le Golden Visa par l'immobilier exige de prouver l'investissement, et un flux bancaire net y répond directement.
Pourquoi payer par virement tracé est la norme à Dubaï
Le virement bancaire est la norme à Dubaï parce que tout le cadre d'achat repose sur la traçabilité des fonds, du droit de propriété jusqu'à la protection des acheteurs. Trois raisons l'imposent.
D'abord la pleine propriété ouverte aux étrangers depuis 2002 dans les zones désignées, qui autorise un acheteur européen à détenir et donc à financer un bien — le cadre est développé dans notre guide sur le freehold à Dubaï. Ensuite l'obligation d'escrow en off-plan, née de la loi n° 8 de 2007 sous supervision RERA/DLD, qui impose un circuit bancaire plutôt qu'un règlement en liquide.
Enfin la fiscalité : les particuliers ne paient 0 % d'impôt sur les revenus locatifs et la plus-value (portail officiel du gouvernement des EAU). Aucune retenue ne frappe les fonds entrants, mais leur traçabilité est exigée à l'entrée.
Pour un résident fiscal français, la convention France-EAU du 19 juillet 1989 (BOFiP) suppose que les sommes virées soient cohérentes avec votre situation déclarée. Un virement propre et documenté n'est pas une formalité : c'est ce qui aligne l'achat avec votre résidence fiscale.
Points de vigilance et pièges du virement, du change et des justificatifs
Le principal risque d'un paiement étalé n'est pas la conformité mais le change : un plan de paiement réparti sur deux à trois ans expose vos échéances à la volatilité EUR/AED. L'AED étant arrimé au dollar, votre exposition réelle est au couple euro-dollar.
Un projet en tête ?
Parlez à un conseiller Lucretia
Un accompagnement sur-mesure, sans engagement.
Voici les pièges qui coûtent le plus cher :
- Frais cachés. Spread de change défavorable de la banque, prélèvement de la banque correspondante, frais de rejet quand le motif du virement est incomplet : chacun rogne le montant reçu.
- Motif imprécis. Un libellé qui ne relie pas clairement le virement au contrat déclenche une demande de justification, voire un renvoi des fonds.
Côté patrimonial, déclarez vos comptes détenus à l'étranger et veillez à la cohérence des flux avec votre résidence fiscale — la fiscalité des revenus locatifs se traite dans son propre guide. Pour organiser l'ensemble depuis l'Europe, notre accompagnement couvre l'achat de bout en bout à Dubaï.
Cet article fait partie de notre guide
Guide d'investissement immobilier à Dubaï pour l'étranger
À propos de l'auteur

Belen ALBA
Consultante Immobilier
Avec une expérience dans le marché immobilier de Dubaï et un parcours international entre Bruxelles et Dubaï, Belen apporte une vision à 360° du secteur. Après avoir travaillé plus d'un an au sein d'un promoteur reconnu, elle a accompagné aussi bien des clients investisseurs que des agents partenaires, ce qui lui donne un regard interne unique sur le processus de vente et sur les projets off-plan. Polyglotte (français, espagnol, portugais et anglais), Belen sait créer un lien naturel avec des clients venus du monde entier. Son approche : directe, transparente et axée sur les résultats — avec une réelle passion pour aider chaque client à faire le bon investissement au bon moment.