Dans une publication du 16 août 2026 sur notre compte Instagram, Sofiane, conseiller chez Lucretia, explique pourquoi, à Dubaï, la stratégie d'achat prime sur le bien lui-même dans une opération d'achat-revente.
Sommaire
Dans une publication du 16 août 2026 sur notre compte Instagram (@lucretia_immobilier), Sofiane, conseiller chez Lucretia, répond à une question posée par une abonnée : quelle stratégie adopter pour réussir une opération d'achat-revente à Dubaï ? Sa réponse tient en une idée forte : à Dubaï, la vraie différence ne se fait pas sur le bien que vous achetez, mais sur la façon dont vous l'achetez. Le choix du quartier, le moment d'entrée sur un projet et l'effet de levier — via le promoteur puis via la banque — pèsent souvent plus lourd, dans le résultat final, que la seule qualité du bien.
@lucretia_immobilier · 16 août 2026
À Dubaï, la vraie différence ne se fait pas sur le bien que vous achetez, mais sur la façon dont vous l’achetez. Levier bancaire, stratégie d’achat-revente, timing d’entrée sur un projet… c’est ça qui sépare un bon investissement d’une opération vraiment rentable. Dans cette vidéo, Sofiane vous partage la manière dont il accompagne ses clients sur les opérations d’achat-revente, pour se positionner intelligemment, sans se disperser. Vous avez un projet d’achat-revente à Dubaï ? Écrivez à Sofiane en DM, il vous répond. #immobilierdubai #investissementimmobilier #dubai #strategieimmobiliere #lucretiaimmobilier
L'essentiel
- Dans une publication du 16 août 2026, Sofiane, conseiller chez Lucretia, détaille sa méthode d'accompagnement sur les opérations d'achat-revente à Dubaï.
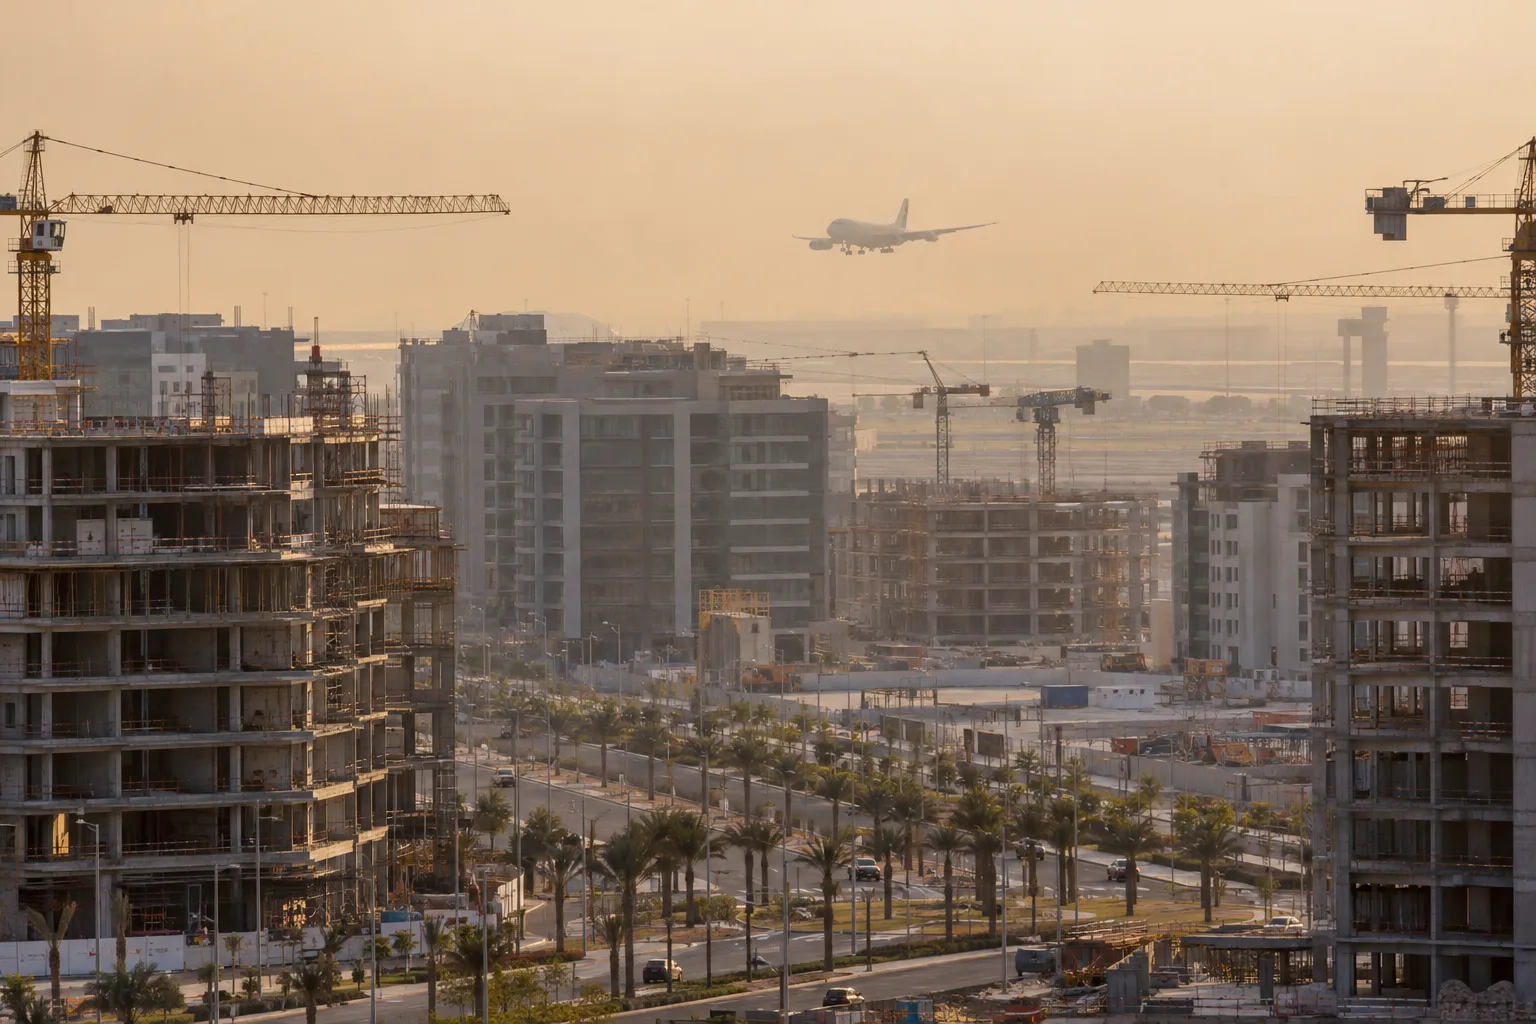
- Il oriente les acheteurs vers des quartiers en développement plutôt que vers les hyper-centres, notamment le sud de Dubaï, la zone de la Palm Jebel Ali et Al Jurf à Abou Dhabi.
- Il met en avant le levier offert par les promoteurs solides via des paiements échelonnés : selon son exemple, 300 000 euros apportés peuvent porter une acquisition d'un million d'euros sur un à deux ans.
- Selon le cadre bancaire décrit dans la publication, un non-résident (France, Luxembourg, Suisse) peut emprunter à Dubaï jusqu'à 65 % de la valeur du bien évaluée à la remise des clés.
- Le crédit peut être souscrit sur une durée maximale d'environ 25 ans, jusqu'à l'âge de 65 ans de l'emprunteur.
L'emplacement et le timing d'entrée avant tout
Le message central de la publication : sur une opération d'achat-revente, la performance se joue à l'entrée, pas à la sortie. Sofiane invite à privilégier les quartiers en développement, où le prix au mètre carré reste bas, plutôt que les hyper-centres déjà matures — sauf dans le cas particulier d'un achat-rénovation-revente, où le centre garde du sens. Il cite concrètement le sud de Dubaï, la zone de la Palm Jebel Ali et Al Jurf à Abou Dhabi comme terrains où la marge de progression est, selon lui, la plus intéressante.
Ce raisonnement rejoint une question que tout investisseur doit trancher en amont : quel bien, dans quel quartier, pour quelle stratégie. Nous l'abordons en détail dans notre guide sur le type de bien à privilégier pour investir à Dubaï — appartement, villa ou townhouse. La logique d'achat-revente sur plan diffère nettement de celle de la revente d'un bien déjà livré, dont nous décrivons le déroulé dans notre guide sur l'achat dans le secondaire à Dubaï.
À découvrir
Découvrez Six Senses Residences
Dès 11 576 400 AED
Une sélection de biens neufs accompagnée de A à Z par nos experts.
Voir les projets
Deux leviers : le promoteur, puis la banque
Le premier levier vient du promoteur. En achetant sur plan auprès d'un acteur solvable, qui a déjà livré et qui n'a pas besoin de l'acheteur pour financer son chantier, l'investisseur étale son paiement dans le temps sans immobiliser tout son capital. L'exemple donné dans la publication : avec 300 000 euros, on peut se positionner sur un bien d'un million d'euros réglé sur un à deux ans. Si la valeur progresse pendant la période de construction, le rendement se calcule sur le capital réellement engagé, pas sur le prix total — c'est le principe de l'effet de levier.
Le second levier est bancaire, et c'est celui que la plupart des acheteurs sous-estiment. Même en résidant en France, au Luxembourg ou en Suisse, il est possible d'emprunter à Dubaï. Au moment de la remise des clés, la banque évalue le bien et peut financer jusqu'à 65 % de sa valeur — un niveau cohérent avec le plafond de prêt généralement observé pour les non-résidents sur le marché émirati. Un investisseur qui ne souhaite pas revendre peut ainsi conserver son bien, mobiliser du crédit et, selon les cas, dégager un flux de trésorerie positif.
Ce que la banque prête, et à quelles conditions
La publication précise les paramètres du financement post-livraison : une durée pouvant aller jusqu'à environ 25 ans, dans la limite de 65 ans à l'échéance, et un prêt calculé sur la valeur d'expertise à la remise des clés. Si le bien acheté un million d'euros en vaut un million deux à la livraison, c'est cette dernière valeur qui sert de base au calcul du crédit. C'est ce qui permet, avec les niveaux de loyer pratiqués à Dubaï, d'envisager de couvrir la mensualité et de conserver un revenu net.
À la question « et si je n'arrive pas à revendre ? », Sofiane répond par la méthode : dix-huit ans d'expérience, une sélection en amont et l'existence de ce filet bancaire qui transforme, au besoin, une opération de revente en placement locatif. C'est précisément l'arbitrage que nous aidons à poser en amont.
Ce que ça change pour l'investisseur
Ce que nous retenons de cette publication : sur l'achat-revente à Dubaï, l'essentiel se décide avant la signature. Le couple emplacement–timing d'entrée, la solidité du promoteur et l'échéancier de paiement déterminent la marge de manœuvre bien plus que le bien lui-même. Chez Lucretia, nous plaçons donc le travail en amont — analyse du quartier, historique de livraison du promoteur, structure de l'échéancier — au cœur de chaque dossier d'investissement à Dubaï.
L'effet de levier est un accélérateur, mais il fonctionne dans les deux sens : il amplifie le gain quand le marché progresse et il expose davantage si le calendrier de revente se tend. Nous ne promettons aucun rendement chiffré ni aucune plus-value : les chiffres cités dans la publication sont des illustrations, pas des garanties. Notre rôle est de bâtir une stratégie de sortie réaliste dès l'entrée, et de prévoir l'alternative locative — avec le levier bancaire jusqu'à 65 % pour non-résident — si la revente n'est pas au rendez-vous.
Enfin, cette approche ne convient pas à tous les profils. Un investisseur qui recherche un revenu régulier plutôt qu'une plus-value de construction sera parfois mieux servi ailleurs : nous comparons les logiques dans notre guide Dubaï ou Bali, quel marché pour quel profil. Le financement et la fiscalité personnelle relevant d'une étude sur-mesure, nous les cadrons dossier par dossier avec nos partenaires.
Source : Publication originale sur Instagram (@lucretia_immobilier) — 16 août 2026
Guide gratuit, reçu sur WhatsApp
Recevez le guide « Investir à Dubaï »
Fiscalité, visas, financement, étapes d'achat : 14 pages rédigées par nos conseillers, envoyées sur votre WhatsApp en quelques minutes.
Cet article fait partie de notre guide
Guide d'investissement immobilier à Dubaï pour l'étranger
À propos de l'auteur
Benoit CLAUDEL
Directeur Stratégie & Opérations
Avec plus de 18 années d'expérience dans l'immobilier et la gestion de patrimoine, Benoît a développé une expertise reconnue dans l'accompagnement d'investisseurs privés, dirigeants d'entreprise et family offices. Après avoir débuté en agence immobilière et travaillé au sein de l'un des cabinets de gestion de patrimoines les plus réputés de Paris, il rejoint ensuite LCL en tant que Responsable Banque Privée Île-de-France, conseillant des clients à hauts revenus sur leurs stratégies immobilières. Entrepreneur, il fonde et dirige pendant 7 ans son propre cabinet de gestion de patrimoine, structurant des solutions d'investissement et d'optimisation patrimoniale. Aujourd'hui chez Lucretia, Benoît supervise la stratégie opérationnelle, la performance commerciale et la formation des conseillers. Il intervient sur les dossiers à forte valeur ajoutée, notamment les investissements via holding française, la structuration juridique et la fiscalité patrimoniale.