
Le freehold à Dubaï ouvre la propriété étrangère depuis 2002 dans les zones désignées, avec un titre au nom de l'acheteur : voici ce que ce droit garantit vraiment.
Sommaire
- Un étranger peut-il vraiment être propriétaire à Dubaï ?
- Quelles sont les zones freehold pour la propriété étrangère ?
- Combien coûte réellement l'acquisition freehold ?
- Freehold et résidence : ce que le titre ouvre côté visa
- Freehold en off-plan : quelle protection avant le titre définitif ?
- Points de vigilance : succession, charges et pièges
Le freehold à Dubaï ouvre la propriété étrangère en pleine propriété depuis 2002 dans les zones désignées, avec un titre de propriété (title deed) émis au nom de l'acheteur, selon le Dubai Land Department. Un non-résident achète au même titre qu'un résident, sans condition de nationalité, et détient son bien de façon perpétuelle.
Reste à comprendre ce que ce droit recouvre exactement : où l'on peut acheter, ce que coûte l'obtention du titre, ce qu'il ouvre — ou non — côté résidence, et les points de droit à vérifier avant de signer.
Un étranger peut-il vraiment être propriétaire à Dubaï ?
Oui. Un investisseur vivant à l'étranger acquiert exactement les mêmes droits qu'un résident des Émirats, sans aucune condition de nationalité ni de résidence. Ce n'est pas un droit d'usage précaire : c'est une propriété au sens plein.
La distinction centrale oppose deux régimes. Le freehold confère la propriété perpétuelle du bien et du sol : vous revendez, louez et transmettez librement. Le leasehold, lui, n'accorde qu'un droit d'usage limité dans le temps, de 10 à 99 ans, au terme duquel le bien revient au propriétaire foncier. Pour trancher entre les deux selon votre objectif, notre guide sur la différence entre freehold et leasehold pour l'acheteur étranger détaille les logiques de chaque titre.
Quelles sont les zones freehold pour la propriété étrangère ?
La propriété étrangère en freehold n'existe que dans les périmètres approuvés par décret : hors de ces zones désignées, l'achat en pleine propriété n'est pas ouvert aux étrangers. Vérifier l'appartenance d'un bien à une zone freehold est donc la toute première étape.
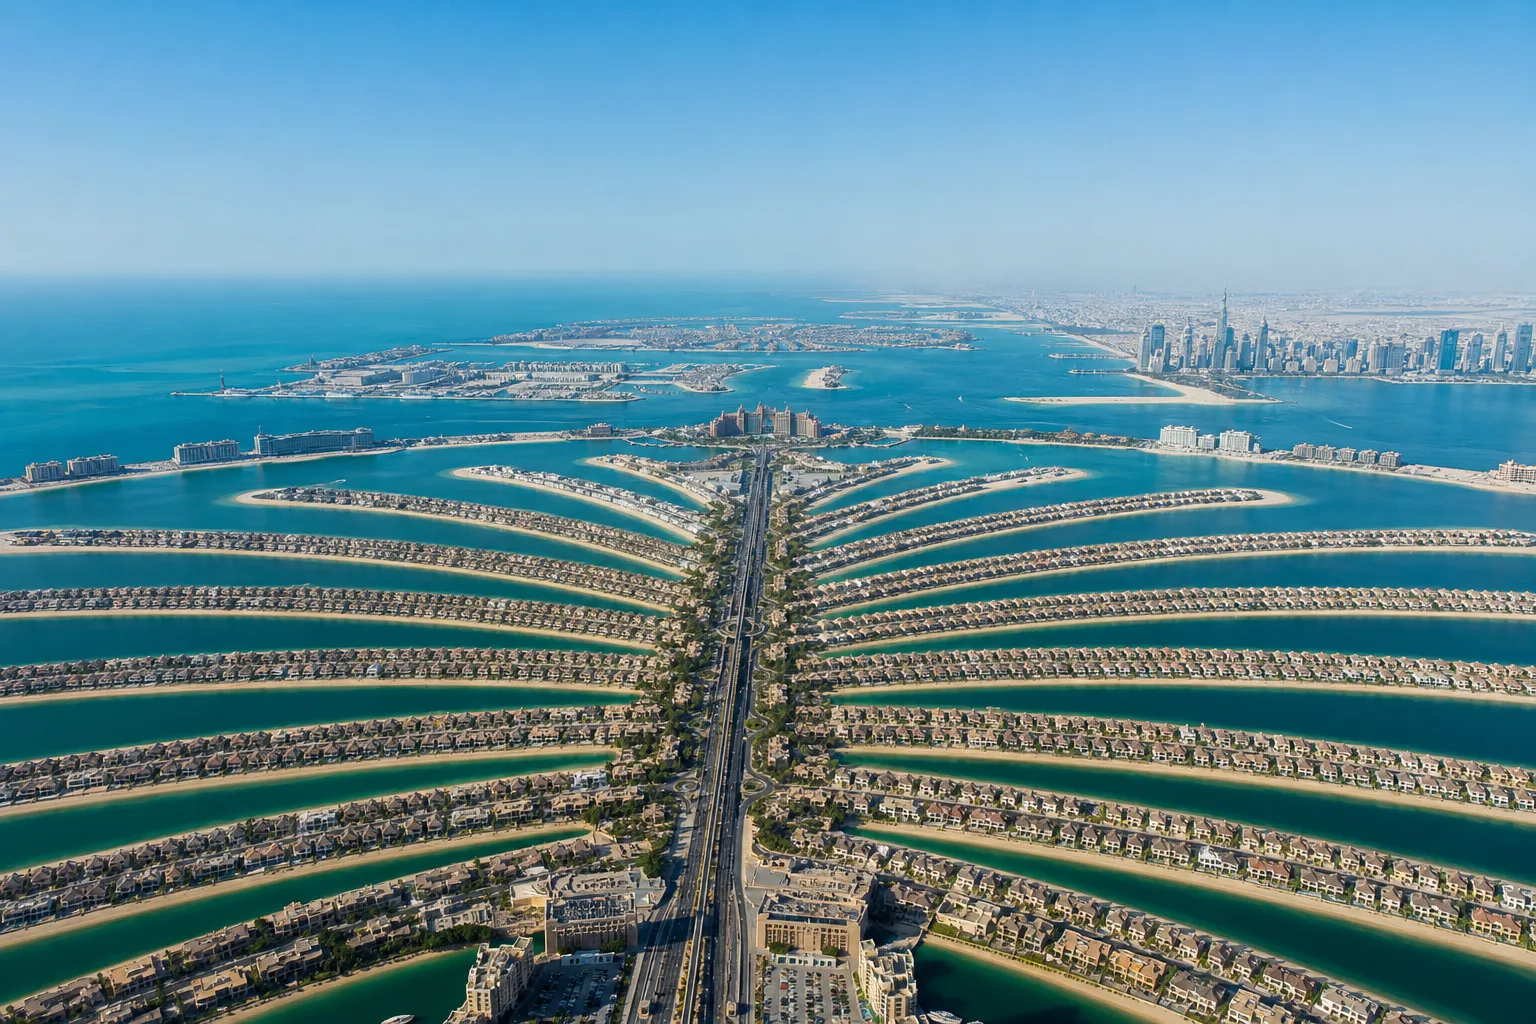
Plusieurs quartiers emblématiques relèvent de ce régime. Palm Jumeirah, Downtown Dubai, Business Bay et Dubai Marina figurent parmi les adresses les plus recherchées, positionnées sur le segment premium.
Pour un premier ticket, d'autres zones freehold restent plus accessibles : Jumeirah Village Circle, Arjan, Dubailand Residence Complex ou encore Dubai Sports City.
Nous référençons de nombreux projets répartis sur ces zones freehold, portés par des promoteurs actifs, avec des livraisons échelonnées de 2019 à 2031. Pour comparer prix et rendement zone par zone, notre guide sur le choix du quartier selon votre objectif déroule les chiffres. Pour situer ces quartiers dans une perspective plus large, notre guide sur les tendances du marché immobilier de Dubaï lit prix médian et rendements chiffre par chiffre.
Combien coûte réellement l'acquisition freehold ?
Au-delà du prix, l'obtention du title deed freehold ajoute environ 6 % de frais annexes, dont 4 % de transfert au DLD. Prenons un bien réel du catalogue : The Archive, à Dubailand Residence Complex, affiché à partir de 700 000 AED.
À découvrir
Découvrez DWTN Residences
Dès 2 271 477 AED
Une sélection de biens neufs accompagnée de A à Z par nos experts.
Voir les projets
Les frais de transfert perçus par le Dubai Land Department s'élèvent à 4 % du prix, soit 28 000 AED sur ce bien à 700 000 AED. S'y ajoutent des frais administratifs fixes de l'ordre de 4 700 à 5 500 AED selon Property Finder : title deed 580 AED, frais de plan environ 250 AED, et bureau du trustee environ 4 000 à 4 200 AED.
Dans le secondaire, les honoraires d'agence représentent 2 % du prix majorés de 5 % de TVA, à la charge de l'acheteur ; en off-plan acheté directement au promoteur, il n'y a généralement aucune commission côté acheteur. Le déroulé complet, de la préparation budgétaire à l'enregistrement du title deed, figure dans notre guide sur le processus d'achat d'un bien livré.
| Poste | Montant |
|---|---|
| Prix (The Archive) | à partir de 700 000 AED |
| Transfert DLD (4 %) | 28 000 AED |
| Frais fixes DLD | ~4 700 à 5 500 AED |
| Agence (secondaire, 2 % + TVA) | selon prix |
Le détail complet des coûts d'achat figure dans notre guide sur la fiscalité de l'immobilier à Dubaï.
Freehold et résidence : ce que le titre ouvre côté visa
Un bien freehold d'au moins 2 000 000 AED ouvre le droit de demander le Golden Visa immobilier de 10 ans, selon le portail officiel du gouvernement des EAU. C'est le seuil qui relie propriété et droit de séjour.
Une fois le dossier complet, comptez 2 à 4 semaines au total en intégrant l'Emirates ID et la visite médicale. La durée réelle dépend surtout de la complétude de votre dossier.
En dessous de 2 millions d'AED, le bien reste pleinement possédé, mais il n'ouvre pas le Golden Visa. Propriété et résidence sont deux questions distinctes : on peut détenir sans résider, et il faut atteindre le seuil pour lier les deux.
L'étape Golden Visa après la livraison d'un bien neuf est décrite dans notre guide sur le processus d'achat en off-plan.
Freehold en off-plan : quelle protection avant le titre définitif ?
En off-plan, la propriété freehold se matérialise progressivement : un enregistrement provisoire précède le title deed définitif remis à la livraison. Entre les deux, le droit protège l'acheteur par un mécanisme précis.
Les comptes séquestres (escrow) sont obligatoires pour tout projet off-plan, en vertu de la loi n° 8 de 2007, sous la supervision de la RERA et du Dubai Land Department. Vos versements ne vont pas au promoteur : ils sont bloqués sur un compte réglementé et libérés au rythme de l'avancement du chantier.
L'acompte à la réservation se situe généralement entre 5 et 20 % du prix, souvent 10 à 20 %, parfois précédé d'un booking fixe d'environ 20 000 à 100 000 AED avant la signature du SPA. Ces fonds sont eux aussi sécurisés sur le compte escrow.
Un exemple concret : Canal Heights, porté par DAMAC Properties à Business Bay, est proposé à partir de 1,2 M AED. Les étapes complètes sont détaillées dans notre guide off-plan.
Points de vigilance : succession, charges et pièges
Le premier piège est successoral : à défaut de disposition contraire, la charia peut s'appliquer à la transmission d'un bien à Dubaï. Un testament enregistré auprès des DIFC Courts ou des tribunaux de Dubaï sécurise la transmission pour les non-musulmans, selon la répartition choisie.
Un projet en tête ?
Parlez à un conseiller Lucretia
Un accompagnement sur-mesure, sans engagement.
Vient ensuite le coût récurrent de la détention. Les service charges vont d'environ 3 à 30 AED par pied carré et par an, régulées par la RERA via le système Mollak : comptez environ 10 à 20 AED/pi² pour un appartement, 20 à 50 AED et plus pour une tour de luxe, et 2 à 6 AED pour une villa. Si vous destinez le bien à la location, notre guide sur la gestion locative et les charges à Dubaï détaille comment ces service charges pèsent sur le rendement net.
Côté financement, le non-résident fait face à un cadre plus strict. La CBUAE autorise jusqu'à 80 % de crédit pour un expatrié résident, mais un non-résident obtient en pratique 50 à 75 %, soit un apport de 25 à 50 %. Notre guide sur le financement pour non-résidents détaille ces conditions.
Chez mes clients, l'erreur que je vois le plus souvent, c'est de signer une promesse sans avoir fait confirmer que la parcelle est bien en zone freehold — on découvre trop tard qu'il s'agissait d'un droit d'usage.
— Benoit CLAUDEL, Directeur Stratégie & Opérations
C'est précisément la vérification que nous menons en amont de chaque acquisition, avant tout engagement de votre part.
Dans ce guide
Les articles de ce guide
Cet article fait partie de notre guide
Guide d'investissement immobilier à Dubaï pour l'étranger
À propos de l'auteur
Benoit CLAUDEL
Directeur Stratégie & Opérations
Avec plus de 18 années d'expérience dans l'immobilier et la gestion de patrimoine, Benoît a développé une expertise reconnue dans l'accompagnement d'investisseurs privés, dirigeants d'entreprise et family offices. Après avoir débuté en agence immobilière et travaillé au sein de l'un des cabinets de gestion de patrimoines les plus réputés de Paris, il rejoint ensuite LCL en tant que Responsable Banque Privée Île-de-France, conseillant des clients à hauts revenus sur leurs stratégies immobilières. Entrepreneur, il fonde et dirige pendant 7 ans son propre cabinet de gestion de patrimoine, structurant des solutions d'investissement et d'optimisation patrimoniale. Aujourd'hui chez Lucretia, Benoît supervise la stratégie opérationnelle, la performance commerciale et la formation des conseillers. Il intervient sur les dossiers à forte valeur ajoutée, notamment les investissements via holding française, la structuration juridique et la fiscalité patrimoniale.





