Entrada, préstamo bancario, plan de pagos del promotor: cómo financia un extranjero una vivienda en Abu Dabi. Un caso con cifras en Al Bahyah recorre la operación de principio a fin, desde la entrada hasta el alquiler.
Contenido
- ¿Cómo financiar una compra inmobiliaria en Abu Dabi? Las tres vías posibles
- Caso con cifras: financiar 1,5 M AED en Al Bahyah, de la entrada al alquiler
- Plan de pagos del promotor o hipoteca bancaria: ¿cuál elegir?
- ¿Compensa el apalancamiento? Rentabilidad bruta y coste del préstamo
- Financiar una compra con vistas a la Golden Visa
- Dónde encaja la financiación en el proceso de compra
- Las trampas de la hipoteca en Abu Dabi
Para un expatriado, una hipoteca en Abu Dabi exige una entrada mínima del 20 %: el Banco Central de los EAU (CBUAE) limita el préstamo al 80 % del valor en una primera vivienda habitual de 5 millones de AED o menos, y al 70 % por encima de esa cifra.
El préstamo es solo una de las fórmulas posibles. En obra nueva, el plan de pagos del promotor suele ser más flexible que el banco, y algunos compradores pagan todo al contado. La elección correcta depende del inmueble, de la fecha de entrega y del alquiler previsto. Las cifras que siguen le servirán para hacer sus propios cálculos.
¿Cómo financiar una compra inmobiliaria en Abu Dabi? Las tres vías posibles
Un extranjero que compra en las zonas de inversión designadas (Al Reem, Yas, Saadiyat…), abiertas a la propiedad extranjera según DARI, dispone de tres vías: sus fondos propios, el plan de pagos del promotor en una compra sobre plano, o un préstamo bancario firmado en los EAU o en su país de residencia.
Estos son los importes en juego. En los proyectos que tenemos referenciados, los precios de entrada van de 500 000 AED a 2 M AED, con una mediana de 1,5 M AED. Estas cifras corresponden a los 17 proyectos con precio publicable, de los 69 que figuran en nuestro catálogo.
Lo que siempre se paga al contado
Sea cual sea la fórmula, hay tres partidas que se pagan al contado, además de la entrada: los gastos de transmisión del 2 % del precio de compra, abonados a través de ADREC/DARI, los gastos de registro y la comisión de agencia, como detalla el recuadro anterior según The National.
Caso con cifras: financiar 1,5 M AED en Al Bahyah, de la entrada al alquiler
Para un inmueble de 1,5 M AED en Al Bahyah, hay que prever 30 000 AED de gastos de transmisión al contado, y el alquiler bruto potencial ronda los 78 700 AED al año. Esto supone una rentabilidad bruta calculada del 5,2 %, sin contar gastos ni periodos vacíos, según los datos de Bayut (abril de 2026).
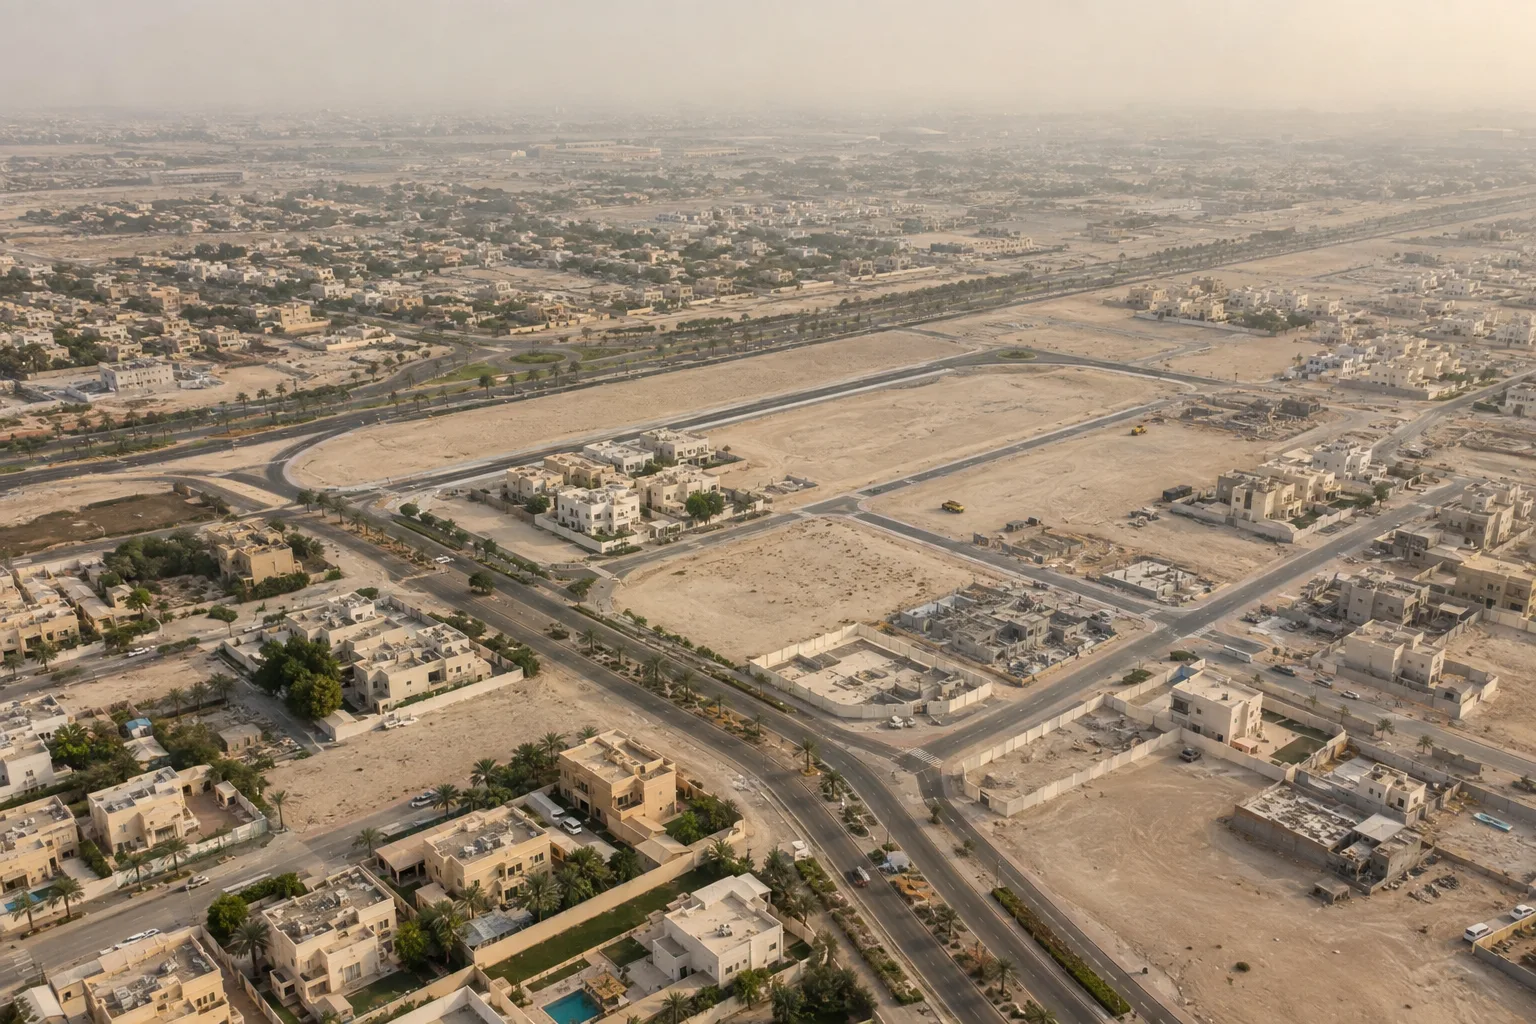
Partimos de Sobha City, desarrollado por Sobha Realty: precios desde 1,5 M AED, entrega en diciembre de 2029. El barrio cotiza a 858 AED/pie² según los datos de Bayut (abril de 2026). Ese presupuesto equivale, por tanto, a unos 1 748 pies².
Ojo con la línea del préstamo: la tabla aplica el límite del 80 %, un máximo teórico reservado a una primera vivienda habitual. Para un inmueble destinado al alquiler, como en este caso, el porcentaje financiado lo fija la oferta del banco, y la entrada necesaria puede ser mayor.
| Partida | Cálculo | Importe |
|---|---|---|
| Precio de entrada | Ficha del proyecto | 1 500 000 AED |
| Gastos de transmisión | 2 % del precio (DARI) | 30 000 AED |
| Préstamo máximo teórico (primera vivienda habitual) | 80 % del precio, límite CBUAE; para un inmueble alquilado, porcentaje fijado por el banco | 1 200 000 AED como máximo |
| Entrada mínima (en este caso teórico) | 20 % del precio | 300 000 AED como mínimo |
| Inscripción de la hipoteca | 0,1 % del préstamo | 1 200 AED |
| Alquiler bruto anual | 1 748 pies² × 45 AED/pie²/año (Bayut, abril de 2026) | ≈ 78 700 AED |
El tipo de inscripción de la hipoteca procede del baremo de Dari, que lo limita a 2 millones de AED por operación.
El método es sencillo: compare el alquiler anual con la cuota anual que le propone el banco. Verá qué parte del préstamo cubre el alquiler, sin tener que suponer ningún tipo de interés.
Plan de pagos del promotor o hipoteca bancaria: ¿cuál elegir?
La elección depende del tiempo que separa la firma de la entrega. El plan de pagos del promotor reparte los pagos hasta la entrega de llaves, sin intereses bancarios. La hipoteca, en cambio, financia sobre todo un inmueble ya entregado o el saldo pendiente a la entrega.
¿Un proyecto?
Hable con un asesor Lucretia
Acompañamiento a medida, sin compromiso.
En nuestro catálogo, las entregas van de 2013 a 2031. Dos ejemplos muestran la diferencia:
- Al-Reeman Gate: desde 900 000 AED, entrega en marzo de 2028. El calendario es corto y el esfuerzo mensual, mayor.
- Al Ghadeer Gardens: desde 1,9 M AED, entrega en diciembre de 2030. Los pagos se reparten en más tiempo, pero el alquiler llega más tarde.
También pueden combinarse: sigue el plan de pagos durante la obra (consulte nuestra guía para pagar con un plan de pagos escalonado) y después un préstamo de fin de obra liquida el saldo. Conviene, eso sí, tener presente una asimetría. Un inmueble entregado genera alquiler desde la compra. Uno sobre plano, solo a partir de la entrega.
El funcionamiento completo de la compra sobre plano (hitos de pago, garantías, reventa) se explica en nuestra guía para comprar off-plan en Abu Dabi.
¿Compensa el apalancamiento? Rentabilidad bruta y coste del préstamo
La rentabilidad bruta calculada va del 2,4 % en Al Jurf Gardens al 6,8 % en Al Maryah Island, con una mediana del 5,7 % en 8 barrios, según las series de Bayut. Esa es la cifra que debe comparar con el coste de su préstamo.
La regla de decisión cabe en una frase: endeudarse mejora la rentabilidad solo si el coste total del préstamo queda por debajo de la rentabilidad bruta del barrio. En Al Jurf Gardens, con un 2,4 %, el apalancamiento es difícil de justificar. Allí se compra más bien por calidad de vida o por revalorización.
La fiscalidad juega a favor del reembolso. El portal oficial de los EAU confirma que los alquileres de los particulares no tributan. El alquiler bruto puede destinarse íntegramente a la devolución del préstamo, sin perjuicio de la fiscalidad de su país de residencia.
La revalorización es el segundo motor. La evolución mediana alcanza el +6,1 % en 12 meses en 10 barrios, con un precio mediano de 1 792 AED/pie², según los datos de Bayut. Un valor al alza mejora su ratio de endeudamiento con el tiempo.
Financiar una compra con vistas a la Golden Visa
La Golden Visa de 10 años exige una inversión inmobiliaria mínima de 2 000 000 AED, según el portal del Gobierno de los EAU. Antes de firmar, confirme en ese portal que la parte financiada con préstamo cuenta para ese umbral.
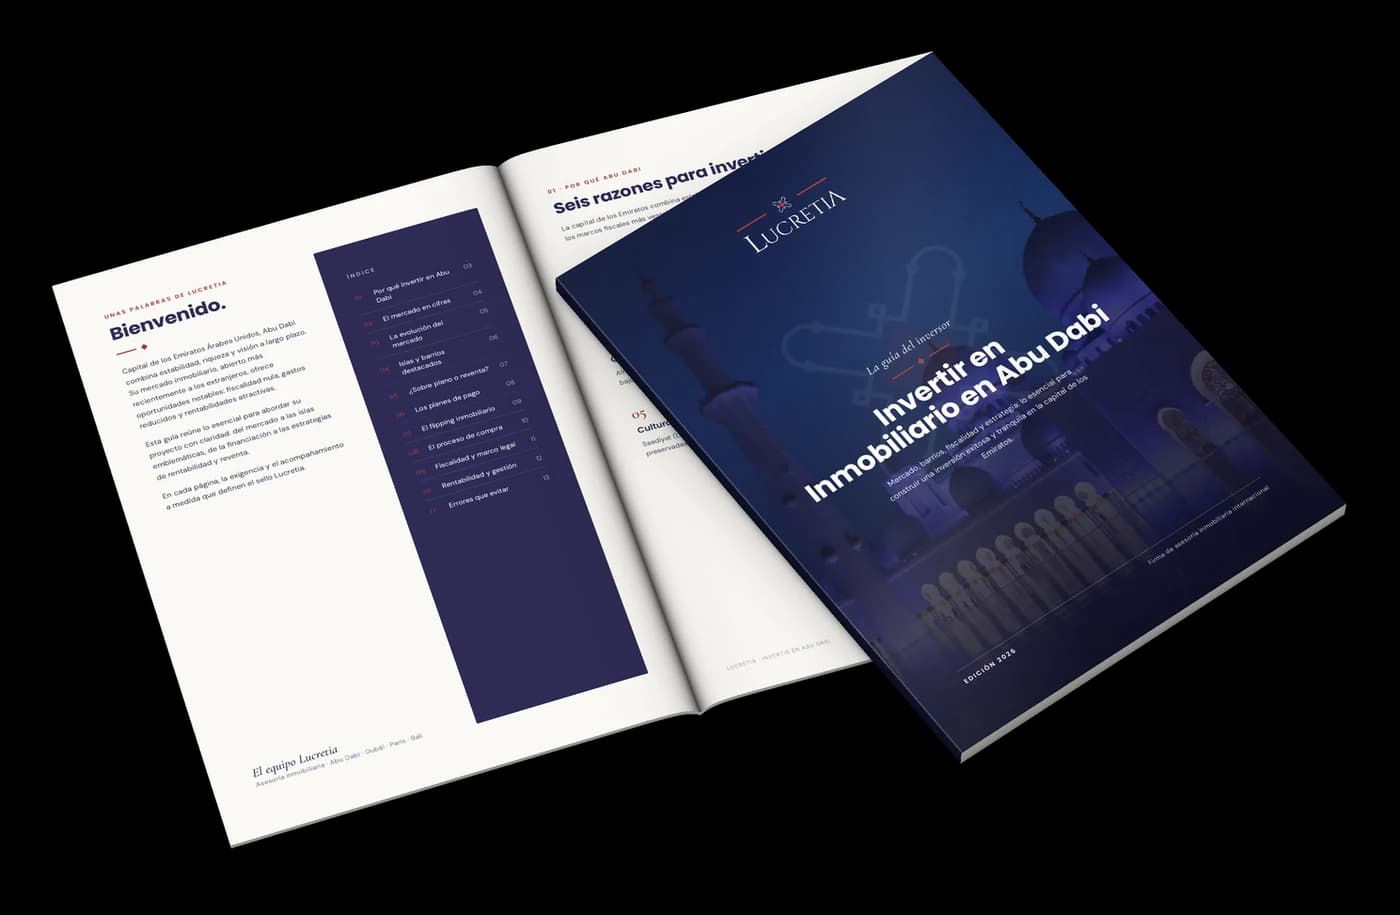
Guía gratuita, por WhatsApp
Reciba nuestra guía de inversión
Fiscalidad, visados, financiación, etapas de compra: 14 páginas enviadas a su WhatsApp en minutos.
No damos nada por supuesto en este punto, y usted tampoco debería hacerlo. La respuesta cambia la entrada que tendrá que aportar.
Entre los proyectos que tenemos referenciados, dos se sitúan justo en el umbral:
- Al Ghadeer Parks, desarrollado por Aldar Properties en Al Layyan: desde 2 M AED, entrega en junio de 2031.
- Pearl Beach View, desarrollado por Advanced Properties en Al Rahah: desde 2 M AED.
A este nivel de precio, el 2 % de gastos de transmisión supone 40 000 AED. A mis clientes les aconsejo dejar margen por encima del umbral: un descuento negociado en el último momento puede dejar el precio justo por debajo.
Dónde encaja la financiación en el proceso de compra
La financiación interviene en dos momentos del proceso. Primero, cuando fija su presupuesto; después, en la transmisión de la propiedad, cuando la hipoteca se inscribe a la vez que la compraventa. Las etapas se describen en nuestra guía sobre el proceso de compra inmobiliaria en Abu Dabi.
Su capacidad de endeudamiento determina las zonas a su alcance. Para comparar precios y barrios, consulte nuestra guía dónde invertir en Abu Dabi.
La aprobación previa, antes de la reserva
Pida al banco una aprobación previa antes de reservar. Así su reserva no dependerá de una posible denegación del préstamo. Sobre el terreno, el error que más veo es el del comprador que paga el depósito y solo entonces inicia el expediente de la hipoteca. Acaba negociando con el calendario en contra.
La transmisión puede hacerse sin desplazarse. El servicio ADREC at Your Place registra una compraventa o una venta sobre plano en el lugar que usted elija por 1 000 AED, IVA incluido. Lucretia le orienta hacia los bancos y las fórmulas adecuadas a su perfil, y puede descubrir el mercado de Abu Dabi con nosotros.
Las trampas de la hipoteca en Abu Dabi
La trampa más habitual es tomar la rentabilidad bruta por dinero disponible. Las cifras de Bayut son brutas, antes de gastos y periodos vacíos: la rentabilidad neta es inferior, y depende en buena parte de la gestión del alquiler en Abu Dabi. Deje, por tanto, margen en sus cuotas.
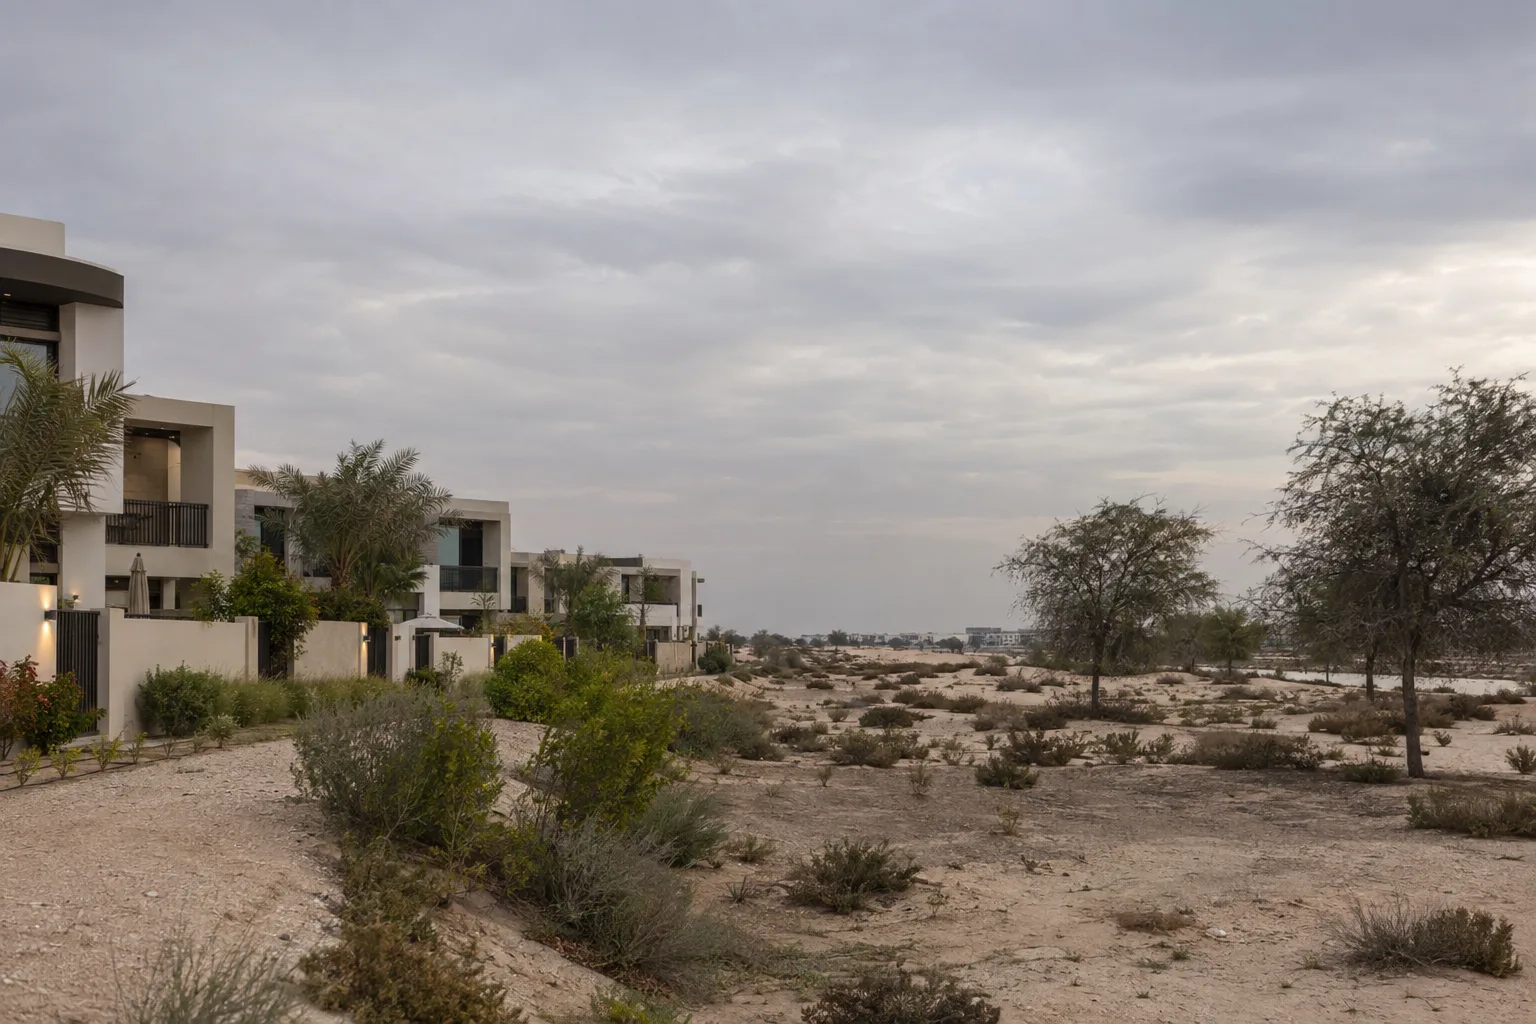
Un valor que cambia durante el préstamo
Al Bahyah registra +44,4 % en 12 meses, pero −8,6 % en 36 meses, según los datos de Bayut (abril de 2026). Estas variaciones afectan directamente a la tasación del banco y a lo que le queda en mano al revender, una vez devuelto el préstamo.
Sin serie de alquileres, el apalancamiento no se puede calcular
Fahid Island cotiza a 3 844 AED/pie² (marzo de 2026), pero Bayut no publica allí serie de alquileres. En esas condiciones es imposible calcular qué parte de las cuotas cubriría el alquiler.
Pagar dos veces a la vez
Hasta la entrega, el plan de pagos sobre plano se suma a su alquiler o a un préstamo vigente en otro lugar. Con Hudayriyat Golf Estates, entregado en agosto de 2030, esa doble carga dura varios años.
Entre mis clientes, las financiaciones sólidas son las que aguantarían aunque el inmueble se quedara vacío unos meses. Siempre hago el cálculo sin el alquiler antes de rehacerlo con él.
— Mourad LACHAB, Consultor Inmobiliario
En esta guía
Artículos de esta guía
Este artículo forma parte de nuestra guide
Guía para invertir en inmobiliario en Abu Dabi: comprar, alquilar y revender con tranquilidad
Sobre el autor
Mourad LACHAB
Consultor Inmobiliario
Originario de Estrasburgo y tras diez años en París, Mourad se instaló en Dubái. Antiguo militar del Ejército de Tierra francés durante cinco años, desarrolló disciplina, rigor y sentido de la responsabilidad — cualidades que hoy pone al servicio de sus clientes. Comenzó en Dubái en una agencia anglófona especializada en el mercado secundario, y luego se incorporó a Lucretia para acompañar a la clientela francófona con una visión de 360° del mercado: off-plan, reventas, alquiler, fiscalidad, etc. Profesional comprometido y apasionado, Mourad se distingue por su seriedad, su transparencia y su determinación. Además practica boxeo, un deporte que refleja perfectamente su estado de ánimo.