Apport, crédit bancaire, échéancier du promoteur : comment financer un bien à Abu Dhabi quand on est étranger. Un cas chiffré à Al Bahyah montre l'opération de l'apport jusqu'au loyer.
Sommaire
- Comment financer un achat immobilier à Abu Dhabi ? Les trois leviers possibles
- Cas chiffré : financer 1,5 M AED à Al Bahyah, de l'apport au loyer
- Échéancier du promoteur ou crédit bancaire : lequel choisir ?
- L'effet de levier rapporte-t-il ? Rendements bruts et coût du crédit
- Financer un achat pour viser le Golden Visa
- Où le financement s'insère dans le parcours d'achat
- Les pièges du financement immobilier à Abu Dhabi
À Abu Dhabi, le financement immobilier d'un expatrié repose sur un apport d'au moins 20 % : la Banque centrale des EAU (CBUAE) plafonne le prêt à 80 % de la valeur pour une première résidence principale de 5 millions AED ou moins, et à 70 % au-delà.
Le crédit n'est qu'un des montages possibles. Sur un bien neuf, l'échéancier du promoteur est souvent plus souple que la banque, et certains acheteurs paient tout comptant. Le bon choix dépend du bien, de la date de livraison et du loyer espéré. Les chiffres qui suivent servent à faire vos calculs.
Comment financer un achat immobilier à Abu Dhabi ? Les trois leviers possibles
Un étranger qui achète dans les zones d'investissement désignées (Al Reem, Yas, Saadiyat…), ouvertes à la propriété étrangère selon DARI, peut utiliser trois leviers : ses fonds propres, l'échéancier du promoteur sur un achat sur plan, ou un crédit bancaire contracté aux EAU ou dans son pays de résidence.
Voici les montants en jeu. Parmi les projets que nous référençons, les tickets d'entrée vont de 500 000 AED à 2 M AED, avec une médiane de 1,5 M AED. Ces chiffres portent sur les 17 projets dont le prix est affichable, sur 69 publiés dans notre catalogue.
Ce qui se paie toujours en cash
Quel que soit le montage, trois postes se règlent comptant, en plus de votre apport : les frais de transfert de 2 % du prix d'achat, réglés via ADREC/DARI, les frais d'enregistrement et la commission d'agence, comme le détaille l'encadré ci-dessus d'après The National.
Cas chiffré : financer 1,5 M AED à Al Bahyah, de l'apport au loyer
Pour un bien de 1,5 M AED à Al Bahyah, il faut prévoir 30 000 AED de frais de transfert en cash, et le loyer brut potentiel atteint environ 78 700 AED par an. Cela correspond à un rendement brut calculé de 5,2 %, hors charges et vacance, d'après les données Bayut (avril 2026).
Notre point de départ est Sobha City, développé par Sobha Realty : prix à partir de 1,5 M AED, livraison en décembre 2029. Le quartier se négocie à 858 AED/pi² selon les données Bayut (avril 2026). Ce budget correspond donc à environ 1 748 pi².
Attention à la ligne du prêt : le tableau applique le plafond de 80 %, un maximum théorique réservé à une première résidence principale. Pour un bien destiné à la location comme ici, c'est l'offre de la banque qui fixe la quotité, et l'apport à prévoir peut être plus élevé.
| Poste | Calcul | Montant |
|---|---|---|
| Prix d'entrée | Fiche projet | 1 500 000 AED |
| Frais de transfert | 2 % du prix (DARI) | 30 000 AED |
| Prêt maximal théorique (première résidence principale) | 80 % du prix, plafond CBUAE — pour un bien loué, quotité fixée par la banque | 1 200 000 AED au plus |
| Apport minimum (dans ce cas théorique) | 20 % du prix | 300 000 AED au moins |
| Inscription de l'hypothèque | 0,1 % du prêt | 1 200 AED |
| Loyer brut annuel | 1 748 pi² × 45 AED/pi²/an (Bayut, avril 2026) | ≈ 78 700 AED |
Le taux d'inscription de l'hypothèque provient du barème Dari, qui le plafonne à 2 millions AED par transaction.
La méthode est simple : comparez le loyer annuel à l'annuité que la banque vous propose. Vous voyez alors quelle part du crédit le loyer rembourse, sans avoir à supposer un taux.
Échéancier du promoteur ou crédit bancaire : lequel choisir ?
Le choix dépend du temps qui sépare la signature de la livraison. L'échéancier du promoteur étale les paiements jusqu'à la remise des clés, sans intérêt bancaire. Le crédit, lui, finance surtout un bien déjà livré ou le solde dû à la livraison.
Un projet en tête ?
Parlez à un conseiller Lucretia
Un accompagnement sur-mesure, sans engagement.
Dans notre catalogue, les livraisons s'étalent de 2013 à 2031. Deux exemples montrent l'écart :
- Al-Reeman Gate : à partir de 900 000 AED, livraison en mars 2028. L'étalement est court et l'effort mensuel plus soutenu.
- Al Ghadeer Gardens : à partir de 1,9 M AED, livraison en décembre 2030. L'étalement est plus long, mais le loyer arrive plus tard.
On peut aussi combiner les deux : vous suivez l'échéancier pendant le chantier (voir notre guide pour payer en plan de paiement échelonné), puis un prêt de fin de chantier règle le solde. Il faut toutefois garder en tête une asymétrie. Un bien livré produit un loyer dès l'achat. Un bien sur plan n'en produit qu'à la livraison.
Le fonctionnement complet de l'achat sur plan (paliers, garanties, revente) est expliqué dans notre guide pour acheter off-plan à Abu Dhabi.
L'effet de levier rapporte-t-il ? Rendements bruts et coût du crédit
Le rendement brut calculé va de 2,4 % à Al Jurf Gardens à 6,8 % à Al Maryah Island, avec une médiane de 5,7 % sur 8 quartiers, selon les séries Bayut. C'est ce chiffre qu'il faut comparer au coût de votre crédit.
La règle de décision tient en une phrase : emprunter améliore la rentabilité seulement si le coût total du crédit reste sous le rendement brut du quartier. À Al Jurf Gardens, à 2,4 %, l'effet de levier est difficile à justifier. On y achète plutôt pour le cadre de vie ou pour la plus-value.
La fiscalité joue en faveur du remboursement. Le portail officiel des EAU confirme qu'aucun impôt ne frappe les loyers des particuliers. Le loyer brut peut donc aller entièrement au remboursement, sous réserve de la fiscalité de votre pays de résidence.
La plus-value forme le second moteur. L'évolution médiane atteint +6,1 % sur 12 mois sur 10 quartiers, pour un prix médian de 1 792 AED/pi², selon les données Bayut. Une valeur en hausse améliore votre ratio d'endettement au fil du temps.
Financer un achat pour viser le Golden Visa
Le Golden Visa de 10 ans exige 2 000 000 AED d'investissement immobilier minimum, selon le portail du gouvernement des EAU. Avant de signer, faites confirmer sur ce portail que la part financée à crédit compte bien dans ce seuil.
Nous ne présumons rien sur ce point, et vous ne devriez pas le faire non plus. La réponse change l'apport à mobiliser.
Parmi les projets que nous référençons, deux se situent pile au seuil :
- Al Ghadeer Parks, développé par Aldar Properties à Al Layyan : à partir de 2 M AED, livraison en juin 2031.
- Pearl Beach View, développé par Advanced Properties à Al Rahah : à partir de 2 M AED.
À ce niveau de prix, les 2 % de frais de transfert représentent 40 000 AED. Je conseille à mes clients de garder une marge au-dessus du seuil : une remise négociée à la dernière minute peut faire passer le prix juste en dessous.
Où le financement s'insère dans le parcours d'achat
Le financement intervient à deux moments du parcours. D'abord quand vous fixez votre budget, ensuite lors du transfert de propriété, où l'hypothèque est inscrite en même temps que la vente. Les étapes sont décrites dans notre guide sur le processus d'achat immobilier à Abu Dhabi.
Guide gratuit, reçu sur WhatsApp
Recevez notre guide de l'investissement
Fiscalité, visas, financement, étapes d'achat : 14 pages envoyées sur votre WhatsApp en quelques minutes.
C'est votre capacité d'emprunt qui détermine les zones accessibles. Pour comparer prix et quartiers, consultez notre guide où investir à Abu Dhabi.
L'accord de principe, avant la réservation
Demandez un accord de principe à la banque avant de réserver. Votre réservation ne dépendra plus d'un éventuel refus de prêt. Sur le terrain, l'erreur que je vois le plus souvent est celle de l'acheteur qui verse son dépôt puis lance son dossier de crédit. Il négocie alors sous la pression du calendrier.
Le transfert peut se faire sans déplacement. Le service ADREC at Your Place enregistre une vente ou une vente sur plan à l'endroit de votre choix pour 1 000 AED, TVA incluse. Lucretia vous oriente vers les banques et les montages adaptés à votre profil, et vous pouvez découvrir le marché d'Abu Dhabi avec nous.
Les pièges du financement immobilier à Abu Dhabi
Le piège le plus courant consiste à prendre le rendement brut pour de l'argent disponible. Les chiffres Bayut sont bruts, avant charges et vacance : le rendement net est plus faible. Prévoyez donc une marge sur vos mensualités, et anticipez ce que recouvre la gestion locative d'un bien à Abu Dhabi.
Une valeur qui change pendant le crédit
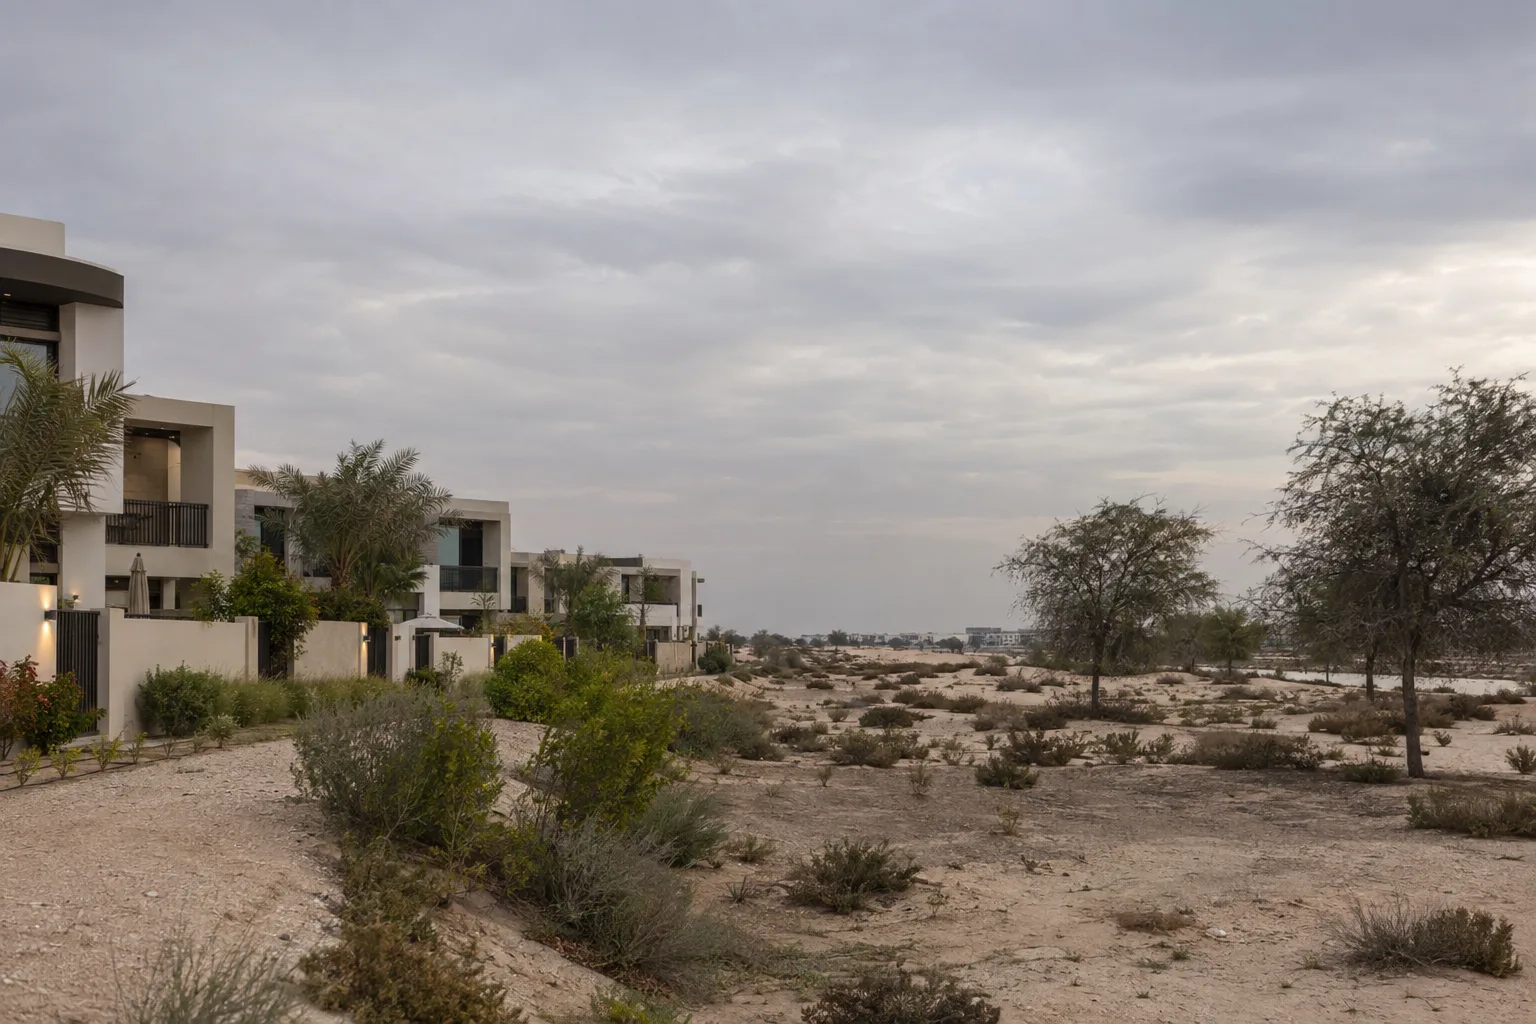
Al Bahyah affiche +44,4 % sur 12 mois, mais −8,6 % sur 36 mois, selon les données Bayut (avril 2026). Ces variations modifient directement l'estimation de la banque et le montant qui vous reste en main à la revente, une fois le prêt remboursé.
Sans série de loyers, le levier ne se calcule pas
Fahid Island se négocie à 3 844 AED/pi² (mars 2026), mais Bayut n'y publie pas de série de loyers. Impossible, dans ces conditions, de calculer la part des mensualités couverte par le loyer.
Payer deux fois en même temps
Jusqu'à la livraison, l'échéancier sur plan s'ajoute à votre loyer ou à un crédit en cours ailleurs. Avec Hudayriyat Golf Estates, livré en août 2030, cette double charge dure plusieurs années.
Chez mes clients, les financements solides sont ceux qui tiendraient même si le bien restait vide quelques mois. Je fais toujours le calcul sans le loyer avant de le refaire avec.
— Mourad LACHAB, Consultant Immobilier
Cet article fait partie de notre guide
Guide de l'investissement immobilier à Abu Dhabi : acheter, louer et revendre sereinement
À propos de l'auteur
Mourad LACHAB
Consultant Immobilier
Originaire de Strasbourg et après dix années à Paris, Mourad s'installe à Dubaï. Ancien militaire de l'Armée de Terre pendant cinq ans, il a développé discipline, rigueur et sens des responsabilités — des qualités qu'il met aujourd'hui au service de ses clients. Il débute à Dubai dans une agence anglophone spécialisée dans le marché secondaire, puis rejoint Lucretia afin d'accompagner la clientèle francophone avec une vision à 360° du marché : off-plan, reventes, location, fiscalité etc. Professionnel engagé et passionné, Mourad se distingue par son sérieux, sa transparence et sa détermination. Il pratique également la boxe, un sport qui reflète parfaitement son état d'esprit.