Cómo organizar el pago de un inmueble en Dubái desde una cuenta europea: circuito de la transferencia, elección del canal de cambio y justificantes del origen de los fondos.
Contenido
- Cómo pagar tu inmueble en Dubái desde Europa: el circuito de la transferencia en cuatro pasos
- ¿Hace falta abrir una cuenta bancaria en los Emiratos y cómo elegir el canal de transferencia?
- Caso con cifras: cuánto cuesta el cambio y la transmisión en una compra de 1,2 M AED
- ¿Qué justificantes preparar para que la transferencia supere el control bancario?
- Por qué pagar por transferencia trazada es la norma en Dubái
- Puntos de vigilancia y trampas de la transferencia, el cambio y los justificantes
Sí, puedes pagar un inmueble en Dubái mediante transferencia para una compra inmobiliaria desde una cuenta europea, siempre que dejes traza de cada flujo: en off-plan, los fondos van hacia la cuenta de garantía (escrow) regulada del promotor, exigida por la Ley n.º 8 de 2007 bajo supervisión de RERA/DLD (Dubai Land Department), mientras que en el mercado secundario el pago se realiza en el momento de la transmisión ante el DLD. Ningún pago en efectivo, ningún canal informal: la trazabilidad condiciona la validez de la compra.
El reto no es transferir, sino orquestar el orden de los pagos, controlar el coste del cambio EUR→AED y preparar los justificantes que el banco emiratí exige antes de abonar la cuenta. Gestionamos estas compras íntegramente a distancia para nuestros clientes europeos, y la experiencia demuestra que las fricciones casi siempre vienen del calendario y de los documentos, nunca de la transferencia en sí.
Cómo pagar tu inmueble en Dubái desde Europa: el circuito de la transferencia en cuatro pasos
El pago de un inmueble en Dubái sigue un circuito bancario trazado: transferencia SEPA o SWIFT desde tu cuenta europea hacia una cuenta destinataria regulada, nunca en efectivo. El destino cambia según el tipo de compra.
En off-plan, los fondos van a la cuenta de garantía (escrow) del proyecto. El dinero no se entrega directamente al promotor: explicamos este mecanismo en detalle en nuestra guía sobre la cuenta escrow en Dubái.
En el secundario, el pago se produce el día de la transmisión ante el DLD, a través del trustee office que factura de 4.000 a 4.200 AED (Property Finder). El vendedor cobra entonces mediante un manager's cheque en AED, un cheque bancario emitido localmente. De ahí una restricción: tu transferencia internacional debe llegar antes a una cuenta local para poder emitir ese cheque el día señalado.
El orden de los pagos
- Reserva: depósito del 5 al 20 % del precio (a menudo 10-20 %) abonado en el escrow (fuentes de mercado SBA/Grosvenor).
- Vencimientos siguientes: según el calendario del promotor, sin volver a desarrollar aquí el pago fraccionado.
¿Hace falta abrir una cuenta bancaria en los Emiratos y cómo elegir el canal de transferencia?
Una cuenta local en los Emiratos no es imprescindible para pagar, salvo en dos casos: emitir el manager's cheque exigido en la transmisión ante el DLD en el secundario, y amortizar un crédito local. Para una compra off-plan pagada directamente al escrow, tu cuenta europea basta.
Cuando el comprador no puede desplazarse a los Emiratos para la firma ni para la transmisión, todo el circuito de pago puede orquestarse a distancia: detallamos ese recorrido paso a paso en nuestra guía para comprar en Dubái a distancia con poder notarial, desde la firma hasta el registro de la propiedad.
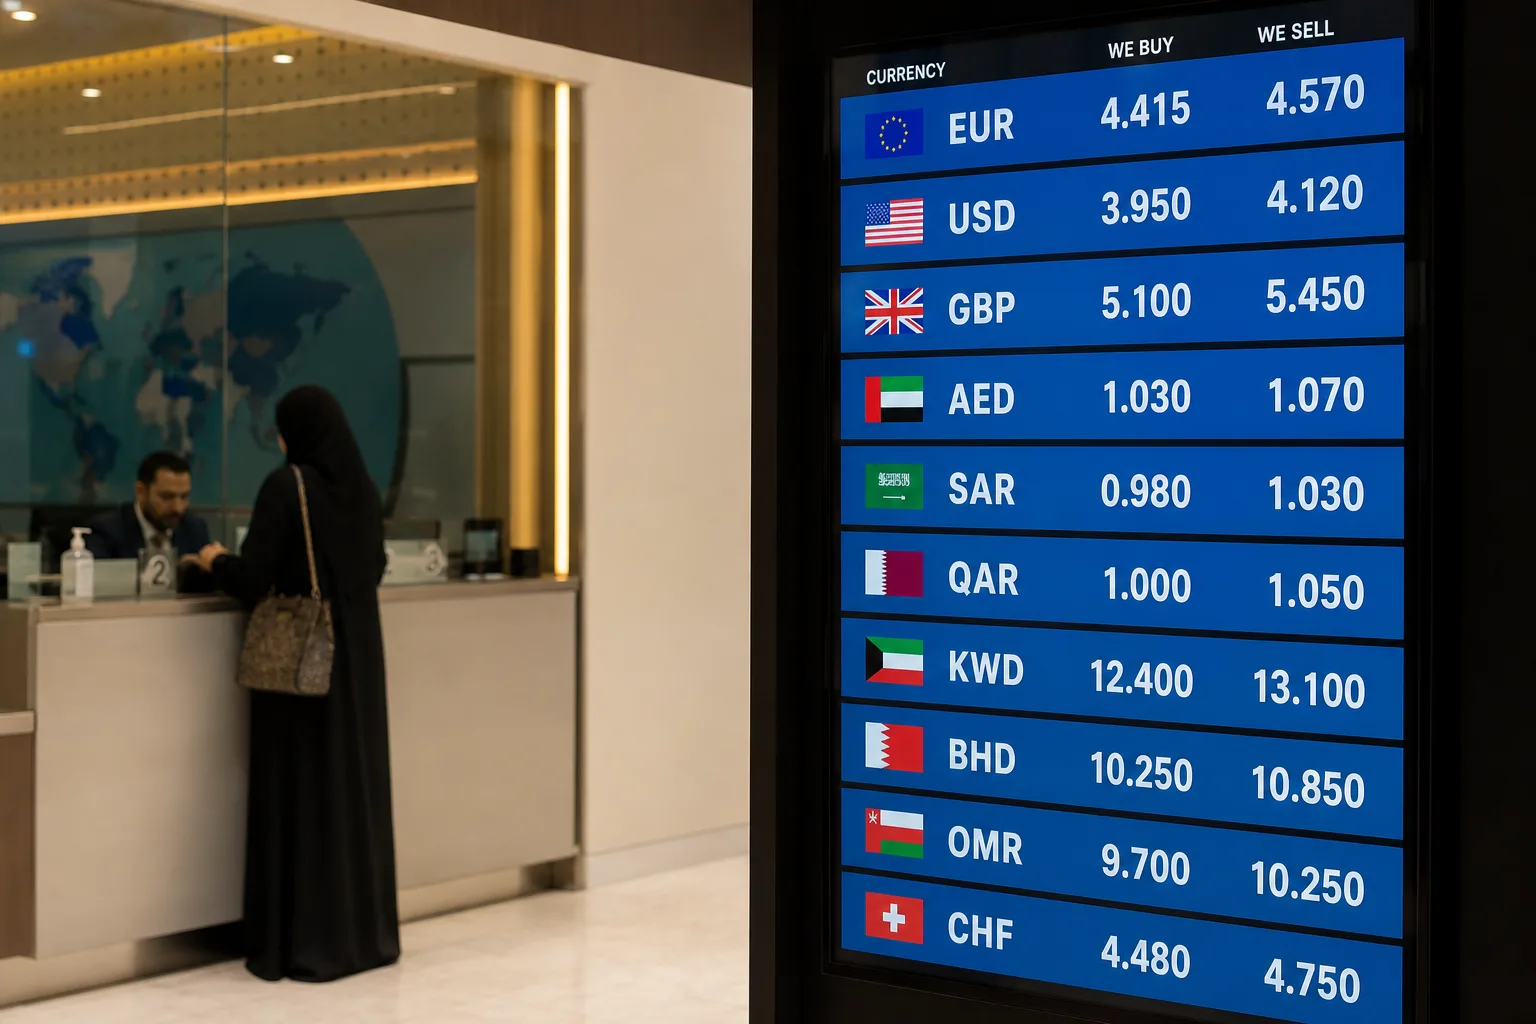
El canal de transferencia pesa mucho en el importe realmente recibido. Una transferencia bancaria clásica por SWIFT suele aplicar un spread de cambio elevado, mientras que plataformas especializadas como Wise o Currencies Direct muestran un tipo más cercano al interbancario con comisiones fijas y claras. Sobre cantidades de seis cifras, la diferencia de spread se cuenta en miles de euros.
Comparativa de los canales de transferencia EUR→AED
Cada canal se juzga por tres criterios: el spread aplicado al tipo interbancario, la claridad de las comisiones y el plazo de abono.
| Canal | Spread de cambio | Comisiones | Uso típico |
|---|---|---|---|
| Transferencia bancaria SWIFT | Elevado, a menudo opaco | Gastos fijos + parte de los bancos corresponsales | Gran importe único a través del banco habitual |
| Plataforma especializada (Wise, Currencies Direct) | Cercano al interbancario | Comisiones fijas y claras | Cambio optimizado, importe abonado conocido de antemano |
| Conversión a la llegada por el banco emiratí | A menudo desfavorable | Integrados en el tipo | A evitar si el importe neto en el escrow debe ser exacto |
Comisiones SWIFT en cascada y plazos
Una transferencia SWIFT pasa por uno o varios bancos corresponsales, cada uno de los cuales puede retener su parte. La opción de gastos elegida cambia el resultado:
- OUR: el emisor paga todas las comisiones, el beneficiario recibe el importe íntegro.
- SHA: gastos compartidos, el banco corresponsal se cobra al paso.
- BEN: el beneficiario asume todo, el importe abonado se ve mermado.
Elige OUR si el contrato exige un importe neto exacto en el escrow. Cuenta con varios días hábiles para una transferencia internacional a los EAU: anticípate siempre respecto a la fecha de transmisión ante el DLD o al vencimiento off-plan, ya que un retraso en el abono puede desplazar todo el calendario.
Caso con cifras: cuánto cuesta el cambio y la transmisión en una compra de 1,2 M AED
Sobre una operación de 1,2 M AED —la mediana de los 107 proyectos con precio visible de nuestro catálogo— el coste del cambio EUR→AED depende directamente del spread aplicado, y se suma a los gastos locales del DLD. Suele ser la partida más infravalorada de una compra a distancia.
A descubrir
Ver proyectos: Artistry Residences
Desde 2.347.000 AED
Una selección de obra nueva con acompañamiento integral.
Ver proyectos
El spread es el margen que el banco o la plataforma añade al tipo interbancario. Sobre 1,2 M AED, una diferencia de 1 % de spread representa 12.000 AED de diferencia solo en el cambio —el orden de magnitud de buena parte de los gastos fijos del DLD—. De ahí el interés de comparar los canales antes de enviar.
A ese cambio se suman los gastos locales del DLD: 4 % del precio de transmisión más los gastos fijos —title deed unos 580 AED, gastos de plano unos 250 AED, trustee office de 4.000 a 4.200 AED (Property Finder)—, es decir cerca de 4.800 a 5.000 AED en total. Los detallamos en la guía de los gastos de compra inmobiliaria en Dubái.
El pago fraccionado en varias transferencias
En un proyecto como The Archive de Imtiaz Developments, en Dubailand Residence Complex desde 700.000 AED, el precio no se envía en un solo flujo: el depósito de la reserva y luego cada vencimiento dan lugar a una transferencia distinta. Cada envío soporta su propio coste de cambio —razón de más para asegurar un canal competitivo desde el principio—.
Por último, en el secundario, los honorarios de agencia (2 % + 5 % de IVA a cargo del comprador) se pagan mediante una transferencia separada. No los confundas nunca con el pago del inmueble: son dos flujos, dos beneficiarios, dos justificantes.
¿Qué justificantes preparar para que la transferencia supere el control bancario?
El banco emiratí que recibe los fondos, igual que el banco europeo que los emite, aplica controles KYC/AML y reclama una prueba del origen de los fondos antes de abonar la cuenta. Un expediente incompleto hace que la transferencia sea rechazada o congelada.
Recurso gratuito
Reciba nuestra guía de inversión
Lo esencial — estrategia, fiscalidad, pasos — para descargar.
Prepara con antelación los documentos que justifican de dónde viene el dinero:
- Prueba de ahorro (extractos bancarios), escritura de venta de un inmueble anterior, o cualquier documento que explique cómo se constituyó el capital.
- Contrato de trabajo y declaración de la renta, para vincular los fondos a ingresos declarados.
Documentos que vinculan la transferencia con la compra
La transferencia debe corresponder al beneficiario nombrado en el contrato. Reúne el SPA en off-plan o el MOU (Form F) en el secundario, el recibo de reserva y los datos bancarios de la cuenta escrow.
Si el inmueble alcanza los 2.000.000 AED, el pago trazado por transferencia facilita la constitución del expediente de residencia: la Golden Visa por la inversión inmobiliaria exige acreditar la inversión, y un flujo bancario limpio responde directamente a ello.
Por qué pagar por transferencia trazada es la norma en Dubái
La transferencia bancaria es la norma en Dubái porque todo el marco de compra se apoya en la trazabilidad de los fondos, desde el derecho de propiedad hasta la protección de los compradores. Tres razones lo imponen.
Primero, la plena propiedad abierta a los extranjeros desde 2002 en las zonas designadas, que permite a un comprador europeo poseer y, por tanto, financiar un inmueble —el marco se desarrolla en nuestra guía sobre el freehold en Dubái—. Después, la obligación de escrow en off-plan, nacida de la Ley n.º 8 de 2007 bajo supervisión de RERA/DLD, que impone un circuito bancario en lugar de un pago en efectivo.
Por último, la fiscalidad: los particulares pagan 0 % de impuesto sobre los ingresos por alquiler y la plusvalía (portal oficial del gobierno de los EAU). Ninguna retención grava los fondos entrantes, pero se exige su trazabilidad a la entrada.
Para un residente fiscal francés, el convenio Francia-EAU del 19 de julio de 1989 (BOFiP) presupone que las cantidades transferidas sean coherentes con tu situación declarada. Una transferencia limpia y documentada no es un mero trámite: es lo que alinea la compra con tu residencia fiscal.
Puntos de vigilancia y trampas de la transferencia, el cambio y los justificantes
El principal riesgo de un pago escalonado no es el cumplimiento normativo, sino el cambio: un plan de pago repartido en dos o tres años expone tus vencimientos a la volatilidad EUR/AED. Como el AED está anclado al dólar, tu exposición real es al par euro-dólar.
Estas son las trampas que cuestan más caro:
- Comisiones ocultas. Spread de cambio desfavorable del banco, retención del banco corresponsal, gastos de rechazo cuando el concepto de la transferencia está incompleto: cada uno recorta el importe recibido.
- Concepto impreciso. Un concepto que no vincula claramente la transferencia con el contrato desencadena una solicitud de justificación, e incluso una devolución de los fondos.
En el plano patrimonial, declara las cuentas que poseas en el extranjero y cuida la coherencia de los flujos con tu residencia fiscal —la fiscalidad de los ingresos por alquiler se trata en su propia guía—. Para organizarlo todo desde Europa, nuestro acompañamiento cubre la compra de principio a fin en Dubái.
Este artículo forma parte de nuestra guide
Guía de inversión inmobiliaria en Dubái para extranjeros
Sobre el autor

Belen ALBA
Consultora Inmobiliaria
Con experiencia en el mercado inmobiliario de Dubái y una trayectoria internacional entre Bruselas y Dubái, Belen aporta una visión de 360° del sector. Tras trabajar más de un año en una promotora reconocida, ha acompañado tanto a clientes inversores como a agentes asociados, lo que le otorga una mirada interna única sobre el proceso de venta y los proyectos sobre plano. Políglota (francés, español, portugués e inglés), Belen sabe crear un vínculo natural con clientes de todo el mundo. Su enfoque: directo, transparente y orientado a resultados, con una verdadera pasión por ayudar a cada cliente a realizar la inversión adecuada en el momento adecuado.