Как организовать оплату недвижимости в Дубае с европейского счёта: маршрут перевода, выбор канала конвертации и документы о происхождении средств.
Да, вы можете оплатить недвижимость в Дубае банковским переводом при покупке недвижимости с европейского счёта — при условии, что каждое движение средств прослеживается: при покупке на этапе строительства деньги уходят на регулируемый эскроу-счёт застройщика, предусмотренный законом № 8 от 2007 года под надзором RERA/DLD (Dubai Land Department), тогда как на вторичном рынке расчёт происходит в момент передачи прав в DLD. Никаких наличных, никаких неофициальных каналов: прослеживаемость — обязательное условие действительности сделки.
Сложность не в том, чтобы сделать перевод, а в том, чтобы выстроить порядок платежей, контролировать стоимость конвертации EUR→AED и подготовить документы, которые эмиратский банк требует до зачисления средств. Мы ведём такие покупки полностью дистанционно для наших европейских клиентов, и опыт показывает, что трения почти всегда возникают из-за графика и документов, но никогда — из-за самого перевода. Если вы вообще не планируете приезжать, оплата встраивается в более широкий сценарий: покупка недвижимости в Дубае удалённо по доверенности описывает весь маршрут — от подписания до регистрации.
Как оплатить недвижимость в Дубае из Европы: маршрут банковского перевода в четыре этапа
Оплата недвижимости в Дубае идёт по прослеживаемому банковскому маршруту: перевод SEPA или SWIFT с вашего европейского счёта на регулируемый счёт получателя — никогда наличными. Пункт назначения зависит от типа покупки.
На этапе строительства средства поступают на эскроу-счёт проекта. Деньги не передаются застройщику напрямую: этот механизм мы подробно разбираем в нашем гиде про эскроу-счёт в Дубае.
На вторичном рынке расчёт происходит в день передачи прав в DLD через trustee office, который берёт 4 000–4 200 AED (Property Finder). Продавец получает оплату по manager's cheque в AED — банковскому чеку, выпущенному на месте. Отсюда ограничение: ваш международный перевод должен поступить заранее на локальный счёт, чтобы этот чек можно было выпустить в день сделки.
Порядок платежей
- Бронирование: первоначальный взнос от 5 до 20 % цены (часто 10–20 %), вносимый на эскроу (рыночные источники SBA/Grosvenor).
- Последующие платежи: согласно графику застройщика, не углубляясь здесь в рассрочку платежа.
Нужно ли открывать банковский счёт в ОАЭ и как выбрать канал перевода?
Локальный счёт в ОАЭ не обязателен для оплаты, кроме двух случаев: выпуск manager's cheque, требуемого при передаче прав в DLD на вторичном рынке, и погашение местного кредита. Для покупки на этапе строительства с прямой оплатой на эскроу вашего европейского счёта достаточно.
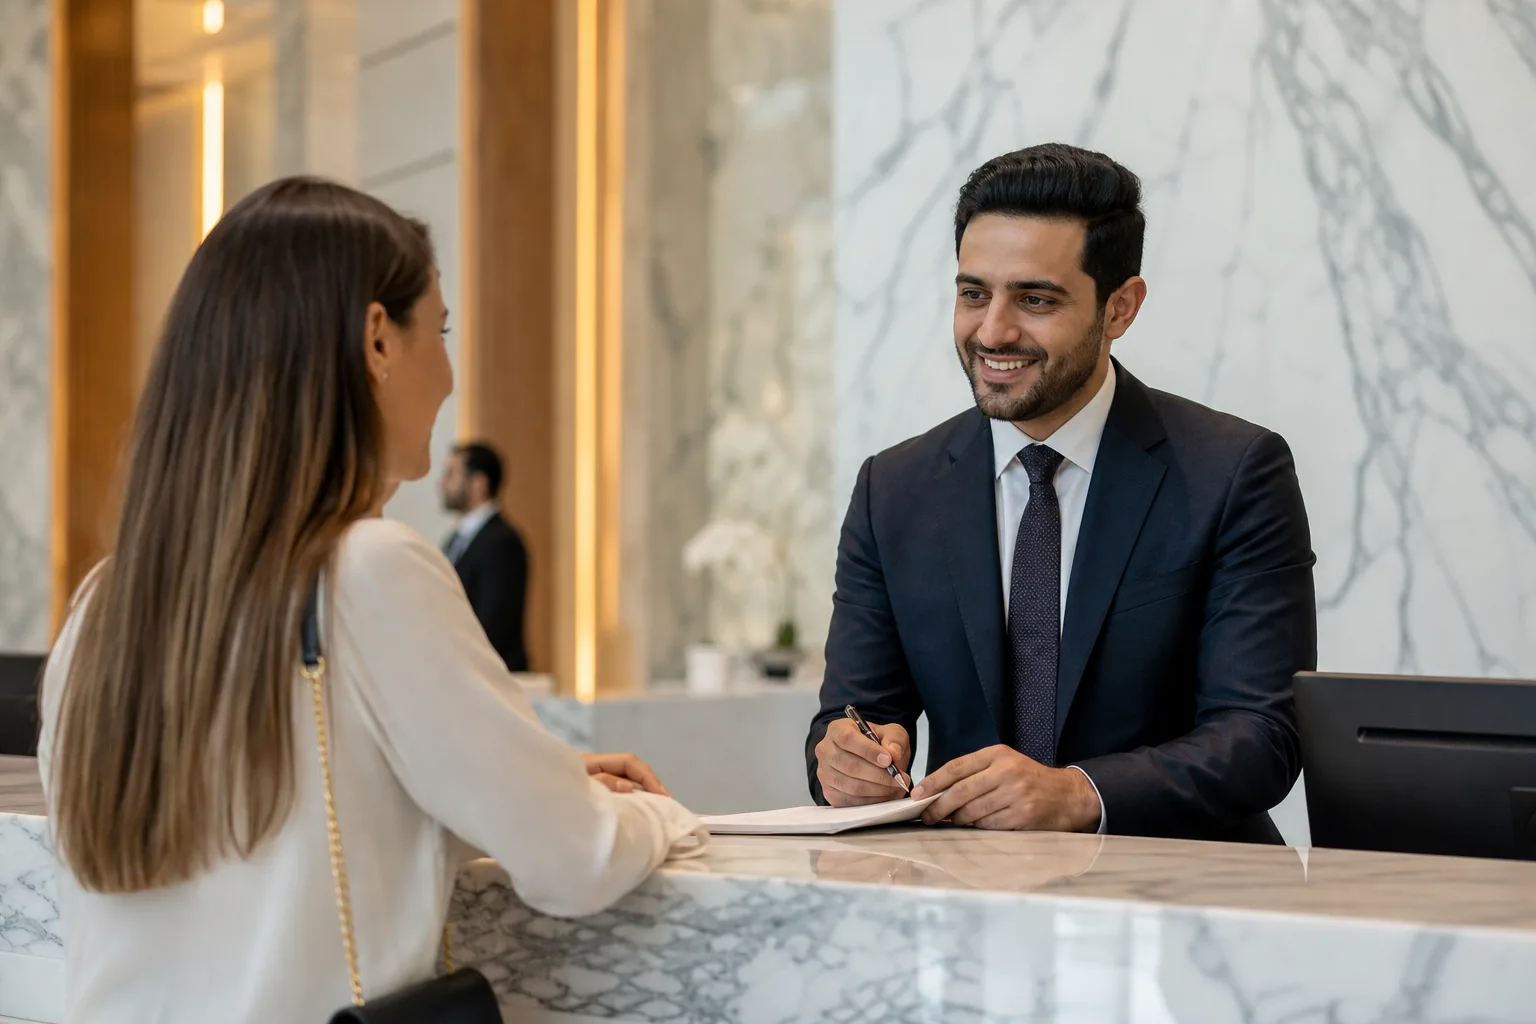
Канал перевода сильно влияет на сумму, которая реально доходит. Классический банковский перевод по SWIFT часто применяет высокий спред конвертации, тогда как специализированные платформы вроде Wise или Currencies Direct показывают курс ближе к межбанковскому с прозрачными фиксированными сборами. На суммах в шесть знаков разница в спреде исчисляется тысячами евро.
Сравнение каналов перевода EUR→AED
Каждый канал оценивается по трём критериям: спред относительно межбанковского курса, прозрачность сборов и срок зачисления.
| Канал | Спред конвертации | Сборы | Типичное применение |
|---|---|---|---|
| Банковский перевод SWIFT | Высокий, часто непрозрачный | Фиксированные сборы + доля банков-корреспондентов | Крупная разовая сумма через привычный банк |
| Специализированная платформа (Wise, Currencies Direct) | Близкий к межбанковскому | Прозрачные фиксированные сборы | Оптимизированная конвертация, зачисляемая сумма известна заранее |
| Конвертация по прибытии эмиратским банком | Часто невыгодный | Заложены в курс | Избегать, если сумма нетто на эскроу должна быть точной |
Каскад сборов SWIFT и сроки
Перевод SWIFT проходит через один или несколько банков-корреспондентов, каждый из которых может удержать свою долю. Выбранный тип комиссии меняет результат:
- OUR: отправитель оплачивает все сборы, получатель получает полную сумму.
- SHA: сборы поделены, банк-корреспондент удерживает своё по пути.
- BEN: получатель несёт всё, зачисляемая сумма урезается.
Выбирайте OUR, если контракт требует точную сумму нетто на эскроу. Рассчитывайте на несколько рабочих дней для международного перевода в ОАЭ: всегда закладывайте запас относительно даты передачи прав в DLD или срока платежа на этапе строительства — иначе задержка зачисления может сдвинуть весь график.
Пример с цифрами: сколько стоят конвертация и перевод при покупке за 1,2 млн AED
При сумме сделки 1,2 млн AED — медиана по 107 проектам с указанной ценой в нашем каталоге — стоимость конвертации EUR→AED напрямую зависит от применённого спреда и добавляется к местным сборам DLD. Это часто самая недооценённая статья расходов при дистанционной покупке.
Есть проект?
Поговорите с консультантом Lucretia
Индивидуальное сопровождение, без обязательств.
Спред — это наценка, которую банк или платформа добавляет к межбанковскому курсу. На 1,2 млн AED разница в 1 % спреда даёт 12 000 AED разницы только на конвертации — порядок величины значительной части фиксированных сборов DLD. Отсюда смысл сравнивать каналы до отправки.
К этой конвертации добавляются местные сборы DLD: 4 % от цены передачи прав плюс фиксированные сборы — title deed около 580 AED, сбор за план около 250 AED, trustee office 4 000–4 200 AED (Property Finder), то есть около 4 800–5 000 AED в общей сложности. Мы разбираем их в гиде о расходах на покупку недвижимости в Дубае.
Оплата в рассрочку несколькими переводами
По проекту вроде The Archive от Imtiaz Developments в районе Dubailand Residence Complex, от 700 000 AED, цена не уходит одним потоком: первоначальный взнос при бронировании и затем каждый платёж дают отдельный перевод. Каждая отправка несёт свою стоимость конвертации — тем более причина зафиксировать конкурентный канал с самого начала.
Наконец, на вторичном рынке агентское вознаграждение (2 % + 5 % НДС за счёт покупателя) оплачивается отдельным переводом. Никогда не путайте его с оплатой недвижимости: это два потока, два получателя, два комплекта документов.
Какие документы подготовить, чтобы перевод прошёл банковский комплаенс?
Эмиратский банк, получающий средства, как и европейский банк, их отправляющий, применяет проверки KYC/AML и требует подтверждение происхождения средств до зачисления. Неполный пакет ведёт к отклонению или заморозке перевода.
Подготовьте заранее документы, объясняющие, откуда пришли деньги:
- Подтверждение накоплений (банковские выписки), договор продажи предыдущей недвижимости или любой документ, объясняющий формирование капитала.
- Трудовой договор и налоговое уведомление, чтобы привязать средства к задекларированным доходам.
Документы, связывающие перевод с покупкой
Перевод должен соответствовать получателю, указанному в контракте. Соберите SPA на этапе строительства или MOU (Form F) на вторичном рынке, квитанцию о бронировании и реквизиты эскроу-счёта.
Если объект достигает 2 000 000 AED, прослеживаемая оплата переводом облегчает формирование пакета для резидентства: Golden Visa через недвижимость требует доказать инвестицию, и чистый банковский поток прямо на это отвечает.
Почему оплата прослеживаемым переводом — норма в Дубае
Банковский перевод — норма в Дубае, потому что вся система покупки строится на прослеживаемости средств, от права собственности до защиты покупателей. Три причины делают это обязательным.
Прежде всего полная собственность, открытая иностранцам с 2002 года в обозначенных зонах, которая позволяет европейскому покупателю владеть — а значит, и финансировать — недвижимость; рамки описаны в нашем гиде про freehold в Дубае. Затем обязательность эскроу на этапе строительства, возникшая из закона № 8 от 2007 года под надзором RERA/DLD, которая предписывает банковский маршрут вместо расчёта наличными.
Наконец налогообложение: физлица платят 0 % налога на арендный доход и прирост капитала (официальный портал правительства ОАЭ). Никакого удержания с входящих средств нет, но их прослеживаемость требуется на входе.
Для налогового резидента Франции конвенция Франция–ОАЭ от 19 июля 1989 года (BOFiP) предполагает, что переведённые суммы согласуются с вашим задекларированным положением. Чистый и документированный перевод — не формальность: именно он приводит покупку в соответствие с вашим налоговым резидентством.
Моменты, требующие внимания, и подводные камни перевода, конвертации и документов
Главный риск растянутой оплаты — не комплаенс, а конвертация: план платежей, распределённый на два-три года, подвергает ваши взносы волатильности EUR/AED. Поскольку AED привязан к доллару, ваша реальная экспозиция — это пара евро–доллар.
Рекомендуем
Смотреть проекты: Six Senses Residences
от 10 259 700 AED
Подборка новостроек с сопровождением под ключ.
Смотреть проекты
Вот подводные камни, которые обходятся дороже всего:
- Скрытые сборы. Невыгодный спред конвертации банка, удержание банка-корреспондента, сборы за отклонение при неполном назначении платежа — каждый урезает поступившую сумму.
- Неточное назначение платежа. Формулировка, которая ясно не связывает перевод с контрактом, влечёт запрос обоснования, а то и возврат средств.
С точки зрения имущества декларируйте счета, находящиеся за границей, и следите за согласованностью потоков с вашим налоговым резидентством — налогообложение арендного дохода разбирается в отдельном гиде. Чтобы организовать всё из Европы, наше сопровождение охватывает покупку в Дубае от начала до конца.
Эта статья — часть нашего guide
Инвестиции в недвижимость Дубая: полный гид для иностранцев
Об авторе

Belen ALBA
Консультант по недвижимости
Обладая опытом работы на рынке недвижимости Дубая и международным профессиональным путём между Брюсселем и Дубаем, Белен привносит комплексное видение отрасли. Проработав более года в известной девелоперской компании, она сопровождала как клиентов-инвесторов, так и партнёрских агентов, что дало ей уникальный взгляд изнутри на процесс продаж и проекты на этапе строительства. Полиглот (французский, испанский, португальский и английский), Белен умеет находить естественный контакт с клиентами со всего мира. Её подход: прямой, прозрачный и ориентированный на результат — с искренней увлечённостью помогать каждому клиенту сделать правильную инвестицию в нужный момент.