Cuenta local o transferencia directa, expediente de cumplimiento, importe exacto que enviar, referencias de la transferencia, cobro de alquileres: las cinco etapas para mover con total seguridad el dinero de una compra en Abu Dabi.
Contenido
- Cuenta bancaria y transferencia de dinero en Abu Dabi: el recorrido en cinco etapas
- Etapa 1 — ¿Abrir una cuenta en los EAU o pagar desde su banco de origen?
- Etapa 2 — ¿Qué documentos reunir para abrir una cuenta y justificar el origen de los fondos?
- Etapa 3 — Calcular el importe total que transferir: el precio más el 2 % de tasas
- Etapa 4 — Ejecutar la transferencia: ¿a qué cuenta y con qué referencias?
- Etapa 5 — Cerrar la compra: abonar las tasas de DARI y preparar el cobro de los alquileres
Para comprar en Abu Dabi no es necesario abrir una cuenta bancaria ni transferir dinero desde los EAU: basta con una transferencia internacional al promotor o al vendedor. Usted envía el precio más el 2 % de tasas de transmisión de la propiedad (derechos de registro, que no deben confundirse con las comisiones bancarias de la transferencia), abonadas a través de DARI, la plataforma del Abu Dhabi Real Estate Centre. La cuenta local, en cambio, se convierte en la herramienta natural en cuanto alquila el inmueble o se instala en el país.
Lo que retrasa una compra casi nunca es la transferencia en sí. Son los controles sobre el origen de los fondos, un nombre que cambia de un documento a otro o una referencia olvidada. Lucretia le orienta hacia sus bancos asociados y asegura cada flujo, desde el primer anticipo hasta el cobro de los alquileres.
Cuenta bancaria y transferencia de dinero en Abu Dabi: el recorrido en cinco etapas
El recorrido se resume en cinco etapas, para importes que van de 500 000 AED a 2 M AED entre los proyectos que seleccionamos, con un precio mediano de 1,5 M AED.
- Elegir el circuito bancario: transferencia directa desde su banco o cuenta abierta en los EAU.
- Preparar el expediente: identidad, ingresos y origen de los fondos, antes del primer pago.
- Calcular el importe total: el precio y las tasas de transmisión, vencimiento a vencimiento.
- Ejecutar las transferencias: destinatario correcto, referencias correctas, justificantes guardados.
- Cerrar y cobrar: tasas abonadas en el registro y, después, alquileres recibidos en el país.
Este recorrido sirve para cualquier comprador extranjero: según DARI, la propiedad está abierta a los extranjeros en las zonas de inversión designadas, un principio que explicamos en nuestra guía sobre el marco jurídico de la propiedad extranjera.
Los flujos de dinero se integran en un calendario más amplio. Para un inmueble terminado, siguen el proceso de compra inmobiliaria. Para obra nueva, siguen las etapas de la reserva y el registro de un inmueble sobre plano. El mercado en su conjunto se presenta en nuestra página invertir en Abu Dabi.
Etapa 1 — ¿Abrir una cuenta en los EAU o pagar desde su banco de origen?
Puede pagar desde su banco de origen mediante transferencia internacional directa; la cuenta emiratí aporta comodidad, pero muchos bancos exigen un saldo mensual mínimo y cobran comisiones si no se respeta, según el portal oficial de los EAU.
- Transferencia directa: ninguna cuenta que abrir ni mantener. A cambio, cada vencimiento pasa por un cambio de divisa y por los controles de su propio banco.
- Cuenta en los EAU: paga en dírhams desde el país y recibe los alquileres allí mismo. Hay que preparar un expediente de apertura y cumplir las condiciones del banco.
El criterio decisivo es su proyecto. Una compra puntual gestionada a distancia se resuelve muy bien con transferencia directa. Una tenencia a largo plazo, con alquileres que cobrar y gastos que pagar, justifica la cuenta local.
El caso del residente es aún más claro. El Golden Visa de 10 años se obtiene a partir de 2 000 000 AED de inversión inmobiliaria, según la página Golden Visa del portal u.ae: una vez instalado, la cuenta local pasa a ser el centro de su vida financiera. Nuestra guía sobre el Golden Visa inmobiliario detalla el presupuesto real.
Si pide un préstamo, el banco prestamista puede exigir que la cuenta se abra con él: consulte nuestras guías sobre la financiación de una compra y la hipoteca para no residentes.
Etapa 2 — ¿Qué documentos reunir para abrir una cuenta y justificar el origen de los fondos?
Según el portal u.ae, el expediente tipo de apertura de cuenta incluye:
- el pasaporte, el visado de residencia y el Emirates ID;
- un certificado de salario o una carta del empleador;
- según el caso, un justificante de domicilio o, para los autónomos, una licencia comercial.
En cuanto a plazos, el Banco Central de los EAU (CBUAE) pide a los bancos que aspiren a abrir la cuenta en menos de 3 días hábiles para un perfil de bajo riesgo con el expediente completo.
El no residente no tiene visado ni Emirates ID: aporta su pasaporte, un justificante de domicilio en el extranjero, extractos bancarios recientes y sus justificantes de ingresos. Su expediente se examina con más detalle, porque el CBUAE considera a los titulares no residentes más difíciles de identificar, y el origen de su patrimonio, más difícil de verificar.
Justificar el origen de los fondos
Cada fuente se acredita con un documento: extractos para unos ahorros, escritura de compraventa para la venta de un inmueble, escritura de herencia para una sucesión. Con los tickets citados más arriba, estos justificantes se piden siempre. Si compra a través de una sociedad, el marco contra el blanqueo vigente obliga además a identificar al titular real.
Lo que veo con más frecuencia en mis clientes: un expediente de origen de fondos preparado después de la reserva, que bloquea la primera transferencia. Prepárelo mientras elige el proyecto.
Etapa 3 — Calcular el importe total que transferir: el precio más el 2 % de tasas
El importe que debe enviar corresponde al precio del inmueble más el 2 % de tasas de transmisión de la propiedad, que el ADREC cobra a través de DARI.
¿Un proyecto?
Hable con un asesor Lucretia
Acompañamiento a medida, sin compromiso.
Aplicado a los tickets de nuestro catálogo, el cálculo da los siguientes importes:
| Ticket (catálogo Lucretia) | Tasas de transmisión de la propiedad (2 %, DARI) | Total que transferir |
|---|---|---|
| 500 000 AED (gama de entrada) | 10 000 AED | 510 000 AED |
| 1,5 M AED (mediana) | 30 000 AED | 1 530 000 AED |
| 2 M AED (parte alta de la horquilla) | 40 000 AED | 2 040 000 AED |
Tomemos un proyecto real. The Artery Residences, desarrollado por IMKAN Properties en Reem Island, parte de 1,8 M AED en nuestro catálogo. El 2 % de tasas supone 36 000 AED adicionales, es decir, 1 836 000 AED que enviar en total.
En obra nueva, este importe no se envía de una sola vez. Se divide entre el anticipo, los pagos ligados al avance de la obra y el saldo final, como explica nuestra guía sobre el plan de pagos escalonado. Cada línea del calendario se convierte así en una transferencia que planificar.
Etapa 4 — Ejecutar la transferencia: ¿a qué cuenta y con qué referencias?
La transferencia se envía a la cuenta indicada en los documentos oficiales del promotor o del vendedor, identificada por su IBAN, obligatorio en los EAU desde 2012 para cualquier pago electrónico, tanto dentro del país como desde el extranjero, según el portal u.ae.
En un inmueble sobre plano, esta cuenta suele ser la cuenta de garantía del proyecto (escrow). Compare el IBAN con el del contrato o el del aviso de vencimiento, nunca con un simple mensaje.
El concepto identifica su pago: nombre del proyecto, número de unidad, nombre del comprador. En Radiant Bridges, proyecto de Radiant en Reem Island ofrecido desde 1,4 M AED y con entrega prevista en mayo de 2029, el concepto incluirá «Radiant Bridges», el número del apartamento y su nombre.
Del lado del promotor, he visto llegar transferencias sin número de unidad: el departamento contable tiene que localizar al comprador, y el recibo se retrasa en la misma medida.
— Belen ALBA, Consultora Inmobiliaria
Guarde cada justificante de transferencia y cada recibo. Sirven para el registro y prueban el importe invertido si aspira al umbral del Golden Visa. Por último, envíe cada suma a su vencimiento en lugar de todo de golpe: así mantiene el control de su tesorería.
Etapa 5 — Cerrar la compra: abonar las tasas de DARI y preparar el cobro de los alquileres
El último flujo de la compra es el pago de las tasas de transmisión calculadas en la etapa 3, en el momento del registro. Es también el momento de cotejar todos sus recibos con el total realmente abonado.
Guía gratuita, por WhatsApp
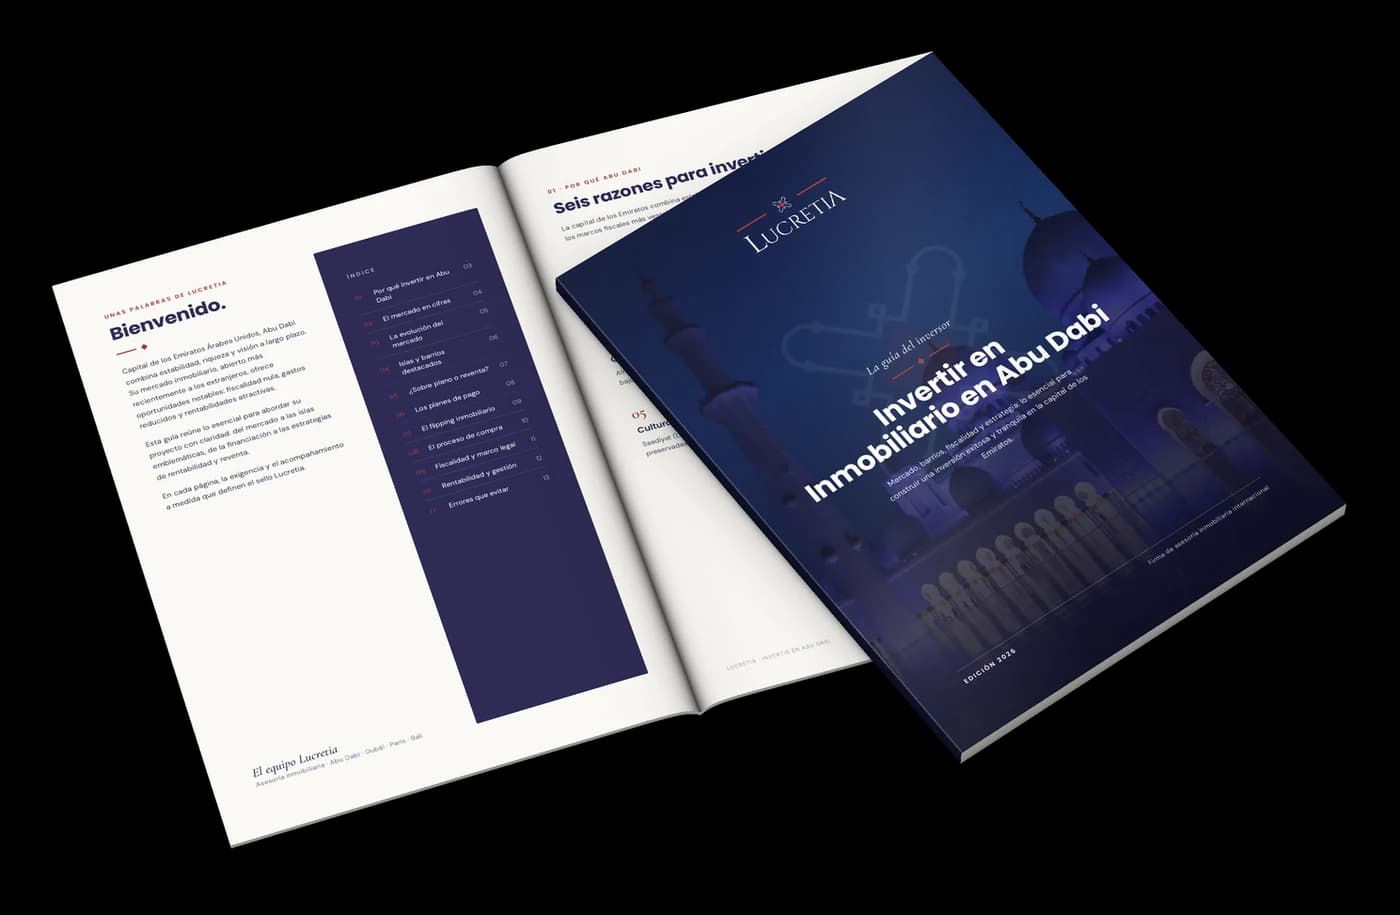
Reciba nuestra guía de inversión
Fiscalidad, visados, financiación, etapas de compra: 14 páginas enviadas a su WhatsApp en minutos.
Cualquier diferencia entre sus justificantes de transferencia y los importes reconocidos por el promotor se resuelve antes de la firma, no después. Exija un extracto de cuenta del comprador saldado.
A partir de ahí, la cuenta local toma el relevo para los alquileres. En Reem Island, el alquiler alcanza 102 AED/pie²/año según los datos de Bayut (marzo de 2026), lo que da una rentabilidad bruta calculada del 6,8 %, sin gastos ni periodos de vacancia. Ese alquiler llega en dírhams, sin conversión intermedia.
El dinero que repatría no sufre ninguna retención en origen: los particulares no pagan en los EAU ningún impuesto sobre las rentas del alquiler ni sobre las plusvalías, según la página de fiscalidad del portal u.ae. Nuestra guía sobre la fiscalidad inmobiliaria en Abu Dabi precisa su alcance.
Esa misma cuenta paga por domiciliación los gastos recurrentes: honorarios del gestor, descritos en nuestra guía sobre la gestión del alquiler, y gastos de comunidad, detallados en la dedicada a los service charges. Lucretia organiza estos flujos con usted desde la entrega de llaves, dentro de nuestros servicios de acompañamiento.
Este artículo forma parte de nuestra guide
Guía para invertir en inmobiliario en Abu Dabi: comprar, alquilar y revender con tranquilidad
Sobre el autor
Belen ALBA
Consultora Inmobiliaria
Con experiencia en el mercado inmobiliario de Dubái y una trayectoria internacional entre Bruselas y Dubái, Belen aporta una visión de 360° del sector. Tras trabajar más de un año en una promotora reconocida, ha acompañado tanto a clientes inversores como a agentes asociados, lo que le otorga una mirada interna única sobre el proceso de venta y los proyectos sobre plano. Políglota (francés, español, portugués e inglés), Belen sabe crear un vínculo natural con clientes de todo el mundo. Su enfoque: directo, transparente y orientado a resultados, con una verdadera pasión por ayudar a cada cliente a realizar la inversión adecuada en el momento adecuado.