Abu Dabi no grava sus alquileres ni su plusvalía. Pero si su domicilio fiscal sigue en Francia, debe declarar allí esas rentas. El principio del convenio Francia–EAU, un caso con cifras en Reem Island y los efectos sobre el IFI y la sucesión.
Contenido
- Fiscalidad en Abu Dabi para un residente fiscal en Francia: ¿dónde paga usted el impuesto?
- Caso con cifras: 1.000 pies² en Reem Island, del alquiler cobrado a la declaración francesa
- Plusvalía en la reventa: exenta en Abu Dabi, pero pendiente en Francia
- Patrimonio, IFI y sucesión: un inmueble en Abu Dabi sigue en su patrimonio francés
- ¿Hay que hacerse residente en los EAU para aprovechar plenamente el 0 %?
- Las trampas fiscales del residente en Francia que invierte en Abu Dabi
La fiscalidad en Abu Dabi para un residente fiscal en Francia se entiende en dos tiempos: en los EAU, el impuesto sobre la renta de las personas físicas es del 0 % tanto sobre los alquileres como sobre la plusvalía (portal oficial del Gobierno de los EAU), pero usted declara esas rentas en Francia mientras su domicilio fiscal esté allí.
Esta distancia entre «nada que pagar allí» y «todo que declarar aquí» explica la mayoría de los errores que vemos entre los compradores. Se gestiona muy bien si se anticipa, incluso antes de elegir el barrio y la forma de tener el inmueble.
Fiscalidad en Abu Dabi para un residente fiscal en Francia: ¿dónde paga usted el impuesto?
En los EAU no paga ningún impuesto sobre las rentas de su inmueble: el impuesto sobre la renta de las personas físicas es del 0 %, alquileres y plusvalía incluidos, según el portal oficial de los EAU. Esta exención, sin embargo, termina en la frontera emiratí.
Mientras su domicilio fiscal siga en Francia, usted declara allí sus rentas mundiales. El alquiler de Abu Dabi se suma a ellas, igual que el de un estudio alquilado en Lyon.
Lo que prevé el convenio fiscal Francia–EAU
El convenio atribuye en primer lugar el derecho a gravar las rentas inmobiliarias al Estado donde se encuentra el inmueble, aquí los EAU. Francia, como Estado de residencia, no las ignora por ello. Evita la doble imposición mediante un crédito fiscal y tiene en cuenta esas rentas para fijar el tipo efectivo aplicado al resto de sus ingresos.
En la práctica, mientras siga siendo residente en Francia, declara esos alquileres cada año y pueden aumentar el impuesto que paga sobre su salario o sus rentas francesas. El inmueble cuenta también para el IFI. La ventaja frente a un inmueble alquilado en Francia es real, pero se cuantifica caso por caso: el 0 % sin ningún efecto en Francia exige abandonar la residencia fiscal francesa.
La diferencia con un residente en los EAU
Un residente en los EAU cobra su alquiler sin ningún trámite fiscal. Usted, en cambio, mantiene una obligación de declaración en Francia. El funcionamiento del 0 % local se explica en nuestra guía sobre las rentas de alquiler y la plusvalía en Abu Dabi.
Caso con cifras: 1.000 pies² en Reem Island, del alquiler cobrado a la declaración francesa
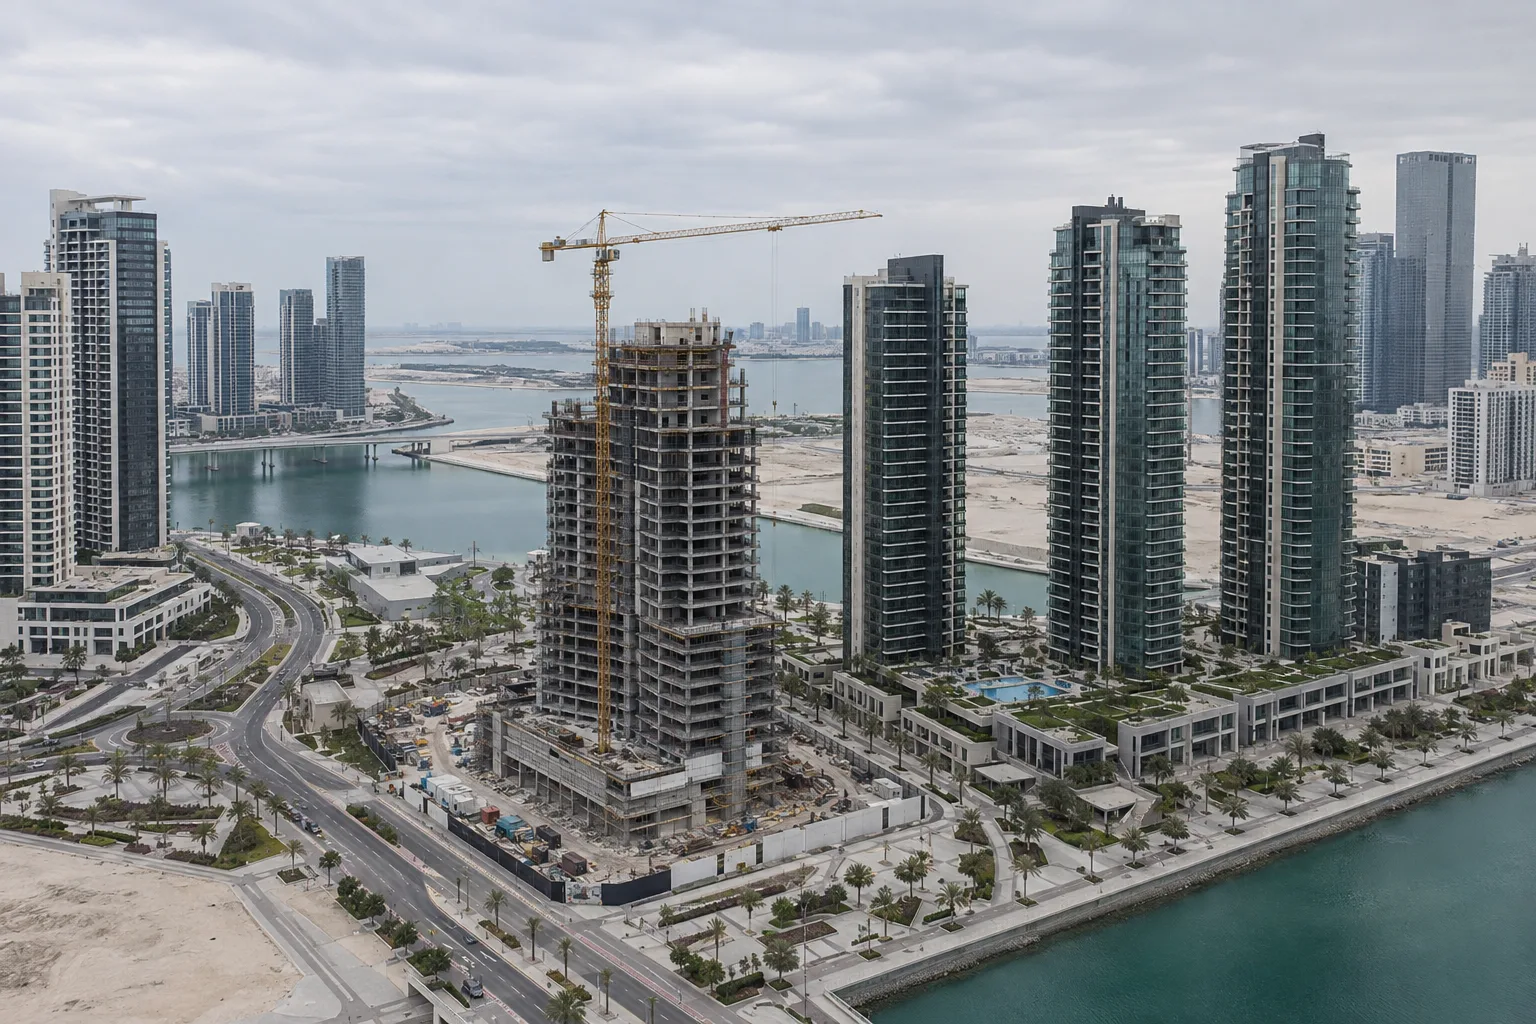
Para 1.000 pies² comprados en Reem Island a 1.497 AED/pie² según los datos de Bayut (marzo de 2026), el precio asciende a 1.497.000 AED y el alquiler bruto anual a 102.000 AED. Este alquiler se declara íntegramente en Francia.
En la compra, paga unos gastos de transmisión del 2 % del precio a través de ADREC/DARI, es decir, 29.940 AED. Es el único importe abonado en Abu Dabi en toda la operación.
Según Bayut (marzo de 2026), el alquiler es de 102 AED/pie²/año, lo que da una rentabilidad bruta calculada del 6,8 %, sin gastos ni periodos vacíos. No se practica ninguna retención en origen: cobra los 102.000 AED y después los declara en Francia.
| 1.000 pies² | Reem Island | Al Maryah Island |
|---|---|---|
| Precio por pie² (Bayut, marzo de 2026) | 1.497 AED | 2.043 AED |
| Precio de compra | 1.497.000 AED | 2.043.000 AED |
| Gastos de transmisión (2 %) | 29.940 AED | 40.860 AED |
| Alquiler bruto anual que declarar | 102.000 AED | 138.000 AED |
| Rentabilidad bruta calculada | 6,8 % | 6,8 % |
La rentabilidad es idéntica, pero el importe declarado no. En Al Maryah Island, la misma superficie le obliga a declarar 36.000 AED más de alquiler cada año.
Para situar estos dos barrios, la rentabilidad bruta calculada va del 2,4 % al 6,8 % en Abu Dabi, con una mediana del 5,7 % en 8 barrios según Bayut. Reem y Maryah se sitúan en la parte alta de esa horquilla.
Plusvalía en la reventa: exenta en Abu Dabi, pero pendiente en Francia
Los EAU no aplican ningún impuesto a la plusvalía de reventa. Para un residente en Francia, en cambio, la venta debe analizarse desde el lado francés: cómo reparte el convenio el derecho a gravar esa ganancia y si se aplican las reducciones por años de tenencia son puntos que conviene confirmar para su caso antes de vender. El régimen aplicable a las plusvalías de los particulares se calcula antes de la venta, no después.
Lo que representa una ganancia latente en Yas Island
En Yas Island, el precio alcanza 1.922 AED/pie² según Bayut (marzo de 2026), es decir, 1.922.000 AED por 1.000 pies². Con una subida del +58,9 % en 60 meses, el mismo inmueble valía unos 1.210 AED/pie² cinco años antes. La ganancia latente ronda, por tanto, los 712.000 AED.
En 12 meses, la subida es del +6,3 %, lo que supone una ganancia de unos 114.000 AED sobre la misma superficie. Estas cifras describen la evolución pasada. Dan el orden de magnitud de la ganancia cuyo tratamiento en Francia debe validarse antes de la reventa.
Conservar la prueba de su precio de adquisición
Guarde el contrato registrado en DARI y el justificante del pago del 2 % de gastos de transmisión. Sobre 1.922.000 AED, esos gastos suman 38.440 AED. A partir de ese precio de adquisición calcula la administración francesa su ganancia.
Veo a menudo clientes que, en el momento de revender, ya no encuentran el recibo de los gastos DARI pagados años atrás. Digitalícelo el mismo día de la compra.
Para un contrato sobre plano cedido antes de la entrega, el funcionamiento es distinto: lo explicamos en nuestra guía sobre la reventa off-plan antes de la entrega.
Patrimonio, IFI y sucesión: un inmueble en Abu Dabi sigue en su patrimonio francés
Para un residente fiscal en Francia, un inmueble situado en Abu Dabi forma parte del patrimonio sujeto al IFI, exactamente igual que un inmueble en Francia. El 0 % de los EAU no cambia nada en este impuesto francés sobre el patrimonio inmobiliario. Declara el valor de mercado del inmueble, convertido a euros.
¿Un proyecto?
Hable con un asesor Lucretia
Acompañamiento a medida, sin compromiso.
Como orden de magnitud, entre los 69 proyectos publicados que tenemos referenciados, los precios de entrada van de 500.000 AED a 2 M AED.
Perla 1, de Reportage Properties en Yas Island, está en esa horquilla: desde 1,6 M AED, con entrega en diciembre de 2028. Este tipo de inmueble cuenta en su patrimonio inmobiliario desde la compra. Su método de valoración antes de la entrega se concreta con su asesor.
Sucesión: Francia y los EAU se aplican a la vez
Al fallecimiento de un residente en Francia, la ley francesa rige la sucesión y su fiscalidad, mientras que la transmisión del título registrado en DARI sigue los procedimientos emiratíes. Si no se ha preparado nada, sus herederos tendrán que gestionar ambos trámites al mismo tiempo.
La solución se prepara en la compra: la forma de titularidad, un testamento válido en ambos países y, si hace falta, una estructura adecuada. Es el trabajo de nuestros estudios patrimoniales.
Con mis clientes residentes en Francia, la sucesión es el último tema que se aborda. Y, sin embargo, es el más fácil de resolver antes de firmar.
— Benoit CLAUDEL, Director de Estrategia y Operaciones
¿Hay que hacerse residente en los EAU para aprovechar plenamente el 0 %?
Sí, si busca un 0 % completo. Si sigue siendo residente en Francia, declara sus alquileres, estos influyen en el tipo de su impuesto y el inmueble entra en el IFI; solo un traslado real de su residencia fiscal fuera de Francia elimina esos efectos. Comprar un inmueble en Abu Dabi no basta.
El derecho francés aplica varios criterios alternativos: el hogar o lugar de estancia principal, la actividad profesional principal y el centro de intereses económicos. Basta con cumplir uno de ellos en Francia para seguir siendo residente allí.
Lo que observo sobre el terreno: clientes que se instalan en Abu Dabi pero mantienen en Francia a su cónyuge, su casa y su empresa. Para la administración, su hogar no se ha mudado.
El Golden Visa no le convierte en residente fiscal
El Golden Visa inmobiliario otorga un derecho de residencia de 10 años a partir de 2.000.000 AED invertidos (portal del Gobierno de los EAU, Golden Visa). Le permite vivir allí, pero por sí solo no cambia su residencia fiscal. Las condiciones se detallan en nuestra guía sobre los trámites del Golden Visa de 2 millones de AED y en la dedicada al Golden Visa y la residencia por inversión inmobiliaria.
Según DARI, los extranjeros pueden comprar en las zonas designadas (Al Reem, Yas, Saadiyat…). Nuestra página Invertir en Abu Dabi presenta esas zonas. Si piensa instalarse, lea nuestra guía Instalarse y vivir en Abu Dabi.
Las trampas fiscales del residente en Francia que invierte en Abu Dabi
La trampa más cara es razonar solo con el tipo emiratí, sin calcular lo que sus rentas y su inmueble en Abu Dabi cambian en su impuesto francés.
Guía gratuita, por WhatsApp
Reciba nuestra guía de inversión
Fiscalidad, visados, financiación, etapas de compra: 14 páginas enviadas a su WhatsApp en minutos.
- No declarar la cuenta bancaria emiratí. Una cuenta abierta en los EAU para recibir los alquileres se declara en Francia, además de las rentas. La elección del banco y las transferencias se explican en nuestra guía sobre la cuenta bancaria y la transferencia de fondos.
- Confundir rentabilidad bruta y renta imponible. La rentabilidad de Bayut no tiene en cuenta ni los gastos ni los periodos vacíos. Para no trasladar mal sus cifras, lea nuestra guía rentabilidad bruta o neta.
- Elegir un barrio solo por su revalorización pasada. Al Jurf Gardens muestra un +74,8 % en 60 meses, pero una rentabilidad bruta calculada del 2,4 % según Bayut (marzo de 2026). El inmueble tributa cada año en el IFI por su valor de mercado mientras genera poco alquiler para financiar ese impuesto, y la ganancia acumulada tendrá que tratarse en Francia al revender.
Este artículo forma parte de nuestra guide
Guía para invertir en inmobiliario en Abu Dabi: comprar, alquilar y revender con tranquilidad
Sobre el autor
Benoit CLAUDEL
Director de Estrategia y Operaciones
Con más de 18 años de experiencia en el sector inmobiliario y la gestión patrimonial, Benoît ha desarrollado una experiencia reconocida en el acompañamiento de inversores privados, directivos de empresa y family offices. Tras iniciar su carrera en una agencia inmobiliaria y trabajar en uno de los gabinetes de gestión patrimonial más reputados de París, se incorporó a LCL como Responsable de Banca Privada de Île-de-France, asesorando a clientes de altos ingresos en sus estrategias inmobiliarias. Emprendedor, fundó y dirigió durante 7 años su propio gabinete de gestión patrimonial, estructurando soluciones de inversión y optimización patrimonial. Actualmente en Lucretia, Benoît supervisa la estrategia operativa, el rendimiento comercial y la formación de los asesores. Interviene en los expedientes de alto valor añadido, en particular las inversiones a través de sociedades holding francesas, la estructuración jurídica y la fiscalidad patrimonial.