Loyers sans impôt, rendements bruts de 2,4 % à 6,8 % selon le quartier, calendrier de livraison et pièges à éviter : comment bâtir un revenu passif ou une retraite avec l'immobilier d'Abu Dhabi.
Sommaire
- Peut-on se constituer un revenu passif ou une retraite en investissant à Abu Dhabi ?
- Cas chiffré : quel capital faut-il pour toucher 10 000 AED de loyer brut par mois ?
- Phase d'épargne puis phase de rente : quel quartier pour chaque étape ?
- Quand le revenu commence-t-il ? Caler la date de livraison sur sa date de retraite
- Prendre sa retraite sur place : Golden Visa de 10 ans et loyers comme revenu
- Un ou plusieurs biens : répartir son capital pour lisser le revenu
- Les pièges d'un revenu passif immobilier à Abu Dhabi
Investir à Abu Dhabi pour un revenu passif, c'est encaisser des loyers sans impôt avec un rendement brut calculé médian de 5,7 % sur 8 quartiers, selon les données Bayut (séries jusqu'à août 2026). Ce revenu ne tombe pas du ciel : il dépend du quartier, du capital investi et de la date à laquelle le bien commence à être loué.
Un revenu de complément pendant la vie active et une rente pour la retraite ne demandent pas les mêmes choix. Vous trouverez ici le capital à mobiliser pour un loyer mensuel cible, les quartiers adaptés à chaque phase, la manière de caler la livraison sur votre calendrier et les erreurs qui grignotent le revenu réellement encaissé.
Peut-on se constituer un revenu passif ou une retraite en investissant à Abu Dhabi ?
Oui : le revenu vient des loyers, avec un rendement brut calculé qui va de 2,4 % à Al Jurf Gardens à 6,8 % à Al Maryah Island et à Reem Island, selon les données Bayut (séries jusqu'à août 2026). Il s'agit d'un loyer de marché, pas d'une rente garantie.
La fiscalité fait la différence. L'impôt sur le revenu des particuliers est de 0 % : rien n'est prélevé sur vos loyers ni sur votre plus-value, selon le Portail officiel du gouvernement des EAU. Le mécanisme est expliqué dans notre guide sur l'imposition à 0 % des revenus locatifs et de la plus-value.
Le ticket d'entrée reste accessible. Parmi les projets que nous référençons, les prix de départ vont de 500 000 AED à 2 M AED, avec une médiane de 1,5 M AED sur 17 projets au prix affichable.
« Passif » signifie ici un actif à la fois locatif et patrimonial, accessible aux étrangers dans les zones d'investissement désignées, comme le détaille notre guide sur le cadre juridique de la propriété étrangère. La vue d'ensemble du marché d'Abu Dhabi situe ces zones.
Cas chiffré : quel capital faut-il pour toucher 10 000 AED de loyer brut par mois ?
Pour 120 000 AED de loyer brut par an, il faut environ 1,76 M AED à Reem Island, 2,1 M AED à Al Rahah et 2,79 M AED à Al Saadiyat Island, d'après les prix et loyers au pi² des données Bayut. Le calcul part de l'objectif : on divise le loyer visé par le loyer annuel au pi², puis on multiplie la surface obtenue par le prix au pi².
| Quartier | Prix de vente | Loyer annuel | Rendement brut calculé | Surface nécessaire | Capital approximatif |
|---|---|---|---|---|---|
| Reem Island | 1 497 AED/pi² (mars 2026) | 102 AED/pi² | 6,8 % | environ 1 176 pi² | environ 1,76 M AED |
| Al Rahah | 1 691 AED/pi² (février 2026) | 97 AED/pi² | 5,7 % | environ 1 237 pi² | environ 2,1 M AED |
| Al Saadiyat Island | 2 714 AED/pi² (mars 2026) | 117 AED/pi² | 4,3 % | environ 1 026 pi² | environ 2,79 M AED |
L'écart dépasse 1 M AED pour le même loyer. Saadiyat demande une surface plus petite, mais un capital bien plus lourd.
Il faut ajouter les frais de transfert, fixés à 2 % du prix d'achat par DARI : environ 35 000 AED sur 1,76 M AED à Reem Island. Les autres postes d'entrée sont listés dans notre guide sur les frais d'achat immobilier.
Pour passer de ce loyer brut à votre revenu disponible, appuyez-vous sur la méthode de calcul du rendement net.
Phase d'épargne puis phase de rente : quel quartier pour chaque étape ?
Pendant la phase d'épargne, les quartiers les plus valorisés sur cinq ans sont Al Jurf Gardens (+74,8 % sur 60 mois, 2,4 % brut), Al Saadiyat Island (+67,2 %, 4,3 % brut) et Yas Island (+58,9 %, 5,8 % brut), selon les données Bayut (mars 2026). Si vous n'avez pas encore besoin du loyer, la progression du prix compte davantage que le rendement immédiat.
À la retraite, la logique s'inverse. Reem Island combine 6,8 % brut et +44 % sur 60 mois ; Al Maryah Island affiche aussi 6,8 % brut, avec le loyer le plus élevé de la série à 138 AED/pi²/an et +63 % sur 60 mois, selon les données Bayut (mars 2026).
L'arbitrage au moment de la retraite
La stratégie consiste à revendre le bien valorisé pour racheter un actif à fort rendement. Les étapes de cession sont décrites dans notre guide pour revendre un bien immobilier à Abu Dhabi.
Al Rahah sert de compromis pour qui ne veut pas changer de bien : 5,7 % brut et +40 % sur 60 mois, selon Bayut (février 2026).
Chez mes clients qui préparent leur retraite, je vois souvent la même erreur : acheter dès le départ le quartier au meilleur rendement, alors qu'ils n'ont pas besoin du loyer avant de longues années. Séparer les deux phases change tout.
— Sofiane OULD, Fondateur & Directeur Général
Quand le revenu commence-t-il ? Caler la date de livraison sur sa date de retraite
Un bien déjà livré rapporte dès sa mise en location : c'est le cas d'Oceanscape, de DAMAC Properties à Reem Island, accessible à partir de 500 000 AED et livré en mai 2013, ou de Louvre Abu Dhabi Residences, d'Aldar Properties à Saadiyat, livré en février 2025.
Les livraisons proches donnent un revenu à court terme :
- Kayan (IMKAN Properties, Al Jurf Gardens), livraison novembre 2026 ;
- Ohana By The Sea (Ohana Development), livraison janvier 2027 ;
- Rivage (Deyaar Development, Reem Island), livraison décembre 2027.
Pour une retraite dans trois à cinq ans, un projet sur plan livré entre 2029 et 2031 laisse le temps de payer l'échéancier avant le premier loyer. Exemples : The Artery Residences (à partir de 1,8 M AED, décembre 2029), Sobha City de Sobha Realty à Al Bahyah (à partir de 1,5 M AED, décembre 2029), ou Al Ghadeer Parks (à partir de 2 M AED, juin 2031). Les livraisons de notre catalogue s'étalent de 2013 à 2031.
Le choix de fond entre les deux formules est traité dans notre guide off-plan ou prêt à vivre.
Prendre sa retraite sur place : Golden Visa de 10 ans et loyers comme revenu
Un investissement immobilier d'au moins 2 000 000 AED ouvre droit à un Golden Visa de 10 ans, selon le portail officiel u.ae dédié au Golden Visa. Les conditions et pièges du dossier sont réunis dans notre guide sur le Golden Visa immobilier.
Un projet en tête ?
Parlez à un conseiller Lucretia
Un accompagnement sur-mesure, sans engagement.
Placés à la médiane de 5,7 % brut, ces 2 M AED produisent environ 114 000 AED de loyer brut par an. Le même capital donne donc à la fois la résidence et un revenu.
Deux montages possibles
- Habiter un bien et en louer un autre : la somme des deux investissements atteint le seuil, et seul le second produit un loyer.
- Atteindre le seuil avec un seul bien loué, par exemple Al Ghadeer Parks à Al Layyan, proposé à partir de 2 M AED par Aldar Properties.
Pour la vie quotidienne (logement, démarches, installation), reportez-vous au guide pour s'installer et vivre à Abu Dhabi.
Un ou plusieurs biens : répartir son capital pour lisser le revenu
Avec une enveloppe d'environ 2,2 M AED, deux biens valent souvent mieux qu'un : par exemple The District de Reportage Properties à Reem Island, à partir de 1,1 M AED, associé à Naseem Al Jurf d'IMKAN Properties, à partir de 1,1 M AED. Pour un budget plus serré, Al-Reeman Gate démarre à 900 000 AED.
Guide gratuit, reçu sur WhatsApp
Recevez notre guide de l'investissement
Fiscalité, visas, financement, étapes d'achat : 14 pages envoyées sur votre WhatsApp en quelques minutes.
L'intérêt est simple : si un locataire part, vous conservez la moitié du revenu. En associant un quartier à fort rendement et un quartier tourné vers la valorisation, vous lissez aussi le risque sur le prix.
Le choix ne manque pas. Notre catalogue compte 69 projets et 24 promoteurs, dont 17 projets pour Aldar Properties et 8 pour Reportage Properties. Cette profondeur permet de diversifier sans dépendre d'un seul promoteur.
Pour situer ces choix, le marché affiche un prix médian de 1 792 AED/pi² et une évolution médiane de +6,1 % sur 12 mois sur 10 quartiers, selon les données Bayut (août 2026). Notre analyse des tendances du marché immobilier d'Abu Dhabi donne le détail.
Les pièges d'un revenu passif immobilier à Abu Dhabi
Le premier piège consiste à prendre le rendement brut pour un revenu disponible : les service charges, la gestion et la vacance réduisent le loyer encaissé. Pour les chiffrer, lisez nos guides sur les service charges et sur la gestion locative.
La volatilité, ennemie du retraité
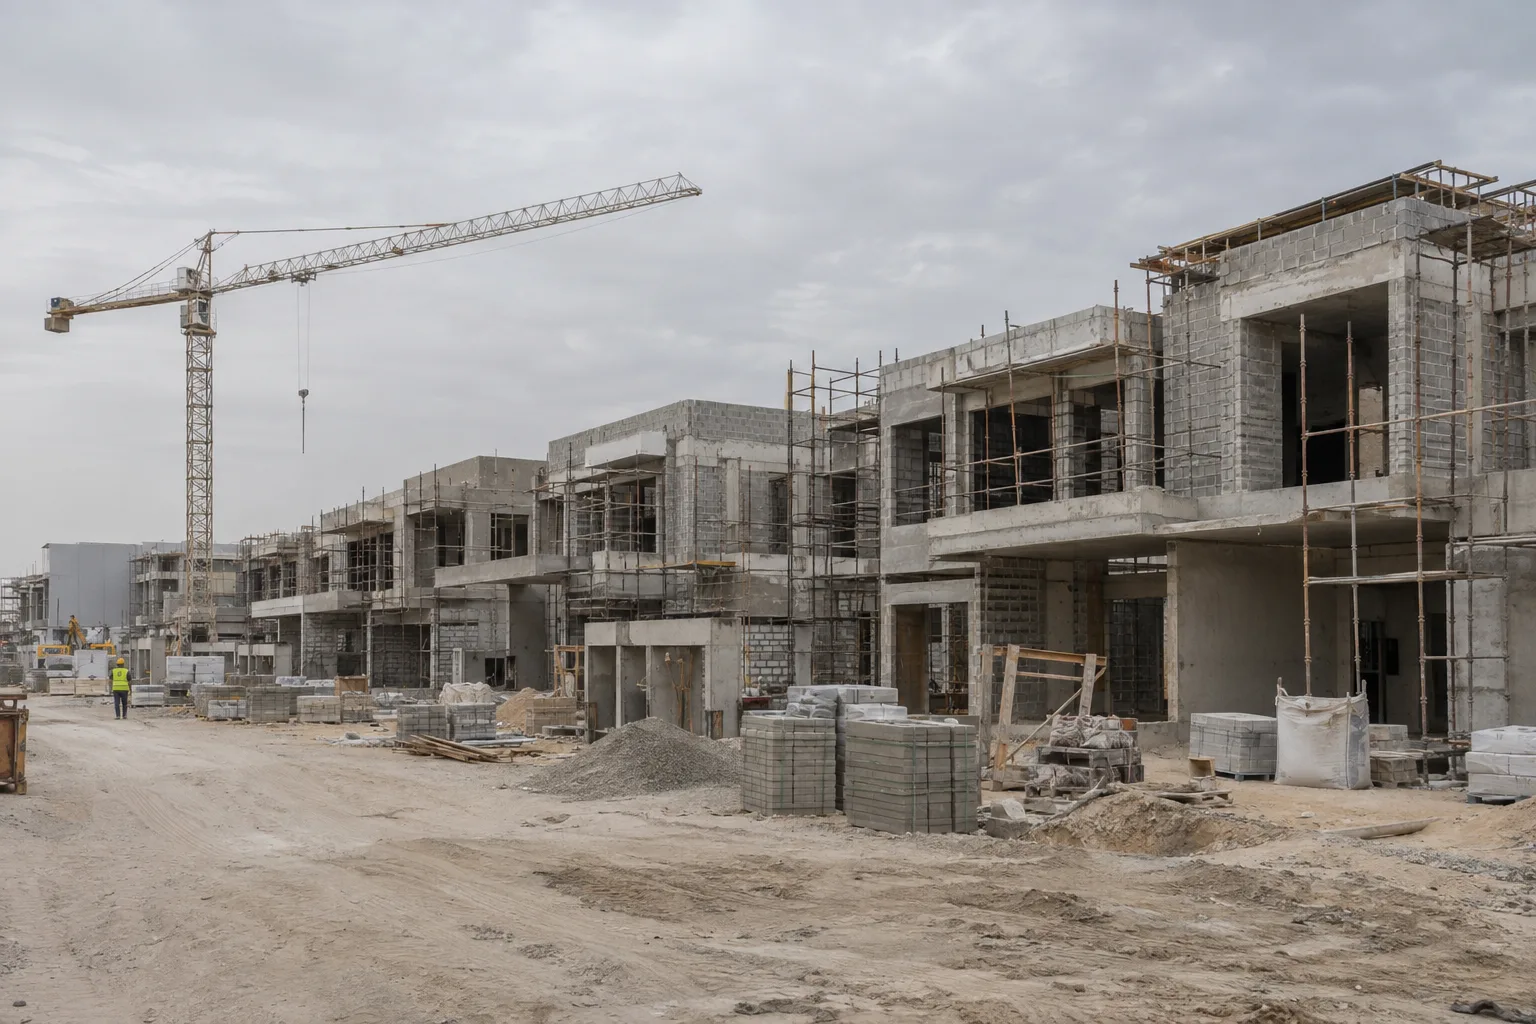
Al Bahyah affiche +44,4 % sur 12 mois mais −8,6 % sur 36 mois, selon les données Bayut (avril 2026). Si vous dépendez de vos revenus, une telle amplitude complique une revente au mauvais moment.
Une plus-value sans loyer mesurable
Fahid Island (3 844 AED/pi², +186,4 % sur 36 mois) et Al Hudayriat Island (1 792 AED/pi², août 2026) n'ont pas de série de loyer chez Bayut. Aucun rendement n'y est donc calculable : ce sont des paris sur la valorisation, pas des sources de revenu.
L'offre et le calendrier
Selon l'ADREC, 71 000 logements supplémentaires sont prévus d'ici 2030, avec un pic de livraisons en 2028. Cette offre peut peser sur les loyers. Un retard de chantier décale aussi la date du premier loyer.
Chez Lucretia, notre règle est nette : ne jamais faire dépendre l'intégralité d'un revenu de retraite d'un bien encore en chantier.
Cet article fait partie de notre guide
Guide de l'investissement immobilier à Abu Dhabi : acheter, louer et revendre sereinement
À propos de l'auteur
Sofiane OULD
Fondateur & Directeur Général
Entrepreneur visionnaire et expert reconnu du marché immobilier de prestige à Dubaï, Sofiane débute sa carrière à Paris avant de rejoindre des acteurs majeurs de l'immobilier en ligne (SeLoger, MeilleursAgents, Airbnb). Installé à Dubaï depuis 2019, il s'impose rapidement comme l'un des courtiers les plus performants de la ville. Fondateur de Lucretia Immobilier, il accompagne aujourd'hui ses clients avec une approche alliant intégrité, innovation et excellence, redéfinissant ainsi les standards du luxe.