Нерезидент может взять кредит на покупку в Абу-Даби, но доля финансирования ограничена Центральным банком ОАЭ. Разбираем, какой нужен первоначальный взнос, считаем пример на Yas Island и показываем ошибки, из-за которых банк отказывает.
Ипотека в Абу-Даби для нерезидентов доступна при покупке объекта в специально отведённой инвестиционной зоне. Согласно статье 3 циркуляра 31/2013 Центрального банка ОАЭ (CBUAE), банк финансирует не более 60 % стоимости инвестиционного объекта и не более 50 % при покупке на этапе строительства. Получите вы кредит или нет, решает не гражданство, а размер взноса, расходы на покупку и то, покрывает ли аренда ежемесячный платёж.
В Lucretia мы готовим такие заявки вместе с банками ОАЭ. Вопрос обычно стоит не «дадут ли мне кредит?», а «сколько дадут и покроет ли его аренда?». Кредитное плечо доступно, но рассчитывать его нужно на реальных цифрах и отдельно для каждого района.
Может ли нерезидент получить ипотеку в Абу-Даби?
Да. Нерезидент может взять кредит в банке ОАЭ, если объект расположен в инвестиционной зоне (Al Reem, Yas, Saadiyat и другие), где иностранцам разрешено владеть недвижимостью. Это подтверждает DARI, земельная платформа Абу-Даби.
Это обычный ипотечный кредит: банк получает залог на объект, и залог регистрируется в DARI. Статус нерезидента учитывается при рассмотрении заявки (банк проверяет зарубежные доходы и взнос), но не ограничивает ваше право на покупку.
Лимиты Центрального банка
| Тип покупки | Экспат | Гражданин ОАЭ |
|---|---|---|
| Основное жильё стоимостью до 5 млн AED | 80 % | 85 % |
| Основное жильё стоимостью более 5 млн AED | 70 % | 75 % |
| Второе жильё или инвестиционный объект | 60 % | 65 % |
| Покупка на этапе строительства | 50 % | 50 % |
Первые две строки взяты из резолюции CBUAE № 31/2/2020. Инвестор-нерезидент обычно попадает в категорию «инвестиционный объект». CBUAE также устанавливает другие ограничения: платёж по кредиту не выше 50 % дохода, сумма кредита для экспата не больше семи годовых доходов, срок не больше 25 лет.
Это предельные значения. Ставку, срок и долю финансирования каждый банк определяет сам, а окончательные условия известны только из письменного предложения.
Подоходный налог для физических лиц в ОАЭ равен 0 %, как указано на официальном правительственном портале ОАЭ. Поэтому на погашение кредита можно направить всю валовую арендную плату. Подробнее об этом мы пишем в материале о налогообложении арендного дохода и прироста стоимости в Абу-Даби.
Пример расчёта: кредит на квартиру 1 000 кв. футов на Yas Island
Квартира площадью 1 000 кв. футов на Yas Island стоит 1 922 000 AED при цене 1 922 AED за кв. фут по данным Bayut (март 2026).
| Статья | Сумма | Расчёт |
|---|---|---|
| Цена объекта | 1 922 000 AED | 1 922 AED/кв. фут × 1 000 кв. футов (Bayut) |
| Максимальный кредит | 1 153 200 AED | 60 % цены (лимит CBUAE для инвестиционного объекта) |
| Минимальный взнос | 768 800 AED | 40 % цены |
| Сбор за переход права собственности | 38 440 AED | 2 % цены (DARI) |
| Собственные средства, всего | 807 240 AED | Взнос + сборы |
| Валовая аренда за год | 112 000 AED | 112 AED/кв. фут в год × 1 000 кв. футов (Bayut) |
Сбор DARI в размере 2 % оплачивается сверх взноса, которого требует банк. Все расходы подробно разобраны в нашем материале о расходах на покупку в Абу-Даби.
Аренда 112 000 AED в год даёт около 9 333 AED в месяц. Расчётная валовая доходность составляет 5,8 %. Это максимальный платёж, который может покрыть валовая аренда, без учёта расходов на содержание и простоя.
В каком районе аренда лучше всего покрывает платёж по ипотеке?
На Al Maryah Island и Reem Island расчётная валовая доходность достигает 6,8 % по данным Bayut (март 2026). В этих двух районах аренда покрывает наибольшую часть платежа.
Бесплатный гид — в WhatsApp
Получите наш инвестиционный гид
Налоги, визы, финансирование, этапы покупки: 14 страниц в вашем WhatsApp за несколько минут.
| Район (1 000 кв. футов) | Цена | Валовая аренда за год | Аренда в месяц | Расчётная валовая доходность |
|---|---|---|---|---|
| Al Maryah Island (март 2026) | 2 043 000 AED | 138 000 AED | 11 500 AED | 6,8 % |
| Reem Island (март 2026) | 1 497 000 AED | 102 000 AED | 8 500 AED | 6,8 % |
| Al Rahah (февраль 2026) | 1 691 000 AED | 97 000 AED | 8 083 AED | 5,7 % |
| Al Saadiyat Island (март 2026) | 2 714 000 AED | 117 000 AED | 9 750 AED | 4,3 % |
| Ghantout (март 2026) | 1 546 000 AED | 61 000 AED | 5 083 AED | 3,9 % |
| Al Jurf Gardens (март 2026) | 1 603 000 AED | 39 000 AED | 3 250 AED | 2,4 % |
Ориентир рынка по данным Bayut — медианная расчётная валовая доходность 5,7 % по 8 районам. Чем ниже доходность, тем большую часть платежа нерезиденту приходится покрывать из зарубежных доходов и тем внимательнее банк их проверяет.
Вот что я вижу у своих клиентов. Те, кто берёт кредит на Saadiyat, покупают ради сохранения капитала и готовы ежемесячно доплачивать. Те, кому нужен кредит, который почти полностью окупается арендой, выбирают Reem или Al Maryah. Полный рейтинг районов есть в нашем обзоре лучших районов для арендного дохода.
Какой объект проще профинансировать: готовый или строящийся, и на какую сумму?
В нашем каталоге 69 проектов в Абу-Даби. Порог входа в них составляет от 500 000 AED до 2 млн AED (медиана 1,5 млн AED), сроки сдачи — с 2013 по 2031 год (каталог Lucretia, все наши проекты).
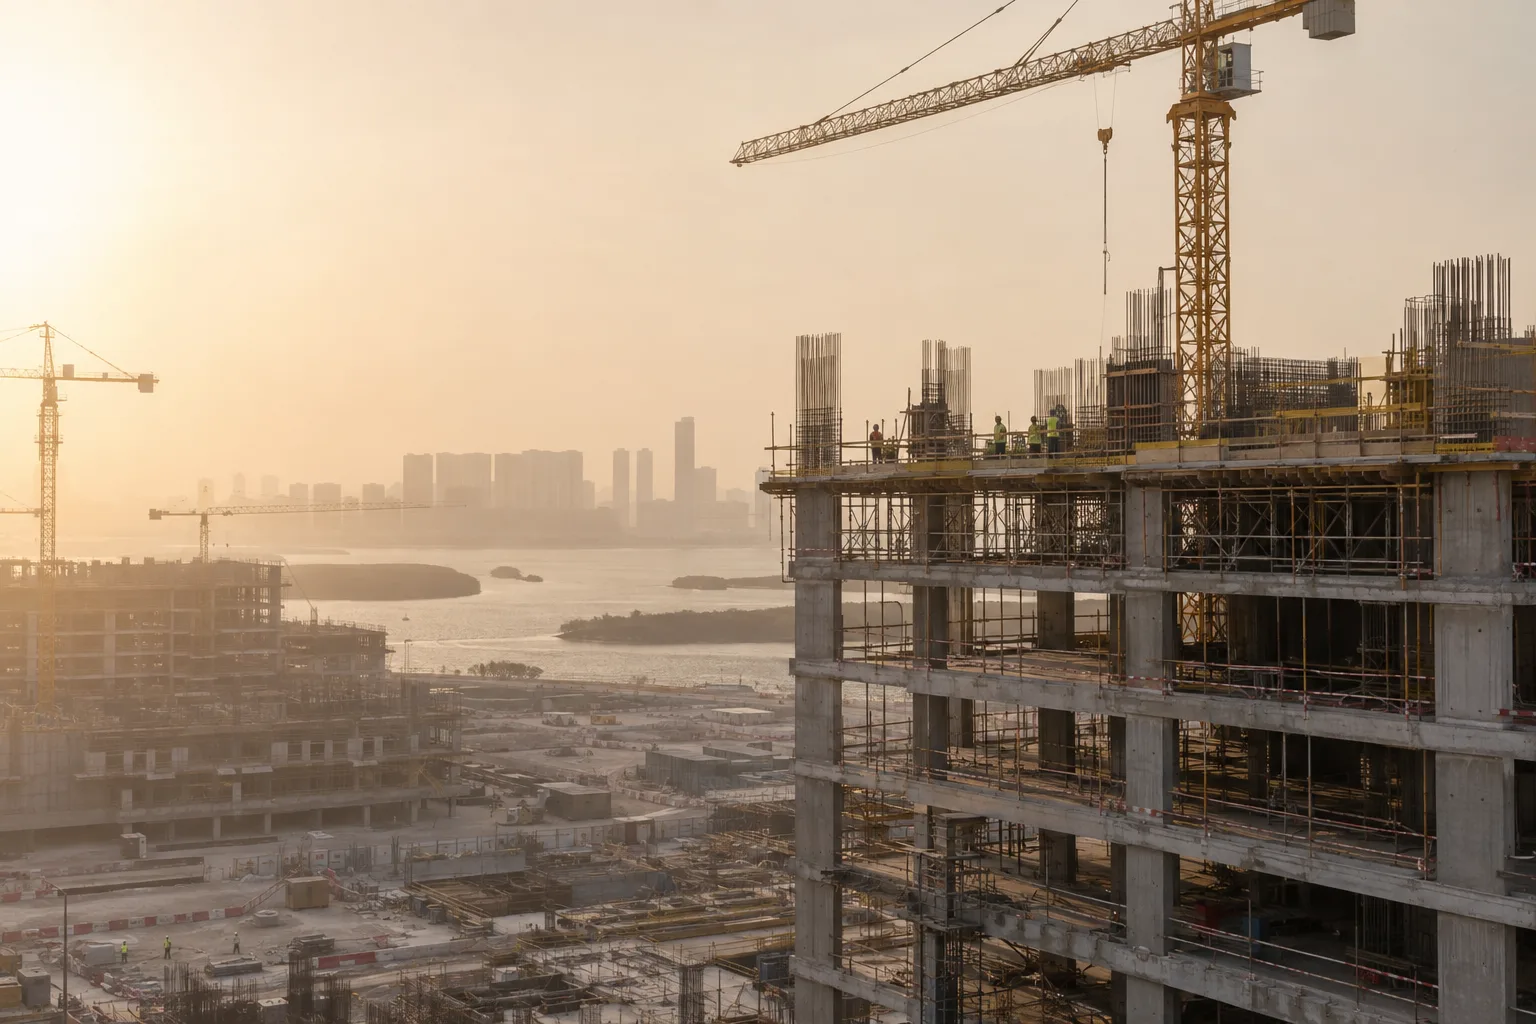
Готовый объект: кредит доступен, сдавать можно сразу
В Oceanscape на Reem Island (застройщик DAMAC Properties, сдан в мае 2013 года) цены начинаются от 500 000 AED. При лимите 60 % банк выдаст не больше 300 000 AED, а аренду можно получать сразу после подписания договора.
Строящийся объект: платёж начинается раньше аренды
В The District от Reportage Properties цены начинаются от 1,1 млн AED, сдача запланирована на июнь 2029 года. Доля финансирования здесь 50 %, то есть не больше 550 000 AED. Когда банк выдаст кредит, платежи придётся вносить без арендного дохода до самой сдачи. Планы рассрочки от застройщиков часто гибче банковского кредита. Подробнее о них в нашем материале о покупке строящегося жилья в Абу-Даби.
Наконец, многое зависит от суммы. Чем меньше кредит, тем меньше документов о зарубежных доходах запросит банк и тем быстрее он одобрит заявку.
Почему банку важна динамика цен
Банк выдаёт кредит исходя из оценочной стоимости объекта, а не цены в объявлении. Медианный рост цен за 12 месяцев по 10 районам Абу-Даби составляет +6,1 % по данным Bayut.
Резкий рост цен не всегда убеждает оценщика. В Al Bahyah цены выросли на 44,4 % за 12 месяцев, но за 36 месяцев снизились на 8,6 % (Bayut, апрель 2026). При таких колебаниях оценка может оказаться ниже запрашиваемой цены. Тогда банк рассчитывает долю финансирования от меньшей суммы, и разницу покупатель доплачивает из собственных средств.
Стабильный рост, напротив, делает залог надёжнее. На Yas Island цены выросли на 58,9 % за 60 месяцев, на Al Maryah Island — на 63 % (Bayut, март 2026). Для банка ровная история цен означает, что объект можно будет продать, если заёмщик перестанет платить, и одобрить такую заявку проще.
У моих клиентов-нерезидентов сделки проходят легче всего, когда оценка подтверждает цену с первого раза. Если выбрать район с понятной динамикой цен, переговоры с банком уже наполовину выиграны.
— Mourad LACHAB, Консультант по недвижимости
Долгосрочные тенденции разобраны в нашем обзоре рынка недвижимости Абу-Даби.
Типичные ошибки нерезидентов при оформлении ипотеки в Абу-Даби
Чаще всего покупатели считают валовую аренду своей возможностью платить по кредиту. На Yas Island 5,8 % — это расчётная валовая доходность без учёта расходов на содержание и простоя. Если взять кредит с платежом 9 333 AED, придётся доплачивать сверх плана.
Есть проект?
Поговорите с консультантом Lucretia
Индивидуальное сопровождение, без обязательств.
- Банк сам уменьшает учитываемую аренду. Для инвестиционного объекта CBUAE обязывает исключать из расчёта долговой нагрузки как минимум двухмесячную аренду. На Yas банк учтёт не больше 93 333 AED в год из 112 000 AED.
- Порог для Golden Visa. Объект за 1 922 000 AED не дотягивает до 2 000 000 AED, которые нужно вложить для получения Golden Visa, как указано на портале ОАЭ. Как учитывается объект, купленный в ипотеку, мы объясняем в материале о Golden Visa за недвижимость в Абу-Даби.
- Расчёт на прирост стоимости при погашении. В Al Jurf Gardens при расчётной валовой доходности 2,4 % аренда покрывает лишь малую часть платежа. Весь срок кредита его придётся обслуживать из зарубежных доходов.
Я всегда советую клиентам зарезервировать сумму взноса и всех сборов на счёте ещё до бронирования объекта. Когда финансирование подготовлено заранее, переговоры идут легче, в том числе о цене. Сравнить кредит и рассрочку поможет наш материал о финансировании покупки недвижимости в Абу-Даби, а на странице Инвестиции в Абу-Даби можно связаться с нашими консультантами.
Эта статья — часть нашего guide
Инвестиции в недвижимость Абу-Даби: как спокойно купить, сдать в аренду и перепродать
Об авторе
Mourad LACHAB
Консультант по недвижимости
Мурад родом из Страсбурга и после десяти лет, проведённых в Париже, переехал в Дубай. Бывший военнослужащий сухопутных войск Франции, прослуживший пять лет, он развил в себе дисциплину, требовательность к себе и чувство ответственности — качества, которые сегодня он применяет на благо своих клиентов. Он начал свой путь в Дубае в англоязычном агентстве, специализирующемся на вторичном рынке, а затем присоединился к Lucretia, чтобы сопровождать франкоязычных клиентов, обладая всесторонним видением рынка: off-plan, перепродажи, аренда, налогообложение и т.д. Увлечённый и преданный своему делу профессионал, Мурад отличается серьёзностью, прозрачностью и решительностью. Он также занимается боксом — спортом, который прекрасно отражает его характер.